
江苏计发基数8917元,灵活就业最低档缴15年却只领1583元
打开电子社保卡,缴费月数正好停在180个月,心里还美滋滋——终于交满15年了。再往下一划,预估养老金那一栏跳出一个数:1583元。盯着屏幕愣了几秒,新闻里不是说江苏的养老金计发基数8917元、排全国第七吗?怎么交满15年,到手连这个数的一个零头都不到?
这1583块不是系统算错了,是很多灵活就业的人从头到尾都理解错了一件事:计发基数8917元,从来就不是”退休就能领8917元”。它只是一把尺子,量出你该拿多少的起点。至于最后落进你口袋里的数字,差得远。
先把江苏2025年的几组官方数摆出来。养老金计发基数8917元,全国排第七,前面是上海、北京、西藏、深圳、广东、天津。这个数比河南高两千多,比山西高一千六。可缴费这边,全省社保缴费工资基数下限4952元、上限24762元。灵活就业按最低档交,用的就是4952元这个下限。
算一笔总投入的账。灵活就业养老保险缴费比例是20%,其中8%进个人账户,12%进统筹。按最低档4952元算,每月缴4952×20%=990.4元,一年就是11884.8元。交满15年,总共掏出去178272元,将近18万。这18万里,只有8%——也就是每月396.16元——进了你自己的个人账户,剩下的12%进了大盘子。
退休能领多少,拆成两笔钱一步步算。
第一笔,基础养老金。公式是(计发基数+计发基数×本人平均缴费指数)÷2×缴费年限×1%。按最低档交15年,平均缴费指数就是0.6。代入:8917×(1+0.6)÷2×15×1%,先算括号里,8917加5350.2,再除以2等于7133.6,乘15再乘1%,结果是1070元。这一笔,1070元。
第二笔,个人账户养老金。就是个人账户里攒的钱除以计发月数。每月进账户396.16元,15年一共71308.8元,60岁退休除以139,等于513元。这一笔,513元。
两笔加起来:1070加513,1583元。这就是交满15年最低档,江苏灵活就业人员退休后每个月真正到手的钱。计发基数8917元,到手1583元,占比17.7%,连两成都不到。
多交几年,差距会拉多大?同样是60%档,缴20年、25年、30年,到手数字一路往上走,账都在下面这张表里。
| 缴费年限 | 基础养老金(元) | 个人账户养老金(元) | 每月合计(元) |
|---|---|---|---|
| 缴15年 | 1070 | 513 | 1583 |
| 缴20年 | 1427 | 684 | 2111 |
| 缴25年 | 1783 | 855 | 2638 |
| 缴30年 | 2140 | 1026 | 3166 |
这张图看得更直观。
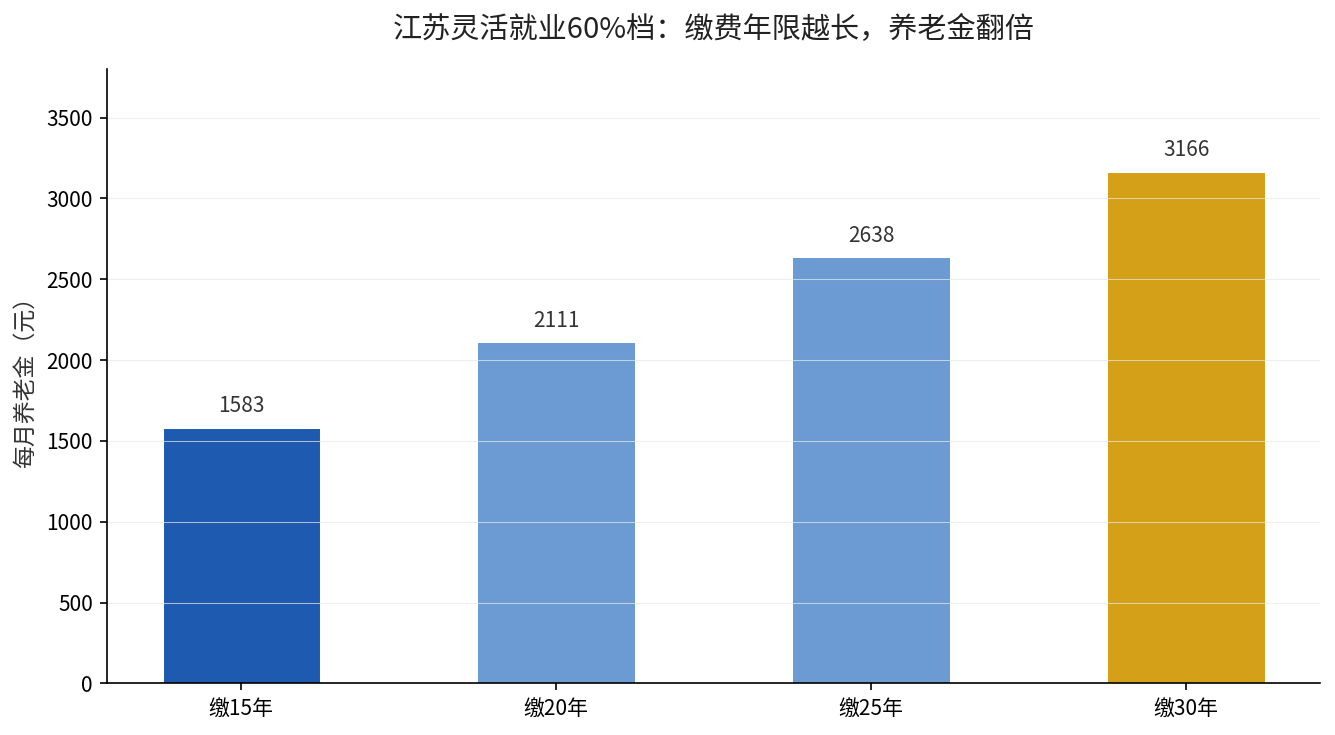
15年是1583元,20年是2111元,25年是2638元,30年是3166元。从15年到30年,到手正好翻了一倍。这就是”长缴多得”最直白的写法——不是多交一年就多几十块那种小打小闹,年限一拉长,基础养老金按比例放大,个人账户也越滚越厚。
这里藏着最反直觉的一层:计发基数8917元全国第七,为什么按最低档只拿1583元?因为决定你拿多少的,从来不是那个高高在上的计发基数,而是你自己那个平均缴费指数。按最低档交,指数被锁死在0.6,等于主动放弃了基数里一大半的”放大空间”。
看这张对比图,更扎心。
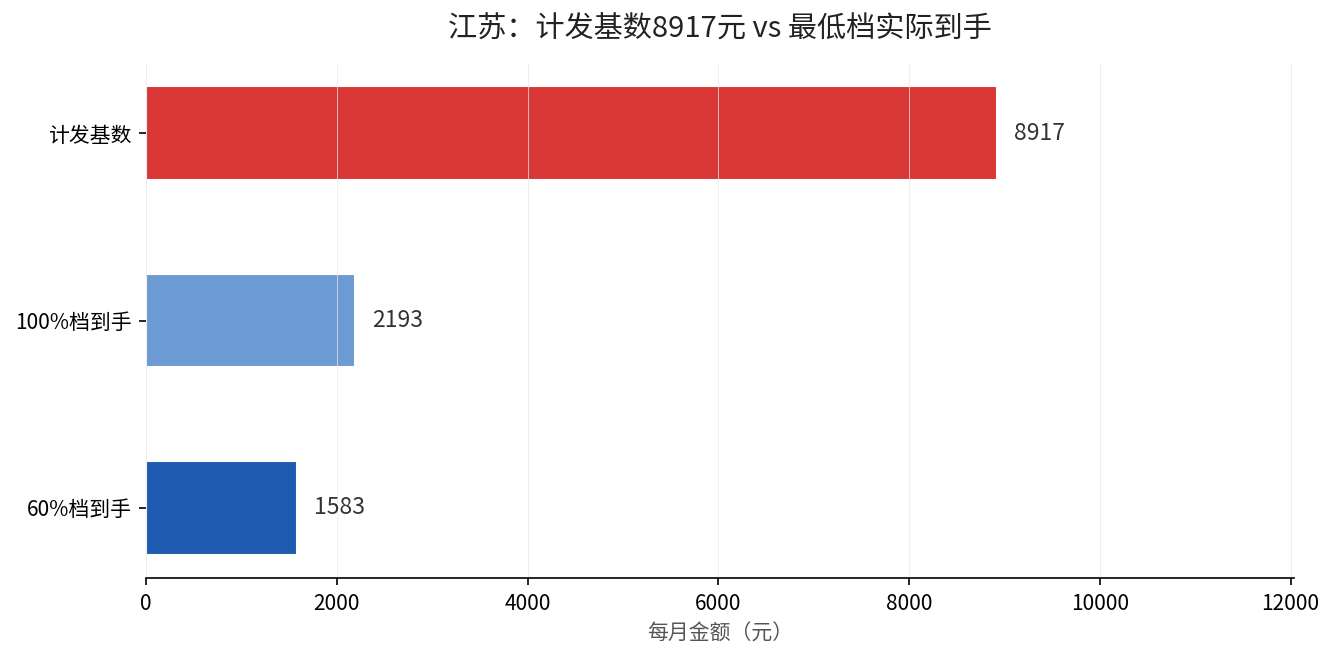
计发基数8917元摆在那里,60%档到手1583元,100%档到手2193元。即便咬咬牙提到100%档,离8917还差着一大截。为什么?因为基础养老金的本质是”社会平均一下”——(1+指数)÷2,指数0.6只能拿到0.8的系数,指数1.0才能拿到1.0的系数。按最低档交的人,天然就被”平均”掉了一截,这是制度设计里最容易被忽略的那一刀。
那已经按最低档交了十几年的人,还有没有补救的机会?有,两条路。
第一条,延年。只要还没到退休年龄,就继续交下去。每多交一年,基础养老金按比例涨,个人账户多攒一年的钱。江苏60%档每多交一年,到手大约多87块,回本周期在10年上下。对年纪还不大的人来说,这条路性价比最高。
第二条,提档。把60%档提到100%档,每月从990.4元提到1650.6元,一年多掏7922元。提档后退休每月多领约610元,但多掏的那笔钱要16年多才回本。所以先问自己一句:这笔多交的钱,16年后才回本,值不值。
还有个容易被忽略的:退休地。江苏是全省统一计发基数,南京、苏州、无锡和盐城、宿迁用的是同一个8917元,这一点比广东(深圳单列)、辽宁(沈阳大连单列)反而省心。但如果你在别的省也交过社保,退休前一定要算清楚,最后在哪个省办退休,计发基数差一个档次,养老金就差一大截。
四件事,看完就去做。
第一,打开电子社保卡,把缴费月数和平均缴费指数截个图存下来,别等退休才发现年限不够。第二,还没交满15年的,先别停,能多交一年是一年,年限是放大养老金最便宜的方式。第三,纠结提档的,先算回本周期——16年回本的提档,不如先延长年限。第四,在不同省交过社保的,提前确认退休地,计发基数差一个档次,二十年下来差的是好几万。
交满15年不是终点,是个及格线。1583块在江苏,连一个月的油钱都不够。差的从来不是那几百块的计发基数差距,是退休后二十年里,每一张账单面前,能掏出多少钱的底气。