
个人养老金开户7279万,真正缴钱的不到900万:同样12000元,你和他差在哪
先说个反差挺大的数字:个人养老金账户开了7279万个(新华社2025年1月报道,截至2024年11月末),可真正往里面存钱的比例,一度只有三成左右。开户的人排着队,缴费的人却要少得多。这7279万个账户里,有多少是空的,值得说道说道。
同样一年12000元,有人全存了,有人一分没动
个人养老金每年的缴费上限是12000元。这个额度不高,平均到每个月正好1000元。但就是这12000元,成了区分”真养老”和”开个户意思意思”的分水岭。
人社部公布的数据显示:截至2023年一季度末,全国开立个人养老金账户3038万人,其中只有900多万人完成了实际缴存,实际缴费人数只占开户人数的31.37%(人社部数据,2023年7月央视网转引)。也就是说,每3个开户的人里,只有1个真的往账户里存了钱。
存和不存,账户里的钱差出多少
同样是每年12000元的上限,一个顶格存满,一个只开户不缴存,30年后账户余额会有多大差距,这笔账值得算一算。
先看最简单的情形——只存钱不买产品、按活期趴着不动。顶格的人每年存12000元,一年攒12000元;不缴存的人账户余额是0。30年下来,光本金就差出36万元。这还没算投资收益和每年的节税。
每月的1000元,到底难在哪
为什么开户的人多、缴存的人少?问题不在12000元这个数字有多大,而在这笔钱”锁得久、动不得”。
个人养老金的钱,在2025年9月新政出台之前,基本只能到退休年龄、完全丧失劳动能力、出国定居这三类情况才能动。对刚工作的年轻人来说,退休太远,中间几十年这笔钱等于被”锁死”,遇到急用钱的时候拿不出来。
这一点,在2025年9月1日之后有了松动。人社部等5部门新增了医疗应急、失业满一年、低保连续半年三种提前领取情形,等于给这笔养老钱留了个应急出口。
再看一笔账:顶格存满,一年能省多少税
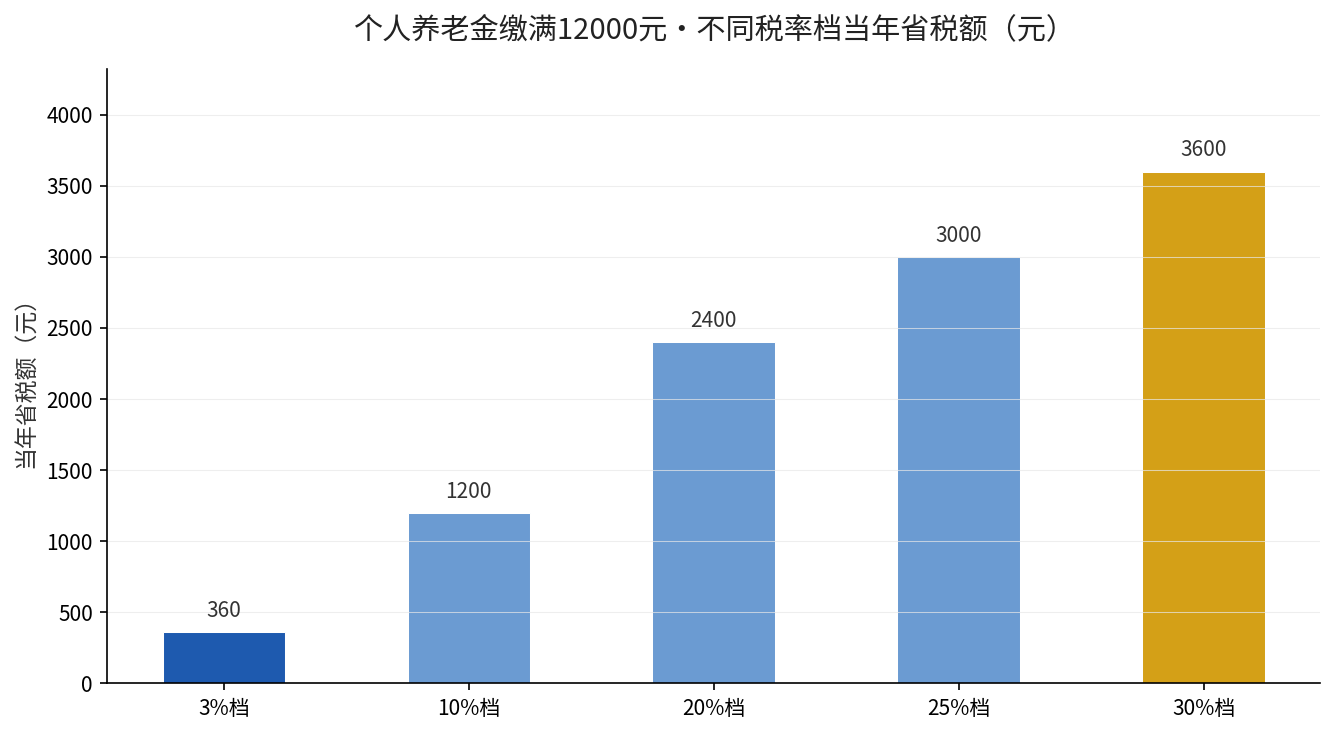
个人养老金最大的吸引力,其实是节税。每年缴存的12000元,可以在当年个税汇算时从应纳税所得额里扣除,领取时统一按3%缴税(财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》,2024年12月13日发布)。省多少税,取决于你的税率档。
| 年应纳税所得额(税率) | 缴满12000元当年省税 |
|---|---|
| 3.6万以内(3%) | 360元 |
| 3.6万–14.4万(10%) | 1200元 |
| 14.4万–30万(20%) | 2400元 |
| 30万–42万(25%) | 3000元 |
| 42万–66万(30%) | 3600元 |
税率档越高,节税越明显。30%那一档的人,一年光省税就是3600元。这还没算这笔钱在账户里十几年复利滚出来的收益。所以有人把个人养老金叫”高收入人群的节税工具”,不是没道理。
关于各税档的详细算法,可参考个人养老金领取要缴3%个税?存满1.2万,一年到底能省多少税。
把五档税率省下来的税放在一张图上,高下更清楚:
你到底该缴多少:按收入分三档
别一上来就问”该不该顶格存”,先看自己的税率落在哪一档,再看手里有没有这笔闲钱。
如果你的年应纳税所得额卡在20%甚至更高的档,顶格存满12000元,省的税就是实打实的回报,闭眼存不亏。如果落在3%一档,省下的税只有360元,节税意义不大,这时候更要看这笔钱你能不能接受长期锁定。如果本身现金流紧、连日常应急的钱都没留,那就别为了那点税硬存,先保活钱。
现在该做什么:先查你的税率档
想知道自己存12000元能省多少税,先打开个税APP,看看去年汇算时你的应纳税所得额落在哪个区间。对照上面的表,就能算出你的节税金额。
你的个税税率在哪个档?留言告诉我你的应纳税所得额,我帮你算这笔12000元到底值不值得顶格存。