
个人养老金领取要缴3%个税?存满1.2万,一年到底能省多少税
最近不少人被”个人养老金领取要缴3%个税”这句话劝退了,觉得存进去还要被扣税,不如不存。这个担心,一半对一半错。今天把账摊开算,你就知道这3%到底扣的是哪笔钱、存满1.2万一年又能省下多少税。
两个最常见的误解
误解一:退休后领的基本养老金也要缴3%个税。这是错的。你按月领的那笔退休金属于基本养老金,按《中华人民共和国个人所得税法》规定免征个税,一分钱都不扣。新华社2025年6月26日的报道专门澄清过这一点。
误解二:个人养老金领取时扣3%,等于白存了。这也只对了一半。要扣3%的,只有”个人养老金”这个第三支柱账户,而且只在领取那一下扣,不是年年扣。
3%到底扣的是哪笔钱?
个人养老金是递延纳税,一共三个环节。缴费环节,每年最多存1.2万元,这笔钱可以在你的综合所得里据实扣除;投资环节,账户里的收益暂不征税;领取环节,领取金额单独按3%计税。这套规则的出处,是财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布)。
看懂这三点,关键就来了:3%只是”领取时”那一下,而你缴费时省下的,是当下一整年的税。你省在前,扣在后,而且扣的比例只有3%。
存满1.2万,不同收入能省多少
省税额有个清晰公式:省税=缴存额×(你的边际税率−3%)。你的综合所得适用的是3%到45%的七级超额累进税率,代入进去,各档省税如下。
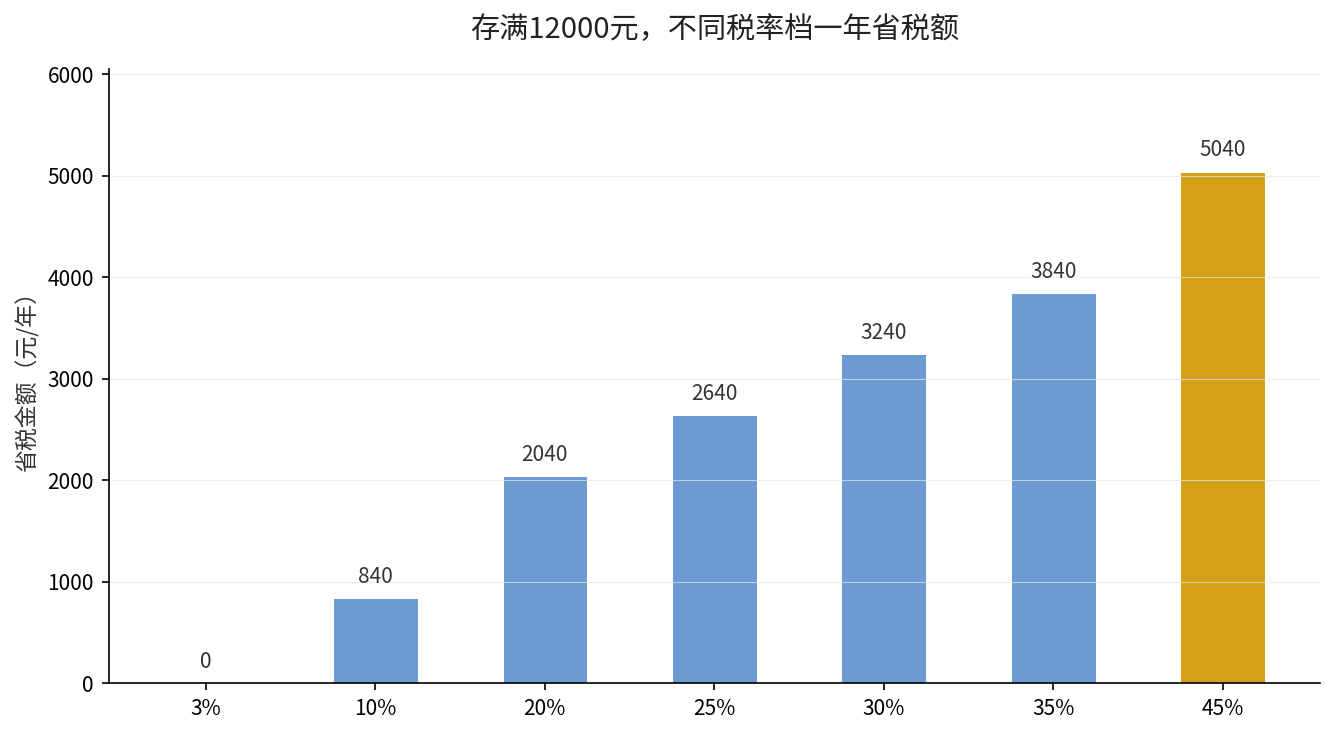
从上图能看出来:边际税率10%的人,一年省840元;20%的省2040元;30%的省3240元;最高的45%档,一年能省5040元。收入越高、税率越高,省得越明显。
这里要说明:图中的省税额是按”缴满1.2万元”这个上限和官方税率档直接算出来的,属于测算,不是官方发布的数据。反过来,如果你本来就在3%这一档,扣完3%等于没省,那就不必为了省税去存。
说穿了就一句
个人养老金适合收入在中高税率档、又真想给退休多备一份钱的人。它最大的价值是”递延+节税”,而不是那3%会让你吃亏。只要你的税率高于3%,存满1.2万就是净省,收入越高越划算。
还有几个问题,一次说清
问:钱锁在里面,中途能取吗?答:一般要到退休、完全丧失劳动能力、出国定居等情形才能领。自2025年9月1日起,患重大疾病、长期失业、正在领取最低生活保障金等情形也可以申请提前领取,这个出处是人社部等五部门2025年8月发布的《关于领取个人养老金有关问题的通知》。
问:我不会选产品怎么办?答:先从储蓄类、储蓄国债这类低风险产品入手,熟悉了再考虑基金。我们在另一篇里详细列过四类产品的数量,可以先看看个人账户到底怎么算。
问:收入不高还要存吗?答:如果税率就是3%这一档,省税为零,可以把养老预算优先放到社保或商业养老上,个人养老金不是必选项。
你现在是哪个税率档?存没存个人养老金?在评论区说说你的情况,我帮你算算一年能省多少税。