
分红险演示利率从3.9%降到3.5%,客户的钱真的变少了吗?
6月底那几天,我们业内不少同行的朋友圈都炸了。”630大限””演示利率下调,收益缩水””再不买就亏了”——字字都在催客户赶紧上车。今天超哥就用一组数据和两条公式,把这件被炒得沸沸扬扬的事,掰开揉碎讲清楚。
流行观点:演示利率降了,客户收益就缩水了
这轮”炒停售”的由头,是监管把分红险的演示利率上限从3.9%统一下调到3.5%,并要求各公司高于3.5%的产品在6月30日前完成变更备案或停售,7月1日起新备案产品一律执行新上限。消息一出,销售端立刻解读成”以后客户能拿的钱变少了”,纷纷喊话”锁定3.9%最后窗口”。
但真相是,这个被拿来制造焦虑的”3.9%”,从头到尾都不是客户的钱。
算一算:演示利率到底是个什么东西
先说结论:演示利率只是计划书上的一行假设数字,不写入合同,不构成任何收益承诺。监管文件里写得明明白白——它只是精算演示用的”利率假设”,相当于给客户画的一张”如果投资水平达到X,你能看到多少”的示意图。
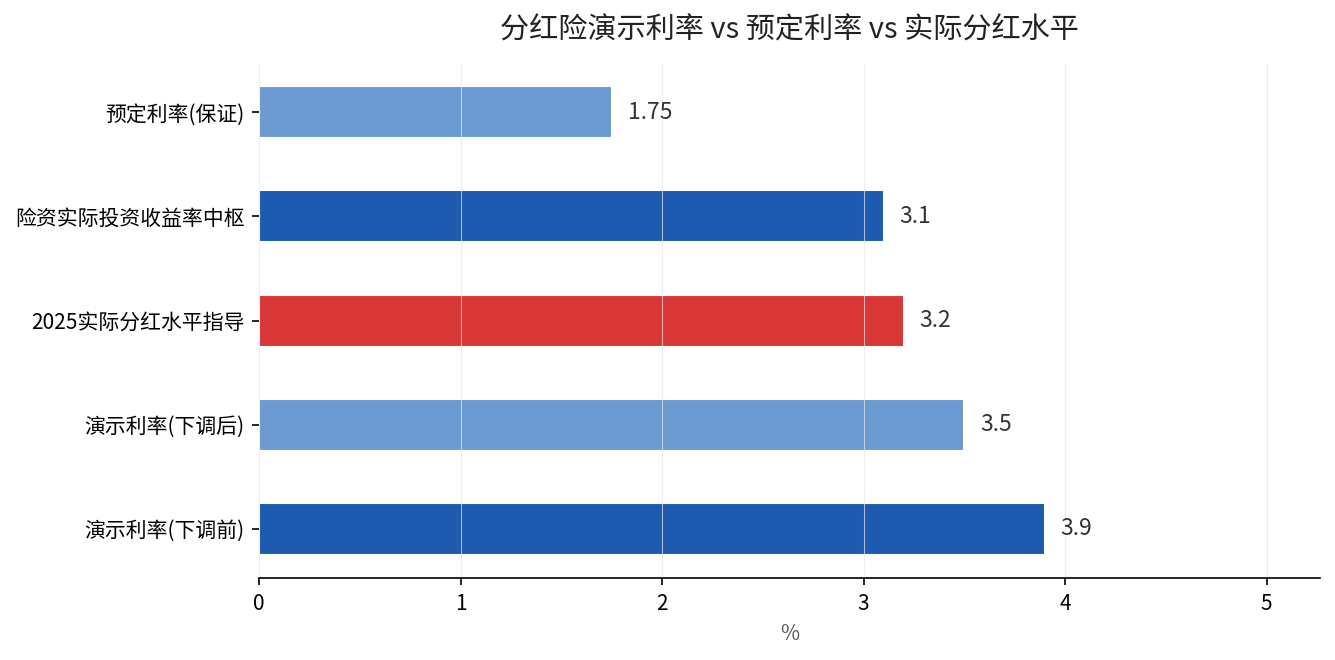
我们业内看一款分红险,会把它拆成两块:一块是保证利益,即写进合同的预定利率,目前主流是1.75%;另一块是浮动利益,即年度分红,完全取决于公司分红账户当年的实际经营成果。演示利率,管的就是后面这块”如果”的部分。
把演示收益率套进精算公式,这件事就清楚多了。利差演示下的趸交演示收益率,业内通用的形式是:
r = 0.7 × i′ + 0.3 × i − k/n
其中 i′ 是演示利率,i 是保证利率,k/n 是费用摊销项。也就是说,演示利率只以70%的权重(对应监管统一的盈余分配比例下限)进入演示结果。演示利率从3.9%降到3.5%,下调40个基点(bp),折算到演示收益率上,只下调了约 0.28个百分点(40bp × 70%)。
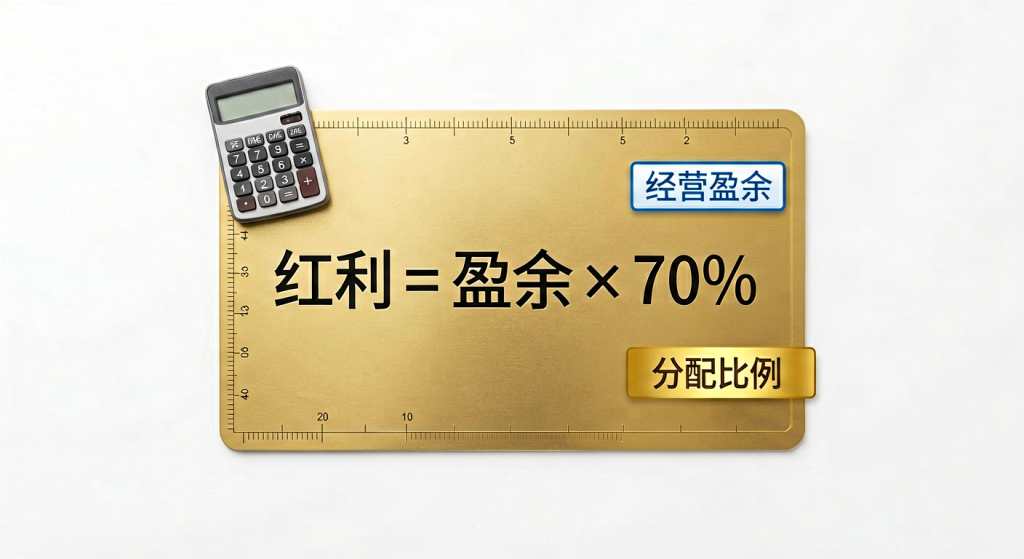
而真正决定客户分红多少的,从来不是这0.28%,而是公司分了多少盈余、按什么比例分。用一句话概括:红利 = 可分配盈余 × 分配比例(监管要求不低于70%)。可分配盈余是投资赚出来的,不是演示画出来的。
为什么会有这么大的误解?
第一,是信息不对称。演示数字写在计划书最显眼的位置,客户很容易把它当成”我将来能拿到的钱”。中央财经大学中国精算科技实验室主任陈辉说得很直白:”从严格意义上来说,红利演示利率对消费者没有实际影响,它只是一种精算假设。”
第二,是销售误导。对外经济贸易大学保险学院教授王国军给过一个触目惊心的数据:80%的分红险投诉,源于收益与预期不符。而这份”预期”,很大程度上就是被高演示利率抬起来的。
第三,是监管出手的底层逻辑。为什么要把3.9%压到3.5%?因为当前10年期国债收益率已经降到1.8%左右,险企实际投资收益率中枢大约在3.0%–3.2%。3.9%的演示假设,和可兑现水平之间隔着明显落差,继续放任只会让”预期管理”越来越难。2025年6月,金融监管总局人身险司下发《关于分红险分红水平监管意见的函》(金寿险函〔2025〕374号),核心就一句:分红水平不得偏离账户资产负债和投资收益实际情况,不许搞”内卷式”竞争。
正确理解:到底该看什么
给从业者和想深入了解分红险的客户,超哥把判断标准压缩成三条:
一看分红实现率,不看演示利率。演示利率降不降,跟已经买或未来买的客户实际分红,没有直接关系。真正该盯的,是公司历年披露的红利实现率——它是”实际派发红利 ÷ 演示红利”的比值,实现率常年稳定在100%附近甚至以上的,才说明公司的投资和分红兑现能力靠得住。
二看投资能力,不看宣传数字。分红险的浮动脉搏,绑在公司的长期投资收益率上。同样演示利率3.5%的产品,一家净投资收益率3.3%、一家4.6%,几年下来的分红差距会拉开。买分红险,本质是买这家公司的资管能力和长期经营稳健性。
三看保证部分,守住底线。无论演示多好看,写进合同的只有预定利率那1.75%(部分公司主动压到1.25%)。看产品,先把保证部分摸清楚,再谈浮动预期。
| 指标 | 数值 | 是否写入合同 | 性质 |
|---|---|---|---|
| 演示利率(下调后) | 3.5% | 否 | 精算假设,仅做利益演示 |
| 演示利率(下调前) | 3.9% | 否 | 精算假设,仅做利益演示 |
| 预定利率(保证部分) | 1.75%(部分降至1.25%) | 是 | 保证收益,合同约定 |
| 2025年度实际分红水平指导 | 3.2% | 否 | 监管指导意见 |
| 险资实际投资收益率中枢 | 3.0%–3.2% | — | 行业实际投资水平 |
说白了,这轮演示利率下调,动的不是客户的钱包,而是销售端那套”用高演示数字讲故事”的话术。行业正在从”比谁的演示数字高”,转向”比谁的投资能力硬”。看懂了这一层,你在分红险这件事上,就已经比90%的人清醒了。
本文数据来源:新华网/经济参考报(2026年4月、7月关于分红险演示利率下调及监管逻辑的报道)、财联社(2025年6月关于金寿险函〔2025〕374号的报道)、21世纪经济报道(2026年8月关于2026上半年分红险保费破万亿的报道)、证券时报/每日经济新闻(2026年6月关于演示利率对消费者实际影响的报道)。