
背景与问题
2025年,全国城镇职工基本养老保险个人账户的记账利率定格在1.5%。放到十年前看,这几乎不可想象——2016年全国统一后的记账利率高达8.31%,此后一路下行:7.12%(2017)、8.29%(2018)、7.61%(2019)、6.04%(2020)、6.69%(2021)、6.12%(2022)、3.97%(2023)、2.62%(2024),直至跌破2%(数据来源:人社部、财政部历年公布的职工基本养老保险个人账户记账利率口径)。
这个数字为什么重要?因为它就是你的社保个人账户里那笔钱的“被动年化收益率”。个人账户养老金的计算公式是:个人账户养老金 = 退休时个人账户累计储存额 ÷ 计发月数(60岁退休为139个月)。记账利率越高,余额复利增长越快;越低,这笔被锁到退休的钱增值就越慢。
延伸阅读:《利率跌到1.7%,个人养老金账户里的钱,到底该怎么锁?》。
作为北美精算师(FSA),我关心的从来不是“利率降了”这个结论本身,而是:在复利这个慢变量的作用下,1.5%和8%之间的差距,跨越30年会被放大成一个多大的数字。
精算分析
模型假设
先讲清楚假设,结论才有意义。本测算基于2025年记账利率1.5%及现行计发月数139个月等公开口径,具体假设如下:
- 缴费年限30年(360个月),60岁退休;
- 起始月缴费基数8000元,个人账户按8%计入,即每月640元进入个人账户;
- 缴费基数按年3%增长(对标近年社平工资增速放缓的区间);
- 记账利率按年化口径、月度复利计息。
需要说明:真实记账利率每年由人社部、财政部公布一次,不会30年固定不变。这里用“固定利率”做情景对照,是为了把利率这一个变量单独拎出来,看清它对结果到底有多大边际影响。
测算结果
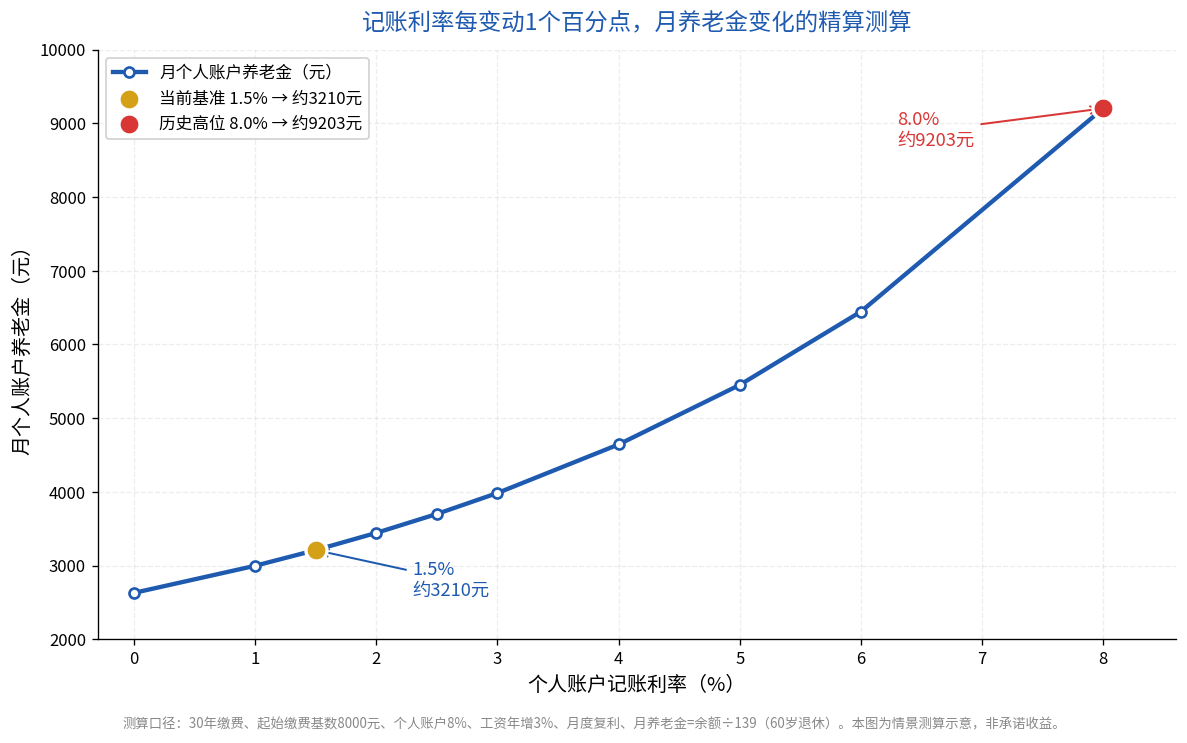
在完全相同的缴费动作下,只改变记账利率,30年后个人账户余额与月养老金如下:
| 记账利率情景 | 退休时个人账户余额 | 月个人账户养老金 |
|---|---|---|
| 悲观 1.0%(进一步下行) | 约 41.7 万元 | 约 2997 元 |
| 基准 1.5%(当前口径) | 约 44.6 万元 | 约 3210 元 |
| 温和回升 3.0% | 约 55.4 万元 | 约 3984 元 |
| 历史高位 8.0%(对照) | 约 127.9 万元 | 约 9203 元 |
数字背后的含义很清楚:同样缴满30年、同样每月划入640元,只因记账利率不同,个人账户余额从44.6万到127.9万,差额超过83万;落到月养老金上,是3210元对9203元,每月相差近6000元。这6000元的差距,不是因为你少缴了,而是因为你的钱“涨得慢了”。
敏感性分析
更值得记住的是“边际效应”。从下图可以看到:在1%~3%这个低利率区间,记账利率每下降1个百分点,月养老金大约减少400~500元;利率越往下走,每一个百分点的含金量越高——这正是低利率时代最容易被忽视的复利真相。
这笔钱意味着什么?
把1.5%放进更大的坐标系里看,更能理解它的分量。中国CPI(居民消费价格指数)长期在1%~2%区间波动,也就是说,1.5%的记账利率在“实际购买力”层面大概率只够跑平通胀,几乎谈不上增值。个人账户这笔钱承担的角色,是退休现金流的“兜底”,而不是“跑赢通胀”。
国际经验也印证了这一点。日本自1990年代进入低利率后,家庭金融资产长期高比例沉淀于现金和存款,养老储备的实际购买力被缓慢侵蚀(日本银行《资金循环统计》口径);OECD《养老金展望》也反复提示,低利率环境对积累制养老金账户的长期回报构成系统性压力。中国正在经历类似的长端利率下行,个人账户记账利率从8.31%到1.5%的轨迹,正是这一趋势在社保端的投影。
策略建议
在“个人账户这笔钱增值乏力”的前提下,缺口要靠自己补。给出三点建议:
- 把记账利率看成“下限”,而非“目标”:1.5%左右意味着它只负责兜底。真正决定你退休生活质量的,是第三支柱(个人养老金账户,每年1.2万元税优额度)和自主投资这两块。
- 优先锁定期限更长、确定性更高的收益:当前个人养老金专属储蓄产品的IRR(内部收益率)大致等于其挂牌利率——国有大行5年期约1.88%、股份行5年期约2.25%(2026年初各银行挂牌口径)。用久期更长、利率更确定的工具,去对冲记账利率下行的侵蚀。
- 用情景思维做压力测试:我会建议客户用蒙特卡洛模拟,在多个利率路径(而非单一利率)下跑一遍退休现金流,确保即便在较悲观的路径下,退休后现金流也能覆盖基本生活支出。这比押注某一个“理想利率”更可靠。
核心结论
- 记账利率是复利变量:在情景对照下,1.5%与8%的差距在30年维度放大到约83万余额、月差近6000元。但请注意,这是“固定利率情景对照”,真实个人账户的历史利率是逐年混合的。
- 边际影响随利率下行而放大:在1%~3%区间,利率每降1个百分点,月养老金约减少400~500元。
- 当前1.5%记账利率大概率只够跑平通胀,个人账户的实际购买力长期看难有实质增长(在CPI维持1%~2%的假设下)。
- 结论不绝对化:若你临近退休、余额已较高,记账利率下调的边际影响相对有限;越年轻、余额越低、缴费年限越长的人,越要重视这个慢变量。
- 行动方向明确:用第三支柱和久期匹配的长期确定性收益补缺口,并在多情景下做退休现金流压力测试。