
个人养老金1245只产品:储蓄类近四成、理财类仅37只,你的钱该放哪类?
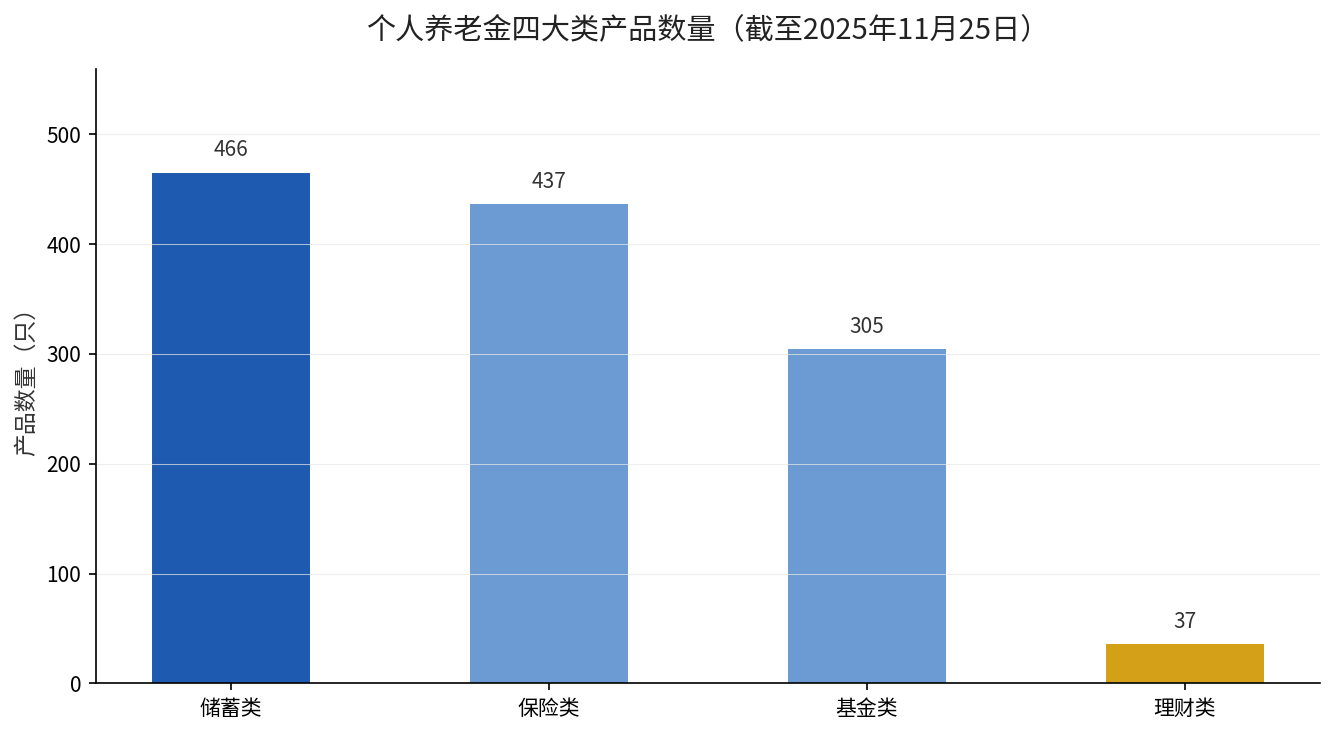
先看一组数。截至2025年11月25日,国家社会保险公共服务平台上的个人养老金产品一共1245只。拆成四大类:储蓄类466只、保险类437只、基金类305只、理财类37只。同样一个账户,钱放哪一类,数量差出十倍以上。
这个”货架”是2024年12月15日才全国铺开的。人力资源和社会保障部等五部门发布的人社部发〔2024〕87号《关于全面实施个人养老金制度的通知》,把制度从36个先行城市(地区)推到全国。一年不到,产品从几百只涨到1245只,但结构一直是一头沉。
1245只产品,四大类各占多少?
先上一张表,把四类的家底摆清楚。
| 产品类别 | 数量(只) | 占比 |
|---|---|---|
| 储蓄类 | 466 | 约37% |
| 保险类 | 437 | 约35% |
| 基金类 | 305 | 约25% |
| 理财类 | 37 | 约3% |
这张表一眼能看出两件事:储蓄和保险加起来占了七成,理财类几乎可以忽略。为什么会出现这种结构?下面分开说。
储蓄类为什么一家独大?
储蓄类能冲到466只,靠的是”稳”这一个字。个人养老金账户里的钱,一锁就是十几年甚至几十年,很多人第一诉求就是别亏本。储蓄存款、特定养老储蓄这类产品本金安全、利息写死,天然符合”养老钱”的定位。
另一个原因是渠道。个人养老金资金账户必须在银行开,开户时银行顺手就推本行的储蓄产品,供给端自然往储蓄倾斜。这也解释了”开户热、缴存冷”的现状:人社部数据显示,截至2024年11月底,全国已有7279万人开通个人养老金账户,但真正缴存的人只占开户数的五分之一,人均缴存才2000多元,远低于每年1.2万元的缴费上限。
理财类为什么只剩37只?
理财类垫底,主要卡在三个地方。一是产品本就少,监管对个人养老金理财产品的发行资质要求高,有资格发的机构不多。二是理财净值化以后会波动,很多人怕养老钱”坐过山车”,买的人少。三是发行节奏慢,一直是分批扩容,到2025年8月第九批名单落地,全市场也才37只。
好在产品货架正在补短板。财政部、中国人民银行2025年11月发布通知,储蓄国债(电子式)从2026年6月起纳入个人养老金产品范围,等于给低风险偏好的人又多了一个”零风险”选项。国债收益怎么算、锁长期到底划不划算,我们之前专门算过一笔账,可以点这里回看。
你的钱,到底该放哪一类?
给三条实在的建议。第一,离退休还远、能扛波动的,可以把一部分放进基金类,用时间换收益;第二,五到十年内要退休的,优先储蓄类和储蓄国债,先把本金守住;第三,别把鸡蛋放一个篮子,四类产品可以按比例搭配,而不是非此即彼。
你现在个人养老金账户里放的是哪一类?是纯储蓄,还是配了点基金?评论区聊聊,我帮你看看这个配置合不合适。