
10年期国债收益率跌到1.71%:同样100万,锁30年比年年滚存多赚50万
作为一名北美精算师(FSA),我习惯用精算模型去拆解那些”看着不大、影响却很深远”的利率变化。2026年下半年,中国长期利率又下了一个台阶——这件事对每一个正在做长期储蓄、准备养老本金的人,都不是新闻,而是一道需要重新算过的账。
延伸阅读:《分红险演示利率从3.9%砍到3.5%:为什么我们业内说这是“挤水分”,而不是“砍收益”?》。
延伸阅读:《演示利率3.9%降到3.5%,分红险的”预期”到底该砍掉多少?》。
发生了什么变化?
先看三个官方数字。据财政部中国国债收益率曲线(ChinaBond)2026年7月31日数据:中国10年期国债收益率1.71%,5年期1.41%,1年期仅1.15%;即便拉到30年这个超长端,也只有2.19%。
放到国际坐标系里看,这个水平意味着什么?同一时段,美国10年期国债收益率约5.02%(Trading Economics,2026-09-16),日本40年期国债收益率约4.135%。也就是说,同样是”锁定长期利率”,中国市场的收益率大约只有美国的三分之一。这不是简单的数字差,而是所有长期资产定价的”分母”整体下移。
影响传导:为什么这件事和你有关
从精算角度看,长期利率下行的传导是清晰的三段式:
短期——银行存款、货币基金、大额存单的挂牌利率同步走低,你”躺着赚利息”的那部分钱,收益肉眼可见地缩水。
中期——保险产品的预定利率、银行理财的业绩基准、各类固收产品的票息,都会沿着无风险利率这条锚逐步下调。你现在锁定的每一个利率,都是未来几年里的”相对高位”。
长期——这是最关键的一点:养老金、教育金这类”用复利滚30年”的目标,对收益率极其敏感。精算上这叫久期(Duration)——现金流期限越长,对利率的敏感度越高。你的目标现金流在30年后才兑现,利率每变动一点,需要的本金就会差出一个量级。
重新算账:同样100万,不同策略的30年差别
我先把假设交代清楚(精算测算的前提是假设透明):
模型假设:本金100万元,投资期限30年,按当前官方国债收益率曲线计息(财政部ChinaBond,2026-07-31)。比较四种”锁定策略”的复利终值——这本质上是比较不同久期下、再投资风险(Reinvestment Risk)的大小。
测算结果(复利终值,本金100万,30年):
| 策略 | 参考利率 | 30年终值 | 相对年年滚存多赚 |
|---|---|---|---|
| 年年滚存(1年期) | 1.15% | 140.92万 | 基准 |
| 5年阶梯 | 1.41% | 152.20万 | +11.28万 |
| 10年锁定 | 1.71% | 166.31万 | +25.39万 |
| 30年锁定 | 2.19% | 191.54万 | +50.62万 |
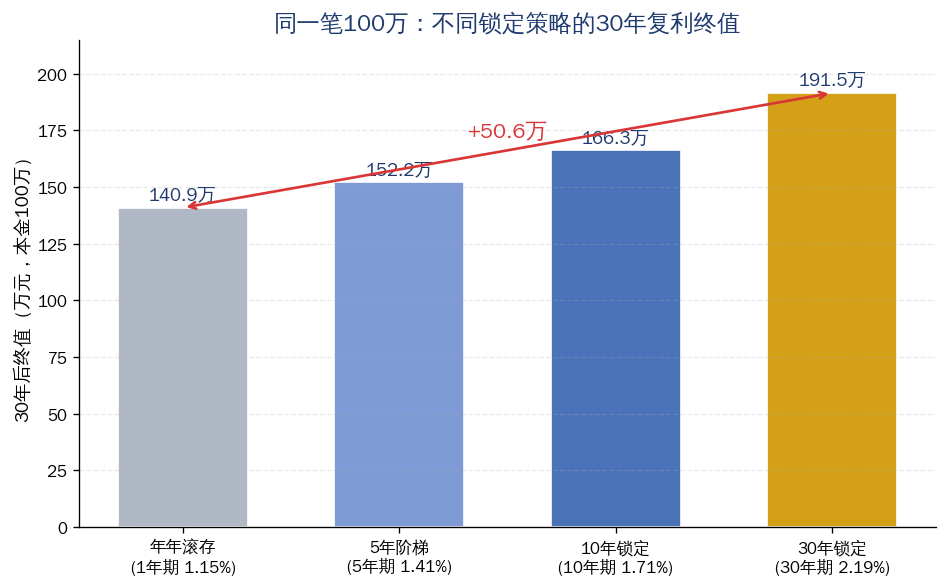
这张表的核心信息只有一句话:同样100万,把久期从”1年期年年滚存”拉到”30年锁定”,30年后终值相差约50.6万。这50万不是靠冒更大风险赚来的,而是靠”锁定更长期限”这个动作本身换来的——前提是你短期内不需要动这笔钱。
敏感性分析:利率再往下走会怎样?
精算模型从不下”一定”的结论。上面的测算是以”当前利率维持不变”为基准情景。但更现实的问题是:如果利率继续下行,或者小幅回升,结论会变吗?我做了单因子敏感性测试:
悲观情景——若1年期滚存利率进一步降至0.8%(再投资利率继续走低),年年滚存30年只到127万,与30年锁定的差距扩大到约64.5万。
乐观情景——若未来滚存利率回升至1.5%(再投资环境改善),年年滚存30年约156.31万,与锁定的差距收窄到约35.2万。
在两种情景下,结论方向一致:只要你不存在中期流动性硬约束,拉长久期、锁定长期利率,大概率是有利的。我用”大概率”这个词是审慎的——因为它依赖于一个关键假设:你能把这笔钱”锁得住”。一旦中途被迫赎回,锁定期内的流动性折价可能吞噬掉全部利差。
调整建议:给你的三笔钱做一次久期分层
落到操作上,我不建议”把所有钱都锁30年”,那是一种新的风险(流动性风险)。从资产负债匹配的角度,我更建议把家庭可投资资产按”用途+期限”分层:
第一层,1-3年的活钱:留足应急和短期开支,接受低收益,这笔钱的核心诉求是流动性而非收益率。
第二层,3-10年的中期目标:教育金、换房等,可配置中期锁定类产品,把久期拉长到与目标匹配。
第三层,10年以上的养老/传承本金:这部分才是真正应该拉长久期、锁定长期利率的部分。对中高净值家庭,这一层还值得叠加权益类资产的配置,用夏普比率(Sharpe Ratio)权衡风险收益,而不是单纯追求”无风险锁利”。
回到精算的语言:你的目标不是”找到最高收益的产品”,而是让资产的久期,尽可能匹配负债(你的养老、教育支出)的久期。利率下行时,这一点比任何时候都重要。
一句话建议
长期利率跌破2%之后,别再只盯着”哪个产品利息高”了——在利率下行周期里,锁定久期本身,就是最大的收益来源;但前提永远是,锁进去的是你真正用不上的那部分钱。
(本文利率数据来源:财政部中债国债收益率曲线、Trading Economics,均为公开官方/机构数据;复利测算为精算模型结果,投资有风险,具体配置请结合个人情况审慎决策。)
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。