
分红险演示利率从3.9%砍到3.5%:为什么我们业内说这是”挤水分”,而不是”砍收益”?
我是超哥。这两天有个客户拿着两份计划书来找我,一份是3月前备案的老产品,演示利率3.9%;一份是6月后备案的新版本,演示利率3.5%。他问我:”超哥,同一家公司、同一个保额,计划书上第30年的数字少了十几万,是不是你们保险公司偷偷降我收益了?”
延伸阅读:《10年期国债收益率跌到1.71%:同样100万,锁30年比年年滚存多赚50万》。
延伸阅读:《分红险演示利率下调40bp,到底动了谁的蛋糕?》。
这个问题问得好,好到值得写一篇文章。因为答案恰恰相反——被砍掉的那部分,从来就不是你的收益,而是我们业内说的”水分”。演示利率不是承诺,是假设。
今天我把这层窗户纸捅破,分三个问题讲清楚:它砍的是什么?为什么必须砍?砍完之后客户该看什么?
一、砍的到底是什么:三个利率,一个都不能混
先把概念钉死。我们业内看一张分红险计划书,眼睛里只有三个数字:
第一个,预定利率(保证利率)。这是写进合同、保险公司必须兑付的部分。2025年7月,在预定利率与市场利率挂钩的动态调整机制首次触发后,分红型产品预定利率上限由2.0%下调至1.75%(来源:中国保险行业协会2025年二季度例会发布研究值1.99%,中国人寿、平安人寿、太平洋寿险、工银安盛等随后公告)。注意,这次演示利率调整,一分钱都没动它。
第二个,演示利率。这是计划书上那串好看的推算数字,是监管规定的”利差演示”口径下的假设值,不写入合同、不构成任何承诺。它从3.9%降到3.5%——而各公司高于3.5%的产品须在2026年6月30日前完成变更备案或报送停售(来源:财联社2026年3月27日报道、新华网2026年4月8日转载《经济参考报》)。
第三个,红利实现率。这才是真正决定你到手多少钱的指标——实际派发的红利÷计划书演示利益。自2023年分红险实现率强制披露制度落地后,这个数字每年可查。
三个数字的关系,用一行公式就能说透。演示收益率近似等于:
演示收益率 ≈ 0.7 × 演示利率 + 0.3 × 预定利率 − 费用摊薄项
其中0.7就是监管统一的盈余分配比例下限(不低于70%,见银保监办发〔2020〕6号)。把演示利率从3.9%换成3.5%,下调40个基点,按这个公式,演示收益率的降幅大约只有0.28个百分点——传导到客户端的实际影响不足10%。也就是说,客户看到计划书上数字变少,绝大部分来自”假设变保守”,而不是”真金白银变少”。
二、为什么必须砍:3.9%的假设,行业根本兑现不起
这一节是全文的核心,也是我们业内最不愿意在酒桌上聊的部分。
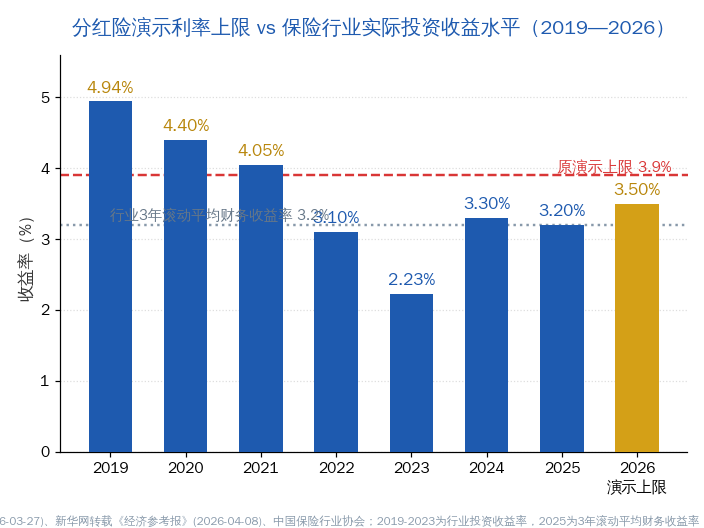
2026年,10年期国债收益率已降至1.8%左右(来源:新华网、经济参考报2026年4月报道)。险资的长期收益水平,业内普遍的估算是:险资长期收益率 ≈ 10年期国债 + 1.5%—2%,即3.3%—3.8%的区间。而根据财联社报道,2019—2023年保险公司投资收益率从4.94%一路下行至2.23%。
再看行业口径:人身险业过去3年滚动平均财务收益率约为3.2%(来源:财联社2026年3月27日)。
现在把两组数字摆在一起——保险公司投资端的中枢是3.2%,而计划书上演示的负债成本假到3.9%。中间这0.7个百分点的缺口,就是行业俗称的”利差损”风险源头。
假设一家公司今天卖出去100亿保费的分红险,按3.9%演示,30年后要在资产端多赚出多少?用复利粗算,缺口规模是数十亿量级。这不是恐吓,这是精算部每天早上睁眼就要面对的现实。
所以监管在2026年推动演示利率上限从3.9%降至3.5%,同时给出2025年度实际分红水平的指导意见——3.2%。这个数字不是拍脑袋,它跟前述”3年滚动平均财务收益率3.2%”几乎完全对应。换句话说,监管是把行业真实能赚到的钱,直接写在了演示上限附近。
对外经贸大学保险学院王国军教授的一个数据很能说明问题的紧迫性:80%的分红险投诉源于收益与预期不符。预期从哪来的?就是从那张写着3.9%的计划书来的。
三、砍完之后看什么:把眼光从”上限”挪到”实现率”
演示利率上限统一到3.5%之后,行业其实被逼进了一个更健康的赛道。以前大家比谁的演示数字高——你写3.9%,我就写4.25%(确实有激进产品这么干过);现在上限一样了,比什么?比实现率,比投资能力,比偿付能力。
这一点在2026年一季度数据上已经能看出苗头:54家寿险公司前五大热销产品中,分红险保费规模达2138亿元,占比48%,位居各险种第一;头部险企浮动收益型产品在新单期交保费中占比已超90%(来源:经济参考报2026年4月)。盘子做大了,那就更得看清底层。
这里必须提一个国际对标。香港保监局在2026年3月31日生效的GN16+指引中,明确要求保险公司公开2010年后所有在售保单的分红实现率、每年6月30日前更新、历史数据可追溯30年,并设定港元保单演示利率上限6.0%、非港元保单6.5%。注意,香港的上限比内地高得多——不是香港更激进,而是它的投资范围、资产配置自由度和市场利率环境不同。我们业内看这件事的态度很清楚:上限高低只是表象,透明度和可验证性才是制度的真功夫。
下表把内地这次调整前后的关键参数做个汇总,建议收藏:
| 监管参数 | 调整前 | 调整后 | 依据/来源 |
|---|---|---|---|
| 分红险预定利率上限 | 2.0% | 1.75% | 预定利率动态调整机制首次触发,2025年7月 |
| 分红险演示利率上限 | 3.9% | 3.5% | 2026年3月业内共识,存量产品6月30日前变更备案 |
| 2025年度实际分红水平指导意见 | — | 3.2% | 行业3年滚动平均财务收益率约3.2% |
| 盈余分配比例下限 | 70% | 70% | 银保监办发〔2020〕6号 |
| 分红实现率披露 | — | 强制年度披露 | 2023年分红险实现率强制披露制度落地 |
小结:给客户的3条行动建议
第一,旧保单不受影响,不用抢购也不用退保。演示利率只规范新保单销售时的说明文件,不会改变既有保单的未来实际分红水平。2026年6月30日前买的高演示利率老产品,合同效力照旧,但请记住——那个3.9%依然是假设,不是承诺。
第二,选产品先看三年平均实现率,再看偿付能力。实现率长期稳定在90%—105%区间的公司,比一家偶尔冲到120%的公司更值得托付。偿付能力充足率、总投资收益率波动区间,这两张表比计划书好看得多。
第三,接受”低保证+高浮动”是长期趋势。从1.75%的保底,到部分公司主动压到1.25%(如中英人寿2026年2月备案的福满佳C款),保证部分在往下走,浮动部分在往上走。这意味着分红险正在从”类存款产品”回归”保险产品”的本源——买它,就是买一家公司的长期投资能力,而不是买一个锁定的数字。
我做这行十几年,见过2019年4.94%的好年景,也见过2023年2.23%的难年景。演示利率从3.9%降到3.5%,在我们业内看来不是坏事,是把行业从”拼数字”拉回”拼本事”。数字变保守了,钱不一定变少;数字变狂了,钱才真有可能变少。
下篇我们聊聊各家公司2025年度分红实现率的横向对比,看看谁在裸泳。
(本文数据来源:中国保险行业协会例会发布、财联社、新华网转载《经济参考报》、银保监办发〔2020〕6号文、行业公开披露信息。本文不构成投保建议,产品选择请结合自身风险承受能力。)
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。