
城乡居民养老多缴多得:一年交360元和4800元,退休后每月差600元,差距是怎么算出来的?
城乡居民养老保险有个总被人忽略的真相:同样是缴满15年,交最低档和交最高档,退休后领的钱能差出一大截。有人算过一笔账,一年交360元的人,和一年交4800元、坚持20年的人,每月到手的养老金差了600多块。
这笔账不是随口一说,它来自广东省江门开平市人社局2025年11月19日公开的一份官方测算案例。你把同样的缴费档次复制到任何地方,逻辑都是通的。今天就把”多缴多得”这四个字,用数字拆给你看。
同样按最低档缴,一年才多领42块钱的档口
先看最省钱的做法。按开平市人社局的案例,居民养老的基础养老金最低标准是每人每月242.5元。如果每年按360元这一最低档次缴费,政府的缴费补贴是每年30元。
连续缴15年,个人账户累计大约是(360元+30元)×15年=5850元,这里暂未计利息。退休后个人账户养老金部分,是5850元÷139≈42.1元。
加上242.5元基础养老金,这个人每月总共能领到的钱,大约是284.6元。这就是最低档的真实水平——每个月不到300块。
往上提到1800元档,差距马上拉开
还是这同一个官方案例。如果每年按1800元这一中高档缴费,政府的缴费补贴提高到每年60元。
连续缴15年,个人账户累计大约是(1800元+60元)×15年=27900元,同样未计利息。个人账户养老金部分,27900元÷139≈200.7元。
加上242.5元基础养老金,这个人每月大约能领443.2元。对比最低档的284.6元,每月直接多出约160元,一年下来就是近2000元。
你注意看,多出来的这一部分,完全来自个人账户的差异——基础养老金242.5元所有人都一样,真正的差距是个人账户里”多缴”滚出来的钱。
最高档加长缴,差距直接翻三倍
这一组数字最说明问题。按开平市案例,如果每年按最高4800元档缴费,补贴仍是每年60元,并且这个人坚持缴了20年,而不是最低要求的15年。
个人账户累计大约是(4800元+60元)×20年=97200元,未计利息。个人账户养老金部分,97200元÷139≈699.3元。
加上242.5元基础养老金,每月总共约941.8元。这与最低档每月284.6元相比,就是一个月多657元,一年差出近8000元,且每月领取金额是最低档的三倍多。
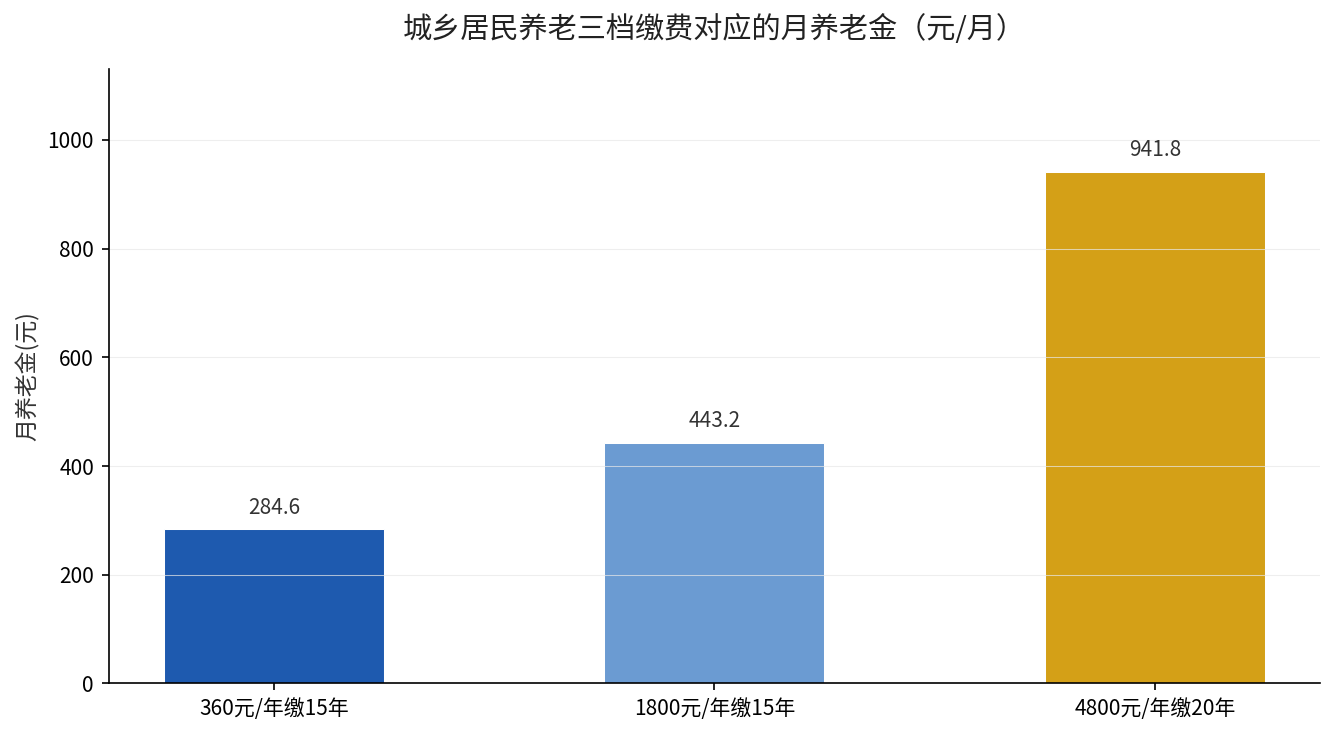
三档放在一起,阶梯非常清楚:最低档月领284.6元,中档443.2元,最高档长缴941.8元。这不是运气,是”多缴”和”长缴”两个变量在同时放大结果。
差距到底从哪三个层面来?
第一层是缴费本金。360元和4800元,一年就差了4400多元,十五年、二十年累积下来,本金差距本身就是巨大的。
第二层是政府补贴。最低档补30元,中高档补60元,补贴直接进个人账户,也在帮你放大本金。有的地方还在往上调——比如浙江台州2026年起,2000元档的缴费补贴从每人每年200元提高到500元(台人社发〔2026〕4号),高档次补贴的力度更明显。
第三层是复利时间。同样4800元档,缴15年和缴20年,账户从72000元涨到97200元,多缴的5年不是白费,是按复利和补贴一起往前滚。
那么到底该选哪一档?
如果你收入稳定、手头宽裕,能往高档缴就往高档缴。城乡居民养老的待遇天花板不高,个人账户基本是唯一能靠”自己多存”来抬高待遇的通道,多缴的钱最终都回到你自己账户里,还能继承。
如果你经济压力大,至少别停在最低档。哪怕是提到中间偏上的档次,二十年下来的复利和补贴累积,也能让每月待遇明显上一个台阶。
还有一句话要放在心里:别只盯着”缴满15年”。15年只是领钱的最低门槛,不是最优解。有条件的人,把缴费年限拉长,比单纯提高某一年的档次,复利效应往往更划算。
想知道你自己按当前档次退休能领多少,留言告诉我你的省份、缴费档次和已缴年限,我帮你按这个公式算一遍。你的居民养老保险现在停在哪个档?这种”多缴多得”的账,值得现在就动手盘一盘。