
个人养老金每年缴满12000元,到底能帮你少交多少税?3个误解一次说清
「开个人养老金账户,年底能退税」——这句话你刷到过无数遍,但真要算能省多少、怎么省、值不值得开,很多人心里其实是笔糊涂账。今天就拿每年12000元这个上限,把节税这件事拆开,顺便戳破三个最常见的误解。
先问两个问题:你能享受的,到底是什么优惠
第一个误解:很多人以为个人养老金是「政府白送钱」。错。它的核心好处是税收递延,不是补贴。你往里存的钱,在缴费环节可以从应纳税所得额里扣除,相当于当年少交税;投资收益环节暂时不征税;等到领取环节,再统一按3%的税率交税。
第二个误解:有人以为「缴多少都能扣」。错。政策白纸黑字写的是,个人养老金每年缴费上限12000元,每年最多能拿这12000元去抵扣税前收入,多存的部分不享受这个优惠。这个上限,是人力资源社会保障部、财政部、国家税务总局等五部门联合印发的《个人养老金实施办法》(2022年)里定死的,不是银行或基金公司说了算。
拆开来看:税负到底省在哪一环
拆开看,节税的关键,在于「现在的高税率」和「将来的3%」之间的差距。个人养老金适用的是递延型税制。缴费时按你现在的边际税率扣,领取时只按3%交。你现在的税率越高,省得越多。
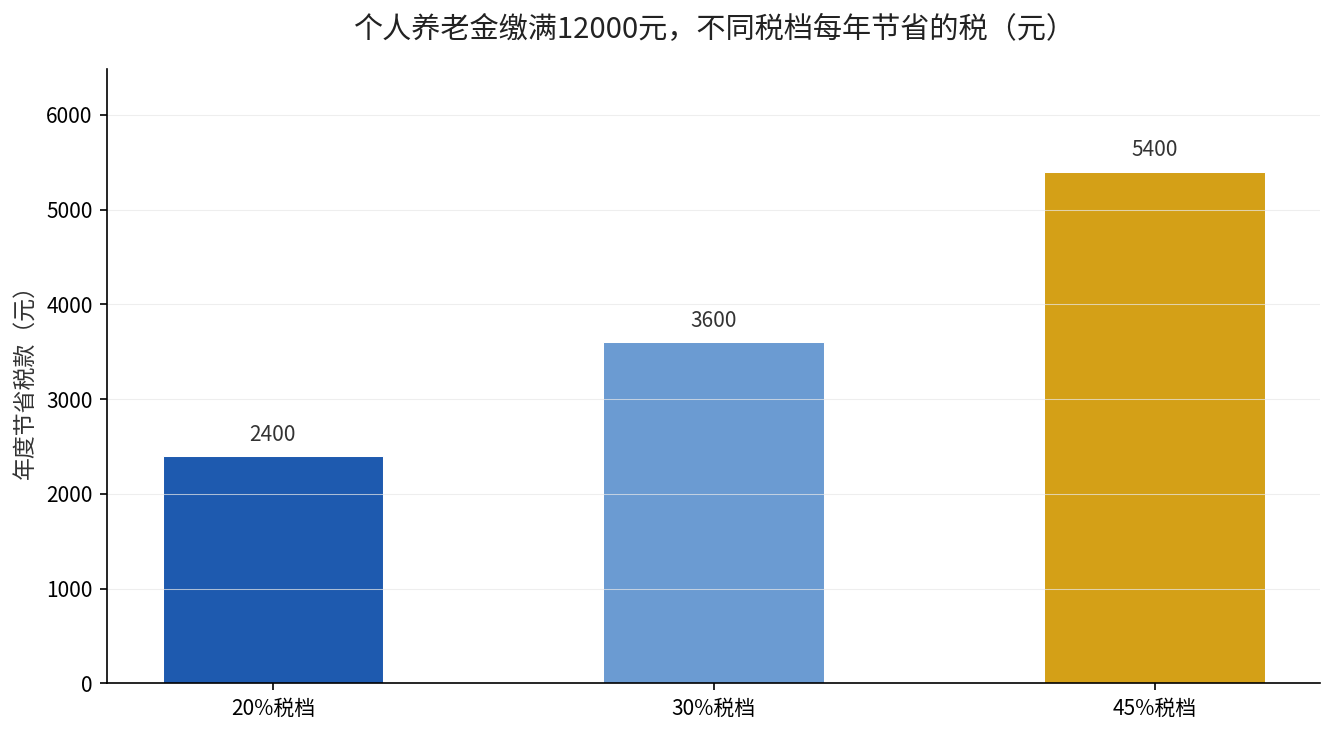
算一笔账:如果你收入对应的边际税率是20%,每年缴满12000元,缴费环节就少交12000×20%=2400元税;如果税率是30%,就省12000×30%=3600元;到了最高档45%,一年能省12000×45%=5400元。而领取时那12000元只按3%交360元。这一进一出,中间的差额就是你实实在在的节税收益。
这三档税率的税前扣除标准,对应的是《中华人民共和国个人所得税法》里综合所得适用的累进税率表。你具体落在哪一档,跟年收入、专项扣除都有关系,不是拍脑袋就能定的。
所以结论很直白:边际税率越高的人,开账户越划算;税率越低的人,节税空间越小,甚至要算清楚3%领取税是否划算。
第三个误解:现在省的钱,将来要还吗
要还,但只还一小部分。递延不是免除,是把税推迟到领取环节,并且只按3%收。你把「现在省下的大额」和「将来交的3%」一减,就是净省。对中高收入人群,这个净差额非常可观。
但要注意两个前提:第一,这笔钱打入个人养老金账户后,不到法定领取年龄或规定情形,取不出来,流动性是被锁死的。第二,账户里的钱你可以自己选产品——存款、理财、基金、保险都行,产品的盈亏归你自己,跟节税是两码事。
这个「领取只按3%」的税率,是政策里单独明确的低税率通道。换句话说,国家用低领取税率来鼓励你长期持有,别把递延当成了今天纯薅羊毛。
哪些人不该盲目开
一类是收入很低、本来就达不到起征点的人。他们当年应纳税所得额是0,缴费抵扣也抵不出税来,反而要把钱锁进去几十年,领取时还要再交3%,这类人开了反而亏。
另一类是手头现金流特别紧、随时可能要用这笔钱的人。个人养老金是长期锁定账户,急用钱基本取不出。如果你连应急的钱都紧张,先别把钱锁进去,节税那点收益不值得牺牲流动性。
我们之前专门算过《个人养老金节税按12000元算,税率20%每年净省2040元》,里面把20%、30%、45%三档的净省数字都列全了,想对着自己税率查的可以点进去看看。核心规律不变:税档越高,账越漂亮。
一句话给你答案
依据人社部、财政部联合发文(人社部发〔2022〕号文)关于个人养老金制度的通知,全面实施的缴费限额与税收政策就是上面这套。你对照自己的税档,就能算出一年到底能省多少。
个人养老金节税,本质是用今天的流动性,换「高税率抵扣、3%领取」的税差收益。收入越高、越能放长线的人,越该开;收入低、等钱用的人,先别急着开。
如果你也在想这些:缴费能分月还是必须一年一缴?——可以一次性也可以分期,只要全年总额不超过12000元。账户里的产品能换吗?——可以,存款、理财、基金、保险之间能转换。
退休后怎么领?——可按月、分次或一次性领取,统一按3%计税。想核对你的边际税率到底在哪一档,把你的年收入区间留言告诉我,我一条条帮你算,让你看清楚这12000元到底能帮你少交多少税、值不值得现在就把钱锁进去。
想核对你的边际税率到底在哪一档,把你的年收入区间告诉我,我一条条帮你算,让你看清楚这12000元到底能帮你少交多少税、值不值得现在就把钱锁进去。