
个人账户记账利率从8.31%降到2.62%:同样10万本金,30年后利息差出14万
你的养老金个人账户,每年都在”自己给自己算利息”。这笔利息的利率,从2016年的8.31%,一路降到了2024年的2.62%。利率腰斩再腰斩,你的养老钱到底少赚了多少?
我们拿同一笔10万元本金来算这账,看看高利率年代和低利率年代,结局差多少。
同样10万块,高利率和低利率各滚出多少
先定一个具体的人:老李个人账户里有10万元本金。假设这笔钱从45岁放到60岁退休,一共滚15个年头,不追加、不支取,只吃每年的记账利息。
如果每年按8.31%记账,用复利公式——10万 × (1+8.31%) 的15次方,退休时账户滚到约33.1万元;如果每年只按2.62%记账,同样15年,账户只能滚到约14.7万元。两者相差18万出头。
当然,实际缴费是每月往里进的、利率也是逐年变的,不能拿一个固定利率硬套。但这个对比能让你看清一件事:利率从8%掉到2%这个区间,对长期滚存的养老钱来说,绝不是小数目。
利率到底是怎么从8%掉到2%的
职工基本养老保险个人账户记账利率,自2016年起全国统一,由人社部、财政部每年6月公布一次。根据《统一和规范职工养老保险个人账户记账利率办法》(人社部发〔2017〕31号,2017年4月13日印发),这个利率主要参考职工工资增长和基金平衡状况确定,且不得低于银行定期存款利率。
我们把2016年至今的全国统一记账利率排下来,趋势一眼就清楚:
- 2016年 8.31%、2017年 7.12%、2018年 8.29%、2019年 7.61%——连续四年高位,都在7%以上。
- 2020年 6.04%、2021年 6.69%、2022年 6.12%——跌到6%这一档。
- 2023年 3.97%、2024年 2.62%——断崖式下探,两年跌破4%、3%。
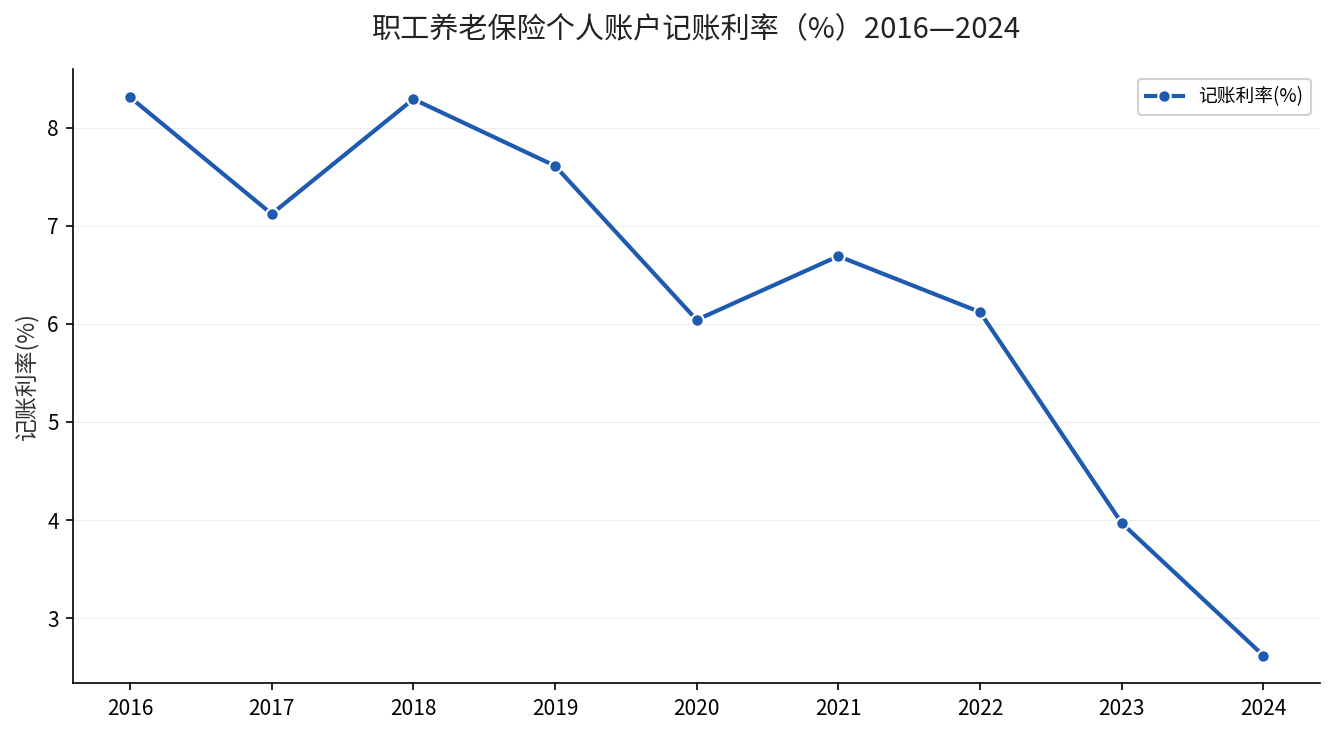
这张图的斜率,就是你的养老钱”增值速度”的斜率。前七年还能跑赢通胀,这两年已经逼近银行定期存款的收益水平。
拆开看:一笔利息是怎么被”腰斩”的
同样10万本金,光看单年利息,差距就很直观。按8.31%算,一年利息8310元;按2.62%算,一年利息只有2620元。单年就差了5690元。
这还只是单年的账面差。个人账户养老金是”利滚利”的,退休时你的个人账户养老金=个人账户储存额÷计发月数(60岁退休是139个月)。储存额越高,每个月领得越多。利息被腰斩,意味着你退休时个人账户这个”分母之上的分子”长期看在缩水。
| 利率档 | 10万本金单年利息 | 15年复利后账户 | 两档差距 |
|---|---|---|---|
| 按8.31%滚存 | 8310元 | 约33.1万元 | 单年差5690元,15年差约18万 |
| 按2.62%滚存 | 2620元 | 约14.7万元 |
注意:这张表是”固定利率、单笔本金、15年不动”的理想化测算,不是你的实际到账数。真实账户每年是持续缴费、利率逐年变化的。但它足够说明问题——利率这个变量,对长期养老储蓄的放大作用非常大。
还有一类”城乡居保”的个人账户,记的是另一套利率,由各省自己定。比如安徽省2025年城乡居民基本养老保险个人账户记账利率是3.59%(皖人社秘〔2025〕69号,2025年4月14日印发),福建是3.16%(闽人社文〔2025〕26号,2025年3月31日印发),广东是2.49%。看着比职工个账的2.62%高,是因为两者分属不同制度、不同计息口径,别混着比。
结论:你抓不住的利率,和你抓得住的年限
记账利率是国家定的,你改不了。但有两件事是你自己能决定的。
第一,缴费年限。个人账户养老金是按月从账户里扣,账户堆得越高、领得越久越划算。利息再低,本金和年限还是你自己的。
第二,别把养老钱全押在”利息增值”这一个指望上。个人账户之外,还有基础养老金打底,另外个人养老金、商业年金可以作为补充。利率下行的年代,多腿走路比单腿吃利息更稳。如果你还没动个人养老金,可以看看这篇个人养老金开户,卡在12月31日这个节点,一年少领5400元,把税前扣除和养老储备一起办了。
想知道你自己个人账户现在滚到多少、按当前利率还能滚到多少,打开电子社保卡,个人账户储存额和历年记账利率都能查到。把你的缴费年限和账户余额发出来,我帮你算清退休时个人账户养老金每月到底能领多少。