
同样缴的是第一支柱,职工月领3900、居民月领275,这14倍的差距到底卡在哪?
先给你摆一个很多人没意识到的数字:全国参加基本养老保险的人超过10.76亿,可这10个多亿根本不是领同一本账的。大账里面分了两本,一本是城镇职工,一本是城乡居民。它俩名字里都带”养老”,待遇却差出一个天上一个地下。
今天不绕弯子,就用人社部最新一份官方公报里的真实数据,把这两本账摆在一起算清楚。看完你就明白,你的养老金高低,其实从你交的是哪一本那一天起就注定了一大半。
先看总数:10.76亿人,钱却分了两堆
根据人社部发布的《2025年度人力资源和社会保障事业发展统计公报》,截至2025年末,全国参加基本养老保险人数为107591万人。这个数里,参加城镇职工基本养老保险的有54672万人,参加城乡居民基本养老保险的有52919万人。
注意,两拨人几乎一样多:职工5.47亿、居民5.29亿。可钱完全不是一回事。职工这笔基金,全年收入79170亿元、支出71203亿元、累计结余78685亿元;居民这笔,全年收入只有9487亿元、支出6223亿元、累计结余19774亿元。
职工账户里的钱(结余78685亿)是居民账户(结余19774亿)的差不多4倍。人群数量差不多,钱却差出4倍,这背后才是真问题。
同样领养老金,月到手的差距一眼看穿
我们把”基金支出”摊到每个实际领钱的人头上,就能算出一个月人均能花出去多少。这里说明一句:基金支出除以领取人数,得到的是人均月支出水平,跟每个人的实际到手不完全一样,但能很直观地看出两本账的悬殊。
城镇职工这头,离退休人员是15215万人,全年支出71203亿元,摊下来人均每月约3900元。城乡居民这头,实际领取待遇的是18820万人,全年支出6223亿元,摊下来人均每月约275元。
3900对275,差了14倍还多。同样叫”养老金”,同样的国家、同样的制度框架,一个人一个月领四千,另一个人一个月领两百七。这个差距,不是运气,是机制设计出来的。
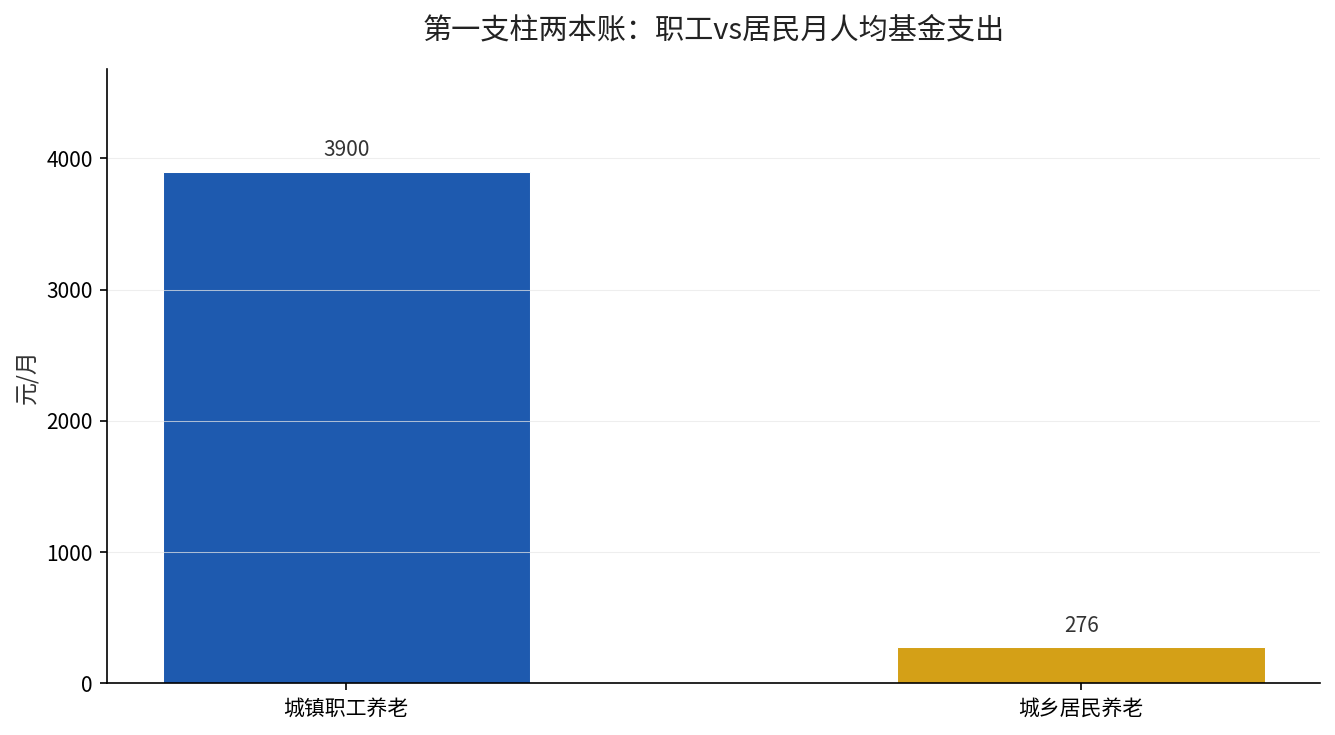
上图就是这两本账的直观对比。柱子的高度差,就是你现在正在经历的、或者将来要经历的现实。
差在哪?三个源头,一个比一个关键
第一,钱从哪来不一样。职工的养老金是单位和个人一起缴的,单位帮你缴16%左右的统筹部分,你自己缴8%进个人账户,等于有人替你出了大头。居民则基本靠个人缴费加政府补贴,很多人一年就交个几百块,攒不出量。
第二,缴费的”底子”不一样。职工是拿工资当基数,按月按比例缴,工资越高、缴得越多,账户越厚。居民是分档次一次性缴,多数人选的是最低档次,一年两三百块,就算缴满15年,积累也有限。
第三,发钱的口径不一样。职工退休后按”基础养老金+个人账户养老金”算,基数跟着社平工资走,几十年的积累会在退休时兑现成一笔像样的月钱。居民则是”基础养老金(政府发)+个人账户养老金(自己攒的)”,其中基础养老金这块,全国最低标准2025年是163元,地方再加一点,撑死也就几百块。
三个源头叠起来,才堆出了14倍的月亮差。想拉平这个差距,口头上说”提高居民养老金”容易,真要让10.76亿人里的一半人待遇上一个台阶,靠的是财政、缴费、设计一起动,不是一句话的事。
算完这笔账,你能做什么
如果你还在上班,能参加职工养老就尽量别只挂个居民养老。就算你是灵活就业,也可以自己按职工身份参保缴费,待遇的起点完全不一样。
如果你已经退休、只能领居民那一本,也别忘了两件事:一是基础养老金标准每年在往上调——全国最低标准2024年是123元,2025年提高20元到了143元,各地还会在中央标准之上再往上加,这笔账我们之前专门拆过(城乡居民基础养老金从143元涨到163元,这3件事你得弄明白);二是你当年缴的档次越高、缴的年限越长,个人账户那部分就越多。补缴的机会,错过就真的没了。
想知道自己到底适合走职工还是居民、退休能拿多少,留言你所在的城市和缴费年限,我帮你算一笔清楚的账。