个人养老金334只基金里,同是1.2万缴一年,选“固收+”和选纯债,20年后能差出多少?
先摆一个数字:截至2026年9月27日,纳入个人养老金基金名录的基金是334只,来自69家基金公司。这334只,乱花渐欲迷人眼,但真正决定你退休那笔钱多寡的,不是选没选到“最好的那只”,而是你把它放在了哪一类资产上。
老李的两条路:同样1.2万,一个全押纯债,一个配了“固收+”
我们就按同一个人算两笔账。老李40岁,距离退休还有20年,每年往个人养老金账户存满1.2万元,国家还给节税。问题只在于:这1.2万,买偏稳健的纯债方向产品,还是买“固收+”方向产品?
“固收+”是什么?它不是一只基金,而是一类策略:债券打底,再配一点权益、可转债,想在控制波动的前提下多争取一点收益。新华社2026年10月8日的报道里说得清楚——它的风险收益特征,正好卡在纯债和纯权益之间。
为什么要单独说这事?因为就在2026年9月29日,易方达、华夏、富国等26家公募集中给旗下的“固收+”产品增设了Y类份额,一共26只:14只二级债基、11只偏债混合基金、1只FOF。也就是说,你个人养老金账户里现在能买到的“固收+”产品,一下子多了26个新选择。
| 对比项 | 纯债方向 | “固收+”方向 |
|---|---|---|
| 底层资产 | 主要是债券 | 债券为主,加少量权益/可转债 |
| 风险收益位置 | 更低波动、更低预期收益 | 介于纯债与权益之间 |
| Y份额费率 | 管理费普遍低于A/C份额 | 管理费、托管费“腰斩”,不收销售服务费 |
| 适合谁 | 离退休近、求稳 | 离退休远、愿意为长期收益多扛一点波动 |
这张表先放在这,结论先不急着给。我们把账算下去就知道,为什么“离得远的人,不该全押最稳的那一头”。这里“26只、14只二级债基、11只偏债混合”这些数,都来自人社部备案披露的个人养老金基金名录扩容记录。
算一笔20年的账:多两三个百分点的年化,到底值多少
先用最简单的方式看差距。假设纯债方向产品的长期年化收益接近无风险利率、落在2%这一档,而“固收+”因为多吃了一点点权益,长期年化按4.5%来估。差别看起来也就2.5个百分点。
但复利是时间的乘法器。同样每年年底存1.2万、连续存20年,本金一共24万,我们把两种年化分别滚一遍:
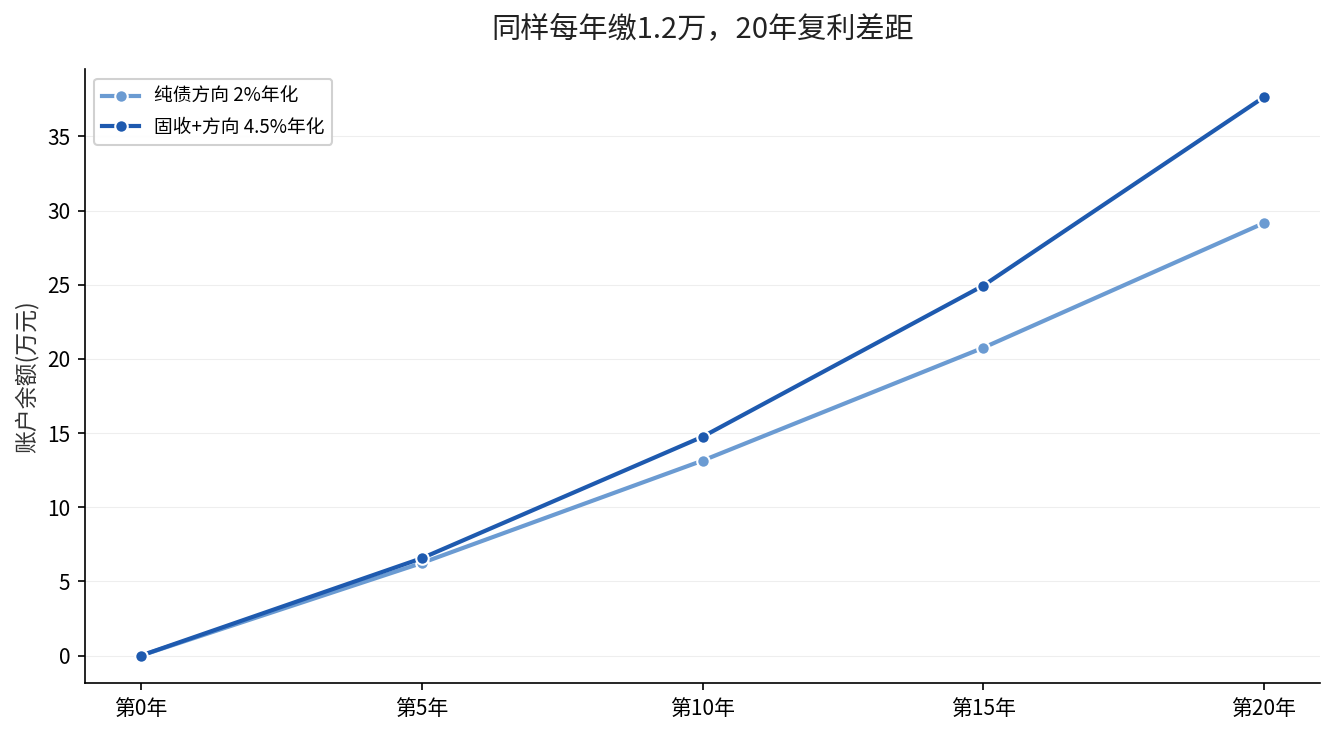
按2%年化滚,20年后账户余额约29.16万元,利息约5.16万;按4.5%年化滚,20年后余额约37.65万元,收益约13.65万。两个数一比,差出8.49万元——这还只算了20年,而且没算保费收益率的极端情况。
关键不在这个精确到分的数字,而在这句大实话:你的缴费期限越长,这个年化差距被放得越狠。老李还有20年,8.5万的差距已经很扎眼;如果是个30岁的年轻人,有30年复利,这个差距能再往上翻一大截。
多出来的那点收益,代价就是“中间会难受”
那是不是人人都该上“固收+”?真不是。上面8.5万的差距,前提是你能扛住中间那几年的波动。“固收+”里毕竟有权益仓位,市场一震荡,你账户净值会回撤,这时候你会难受、会想卖——而个人养老金账户的钱,可是到了退休才能动的。
这个“扛不扛得住”,才是比“年化高不高”更重要的变量。一个50岁、还有10年退休的人,和一个30岁、还有30年退休的人,选的产品本来就不该一样。前者求稳,后者要的是长期资产的增值空间。
别只看收益,那笔省下的费也是你的钱
还有一个很多人漏掉的点:费。这次“固收+”上Y份额,费率是实打实“腰斩”的。查证一下就知道——招商安阳Y的管理费降到0.175%、托管费0.05%;永赢鑫欣Y管理费0.2%、托管费0.025%;华夏鼎泓债券Y类管理费0.3%、托管费0.1%,而且都不收销售服务费。
管理费、托管费从“1%级别”降到“0.2%级别”,看似不起眼,但它是每年都从你账户里扣的。20年累下来,费率差也能吃掉你几千上万块。选产品时,把费率那一栏翻出来看一眼,比盯着排行榜上的七日年化有用得多。
一句话给你答案
离得越远,越不该把养老钱全锁在最稳、利息最薄的那一档上;离得越近,越不要去赌最后几年的波动。你现在离退休还有几年?先把这个问题答了,再决定这1.2万往哪放。至于账户里的钱具体怎么投,可以看我们另一篇这1.2万到底该怎么投。
本文数据来源:其一,人力资源社会保障部发布的个人养老金基金名录扩容信息,“334只基金、69家基金公司”出自该名录(截至2026年9月);其二,“26家公募增设26只固收+Y份额、14只二级债基、11只偏债混合、1只FOF”及各产品Y份额费率,出自新华社2026年10月8日《26只“固收+”Y份额上线》公开报道;其三,个人养老金每年12000元限额扣除、领取时按3%单独计税,依据财政部、国家税务总局有关个人养老金个人所得税政策的公告。
想知道你按现在的年龄、收入,20年后账户大概能滚到多少,留言说一句“算账”,我把这条复利线给你拉出来。