
个人养老金开户,卡在12月31日这个节点,一年少领5400元
小李今年35岁,在杭州一家互联网公司做运营,月薪两万出头。去年底他就听同事在聊”个人养老金能抵税”,一直拖着没办。前两天财务在群里发了个提醒:今年想享受抵税,得在12月31日前把钱缴进去。他这才慌了神——这户,现在开还来得及吗?
这种”卡在年底才想起来”的人,不止小李一个。个人养老金账户本身没有截止日,什么时候都能开;但你要用它来抵今年的个税,就必须赶在当年12月31日之前完成缴费。错过一天,这5400元的省税额度就得再等一年。
说白了,开户是”随时都能办”,但”今年能不能享受税优”,被12月31日这一刀切成了两半。很多人没想清楚这个区别,结果白白错过一整年的抵扣额度。
到底差在哪?就是这一笔”税前扣除”
个人养老金的税收政策,核心写在两份文件里。一份是财政部、税务总局2022年第34号公告,把”领钱时再交税”的递延规则定了下来;另一份是人社部发〔2024〕87号通知,从2024年12月15日起,让这个制度在全国落地,不再限于原来的36个先行城市。
简单说,你往账户里缴的这笔钱,当年就能从应纳税所得额里税前扣掉,上限是每年12000元。你现在扣得越多,当年少交的个税就越多。而这个”抵扣”,是按你落在哪个税率档来算的。
这7档税率,从3%到45%,中间的省税力度差得不是一点半点。落在3%档的人,顶格缴12000元,当年省360元;落在45%档的人,同样这12000元,能省下5400元——差了整整15倍。
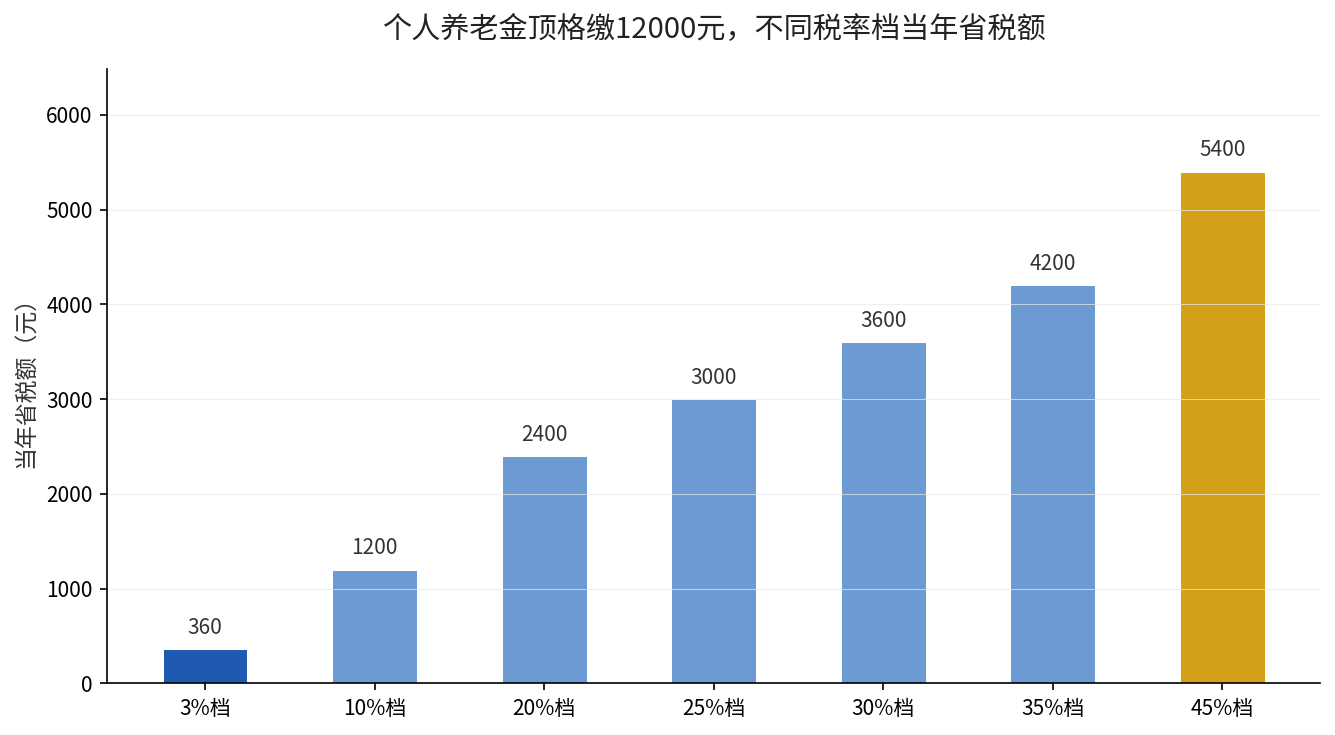
这个差距,就是小李这类人最该早点动手的原因。税档越高,越不能拖。缴得越早,这笔税前扣除就越早落袋;晚了,等于把今年的额度白白让出去了。
那12000元,到底是不是”必须缴满”?
很多人对个人养老金有个误解:以为只要开了户,就必须一年缴满12000元。其实完全不是。根据人社部发〔2024〕87号通知,个人养老金实行个人账户制,缴费完全自愿,上限是12000元,你可以缴1000、缴5000,也可以某一年一分不缴。
账户是”活”的:额度不要求月月缴、年年用,当年没缴的额度也不会结转到下一年。你就是想”先开个户占个位、以后再说”,也完全合规。
但反过来,正因为额度不结转,才更要盯紧12月31日这个节点。小李这种情况,如果真想用足今年的抵税额,就得在这个月底前,把想缴的钱放进账户,并且走完银行或券商那边的绑卡、入金流程。
怎么开、里面的钱还能怎么用?
开户现在很简单,主流入口有三个:国家社会保险公共服务平台、”掌上12333″APP,或者电子社保卡小程序。你选择一个符合条件的商业银行或券商作为资金账户,几分钟就能办完。
缴进去的钱不是只能躺着,可以投向四类产品:储蓄存款、银行理财、商业养老保险,还有公募基金。这四类产品的收益、风险、锁定时间各不相同,选哪类直接决定你将来账户里能滚出多少。这笔账我们之前在《个人养老金四类产品横向对比:你的12000元该买哪种》里拆过,没看过的可以回去翻一翻。
给小李们的三条实操建议,照着做就行:
- 第一步,确认自己今年想不想抵税、想抵多少。先打开个税APP,看上一年的”应纳税所得额”落在哪个税率档,再决定缴多少。
- 第二步,如果确定要抵今年的税,赶在12月31日前完成入金。绑卡、转账都有到账时间,别卡在最后一天。
- 第三步,钱进账户后别让它闲着,结合自己的风险承受能力,在四类产品里做个配置,而不是默认丢进活期。
最后留个问题给你:你的纳税税率落在哪一档?如果还不清楚,打开个税APP看一眼”应纳税所得额”,再对照上面的图,就知道自己顶格缴12000元到底能省多少。拿不准的,留言”税档”,我帮你算这笔账。