
预定利率从3.5%降到2%:长期储蓄险的IRR缩水了多少?
从精算角度看,客户问”现在买储蓄险还划算吗”,其实问的是一个更具体的数:当预定利率从3.5%一路降到2%,你锁进保单里的那笔钱,内部收益率(IRR,把未来所有现金流折现到今天的年化收益率)还剩多少?作为北美精算师(FSA),我不打算给你”买/不买”的一刀切答案,而是用一个透明的简化模型,把这件事算清楚——结论会以概率和条件来表述,而不是拍胸脯。
先厘清:预定利率不是你的收益率
很多人把”预定利率2.5%”误当成”我保证拿到2.5%”。这是两回事。预定利率是保险公司定价时使用的最高保证利率,产品的实际IRR要在此基础上扣除销售费用、运营成本、风险边际,通常会低于预定利率。持有时间越短,费用摊薄越少,IRR离预定利率越远;持有越久,IRR越向预定利率收敛。
过去两年,这个”定价锚”已经历了多轮下调(来源:金融监管总局历次公开通知,截至2026年9月):
| 时点 | 普通型人身险预定利率上限 | 同步变化 |
|---|---|---|
| 2023年8月前 | 3.5% | 增额终身寿、年金定价锚 |
| 2024年9月起 | 3.0% → 2.5% | 分红型降至2.0%、万能型最低保证1.5% |
| 2025年动态机制后 | 约2.0%(新备案) | 研究值约2.13%,上限进一步下探 |
这张表说明一件事:储蓄险的确定性收益中枢,正在系统性下移。问题是,下移之后的那个数,对你到底意味着什么。
精算测算:IRR到底还剩多少
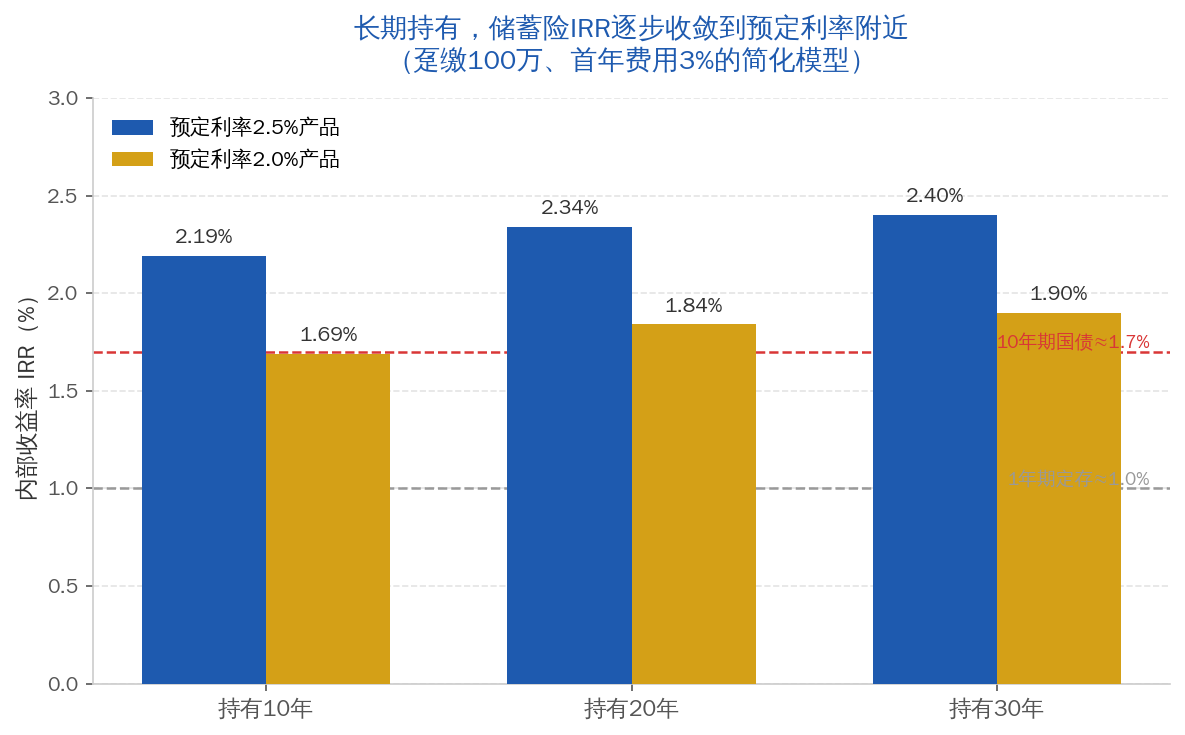
我建一个最朴素的模型(假设透明、结论方向稳健):趸缴100万元,假设首年扣除3%费用(覆盖销售与运营成本,实际以产品条款为准,此假设偏保守),之后按预定利率复利增长。分别测算持有10年、20年、30年的IRR。
测算结果(单位:%,为扣除费用后的简化口径IRR):
两个关键读数:
- 预定利率2.5%的产品:持有10年IRR约2.19%,20年约2.34%,30年约2.40%——长期收敛到2.4%附近。
- 预定利率2.0%的产品:持有10年IRR约1.69%,20年约1.84%,30年约1.90%——长期收敛到1.9%附近。
作为参照,当前10年期国债收益率约1.7%,1年期定存约1.0%(市场利率水平,截至2026年9月末)。也就是说,一张长期持有的储蓄险,其IRR在长端仍然跑赢同期限国债——这就是”锁定”这个动作本身的价值。但同时也要看到,与3.5%时代相比,确定性收益的绝对水平确实缩水了约一个百分点以上。
与其他替代品的对比
把储蓄险放进资产配置的坐标系里看,各替代品的”确定性”和”收益”是这样分布的:
- 同期限国债:流动性好、信用风险几乎为零,但收益率更低(10年期约1.7%),且到期后再投资利率不确定,存在再投资风险。
- 银行理财:收益略高但已打破刚兑,净值有波动,不承诺本金收益。
- 大额存单/定存:短期锁定,但利率随行就市,到期后可能更低。
- 储蓄险/年金:锁定长期利率、提供确定性现金流,但流动性差,前期退保损失大。
从久期(duration,衡量资产价格对利率敏感度的指标)角度看,储蓄险是久期最长的一类工具——它牺牲了流动性,换来了”利率下行保护”。这个交换值不值得,取决于你的资金期限。
风险分析:锁定的另一面
- 利率风险:锁定的是下行保护,但如果未来利率回升,你的锁定反而变成机会成本——这是双向的。
- 通胀风险:2%上下的IRR,若通胀长期高于此水平,实际购买力仍可能被侵蚀,储蓄险不承诺跑赢通胀。
- 长寿风险:年金类产品能对冲长寿风险(活得越久领得越多),增额终身寿则主要看现金价值,两者的风险属性不同。
- 流动性风险:前期退保损失大,这笔钱必须是”十年以上不用的钱”,否则不适合。
适合谁,不适合谁
适合:有长期闲置资金(10年以上)、追求确定性现金流、对利率下行有明确预期、风险偏好保守的中高净值家庭。
不适合:短期可能用钱的人、追求高收益并能承受波动的人、已经持有足够长期固收资产、反而缺权益配置的人。
核心结论
1. 预定利率上限从3.5%降到2%,长期储蓄险的确定性IRR中枢,大约从3.3%一路降到2.4%、再降到1.9%附近(扣除费用后的简化测算口径),缩水明显但并非归零。
2. 在利率下行周期里,”锁定2.0%~2.5%”仍然显著优于”跟着市场浮动”(国债约1.7%、定存约1.0%),锁定本身有价值——前提是这笔钱真的是长期不用的钱。
3. 对已经持有3.0%以上预定利率旧保单的家庭,从精算角度看,除非有确定的流动性需求,否则非必要不退保——那是利率下行前锁下的稀缺资产。
4. 对新资金,是否买入取决于你的期限匹配,而不是收益率的绝对高低:十年内要用的钱,别买;十年以上不用的钱,在90%置信度下,锁定一份确定性的长期现金流,仍然是一个稳健的配置选项。