
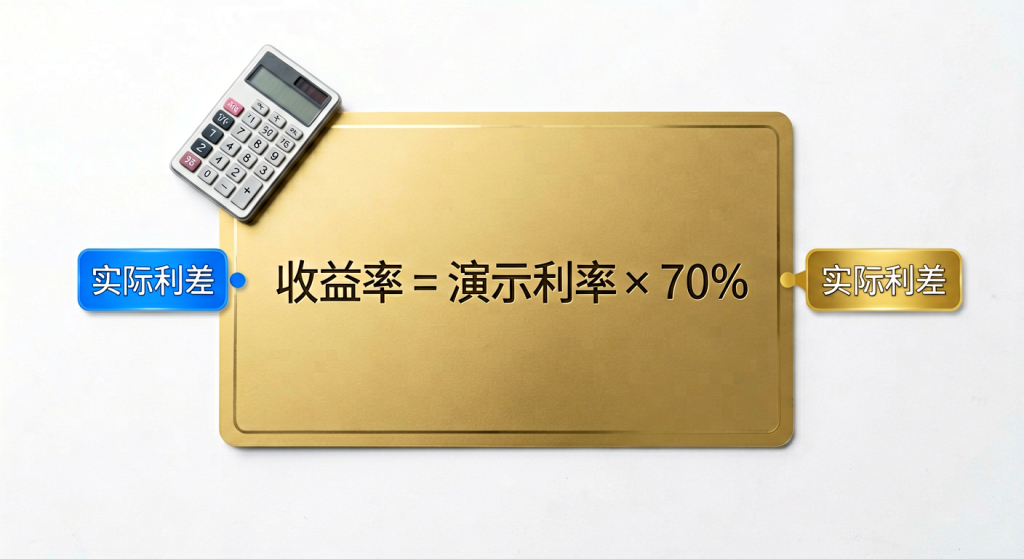
分红险演示利率下调40bp,客户真实收益只缩水0.28%:一条公式拆穿3个销售话术
最近业内传出一件事:分红险的中档演示利率,要从现行的3.9%往下调到3.5%。消息还没落地,不少销售话术先跑起来了——”演示利率降了0.4个点,客户分红直接缩水0.4%。”
我们业内人一听就知道,这句话错得离谱。演示利率和客户真实收益之间,隔着一整条监管规则和精算公式。今天超哥就用一条公式,把这件事彻底拆开。
流行观点:演示利率降0.4%,客户收益就少0.4%
这个说法的逻辑很直白:演示利率从3.9%降到3.5%,中间差40个基点(bp),也就是0.4个百分点。于是结论顺理成章——客户的分红收益少了0.4%。
表面看没毛病,数字也对得上。但问题恰恰出在”演示利率”这四个字上:它从来就不是客户能拿到的收益率,它只是监管允许销售演示时使用的一个假设值。
算一算:演示利率 ≠ 客户收益,中间隔着一个”70%”
先把监管依据摆出来。2020年,原银保监会发布《关于强化人身保险精算监管有关事项的通知》(银保监办发〔2020〕6号),里面一条关键规定:分红演示只能做利差演示,且分配比例统一按70%计算。
也就是说,演示利率只是”利差”这一块的口径,而且即便演示出来的利差,客户能分到的也只是其中的70%。把这层关系写成公式(趸交口径):
演示收益率 = 0.7 × 演示利率 + 0.3 × 实际利率 – 费用率
拆开看三部分:
① 利差演示部分(0.7 × 演示利率):这是监管允许演示的那块,权重70%,正好对应”分配比例70%”。
② 实际利差部分(0.3 × 实际利率):剩下30%对应实际经营利差,不参与演示口径。
③ 费用率:演示时还要扣掉费用,真实到手比这还低。
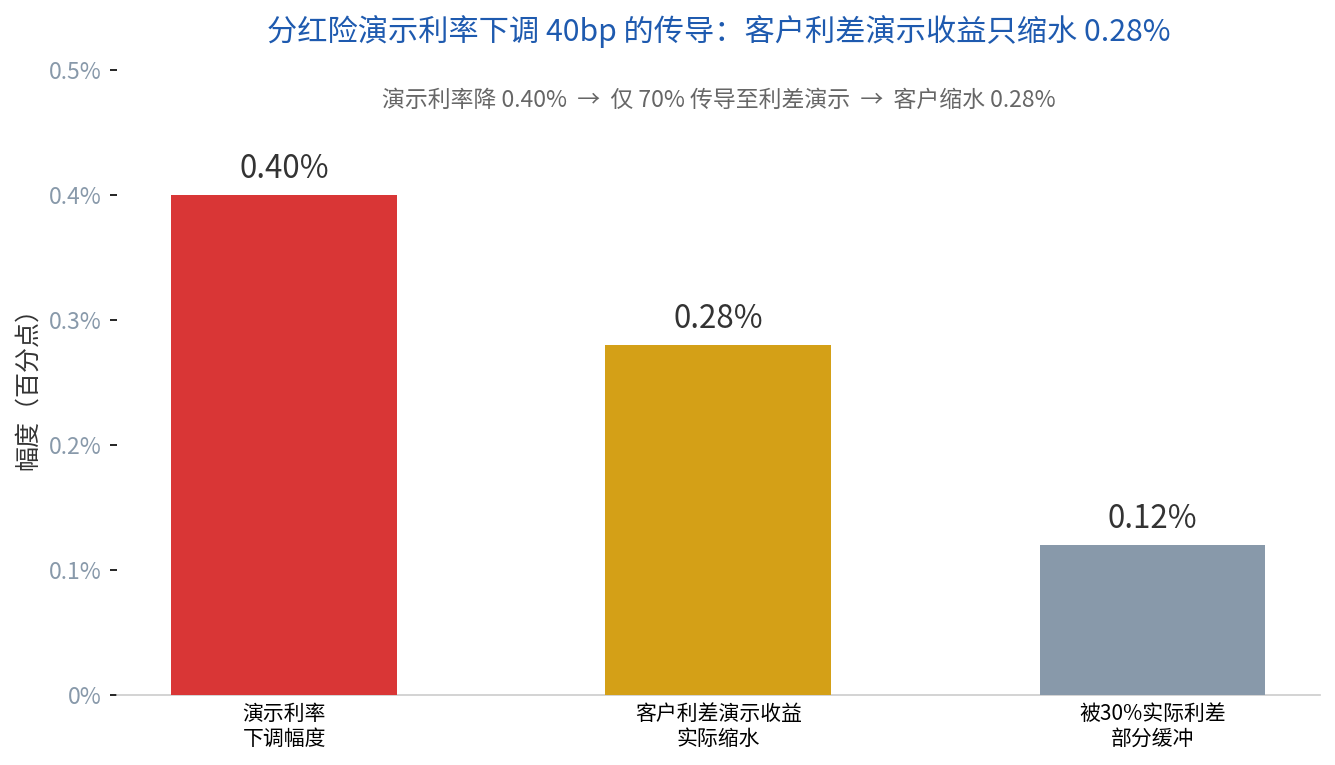
现在代入数字:演示利率下调40bp,但只有其中70%会传导到利差演示收益上。40bp × 70% = 28bp,也就是0.28%。
结论反直觉:演示利率降了0.4%,客户在利差演示口径下真正”缩水”的,只有0.28%。而且这0.28%还只是”演示口径”的变化,不是客户保证收益的变化。
为什么有误解?三个销售话术的根源
一个0.4%的误读,背后是三个被反复使用的销售话术,我们逐个拆:
话术一:把”演示利率”当成”保证收益”。演示利率是监管允许的演示假设,不是合同承诺。客户合同里白纸黑字锁定的,是预定利率——从2025年9月起,分红险预定利率上限是1.75%。演示利率3.9%和预定利率1.75%之间差了2个多百分点,这中间的差距全是”假设”,不是”承诺”。
话术二:把”利差演示”当成”全部收益”。银保监办发〔2020〕6号明确,分红演示只做利差演示。可分红险的真实盈余来源是”三差”——利差、死差、费差。只拿利差演示当成全部收益,本身就是以偏概全。
话术三:混淆”预定利率”和”演示利率”。预定利率是定价的保底锚,演示利率是销售的展示锚。前者1.75%,后者3.9%,完全是两码事。把演示利率下调说成”客户收益缩水0.4%”,本质是把展示锚的变动,偷换成了保底锚的变动。
正确理解:分红险的真实收益逻辑
那客户买分红险,长期真实收益到底怎么算?超哥给你一个落地框架:
第一层,保底。预定利率1.75%(2025年9月起)是写进合同的定价保底,这是分红险”姓保”的底线。
第二层,分红。按保监发〔2015〕93号《分红保险精算规定》,保险公司可分配盈余中,分配给保单持有人的比例不得低于70%。这是监管给客户的分红下限。
第三层,长期回报。从精算和资产端看,险资长期收益率大约在10年期国债收益率基础上加1.5%-2%;目前10年期国债约1.8%,对应险资长期约3.3%-3.8%,落到客户长期收益水平,大约在10年期国债基础上加1%,即2.8%左右。行业2025年寿险业投资收益率4.6%,也在印证这个量级。
所以,演示利率从3.9%调到3.5%,本质上不是”让客户少拿0.4%”,而是监管在帮行业挤掉演示口径里的水分,让销售没法再用一个虚高的假设利率去误导客户。
| 指标 | 数值 | 含义 | 来源/依据 |
|---|---|---|---|
| 分红险预定利率上限 | 1.75% | 写进合同的定价保底利率 | 2025年9月起监管要求 |
| 普通型预定利率最高值 | 2.0% | 普通寿险定价利率上限 | 监管现行规定 |
| 分红演示利率(现行) | 3.9% | 销售演示用假设利率,非保证 | 银保监办发〔2020〕6号口径 |
| 分红演示利率(拟调) | 3.5% | 拟下调40bp | 业内监管动态 |
| 客户长期实际收益水平 | 约2.8% | 10年期国债+1% | 精算测算 |
| 2025年寿险业投资收益率 | 4.6% | 行业实际投资回报 | 行业数据 |
选购建议:盯住这三个数,别被演示利率带节奏
落到实操,超哥给三条建议:
① 看分红实现率,别看演示利率。演示利率是假设,实现率是结果。比如新华保险2025年报披露的保额分红实现率均值152%,这才是”承诺兑现成什么样”的真实信号。
② 锁定保底再谈分红。先看预定利率(1.75%保底)是否满足你的底线,再把分红当成”锦上添花”,而不是”基本盘”。
③ 长期持有,用时间换空间。分红险是长期险,2026年一季度分红险保费占比已经超过80%,说明市场正在用脚投票。演示利率下调不影响你合同里的保证利益,反而让行业更稳。
一句话收尾:演示利率降0.4%,客户真实收益只缩水0.28%,而这0.28%还只是演示口径的水分。看清这条公式,就不会被销售话术带偏。