
同样一万二,放进个人养老金还是直接买理财?算完这笔账差出5400元
同样手里有一万二,一年下来,有人能多出两百块,有人能多出五千四。差的不是运气,是这笔钱到底放在哪。
今天我们就把”个人养老金”和”直接买理财”这两条路,摆在同一个人、同样的钱、同样的时间里,一笔一笔算清楚。算完你就明白,为什么同样的一万二,最终到手能差出小半个手机。
同样条件,先定一个人
设定一个具体的人:老王,年薪税后能落在30%这一档个税税率上,手里有12000元闲钱,打算存着用来养老,期限放到20年。
第一条路,老王把12000元直接拿去买了自己挑的一款理财产品,假设年化收益3%。第二条路,老王把这笔钱缴进个人养老金账户,同样投向年化3%的产品。两边收益一样,差别就出在”税”这一个字上。
根据财政部、税务总局公告〔2022〕34号,缴进个人养老金的钱,当年就能在应纳税所得额里税前扣除,上限12000元。老王落在30%这一档,这12000元就按30%的税率,当年少交了3600元个税。
直接买理财那条路呢?没有这一步。同样的12000元,放进普通理财,一分钱的税前扣除都没有。这就是第一条分水岭。
关于这个”递延纳税”的完整规则,我们在《个人养老金每年缴满12000元,到底能帮你省多少税》里已经逐条拆过,这里不再重复。
拆开看,差距从第一年就锁定了
很多人以为个人养老金的优势是”收益高”,其实不是。它的第一个优势,是”缴进去的当年就能省一笔税”。这笔省下来的钱,是真金白银回到你手里的,第一年就兑现。
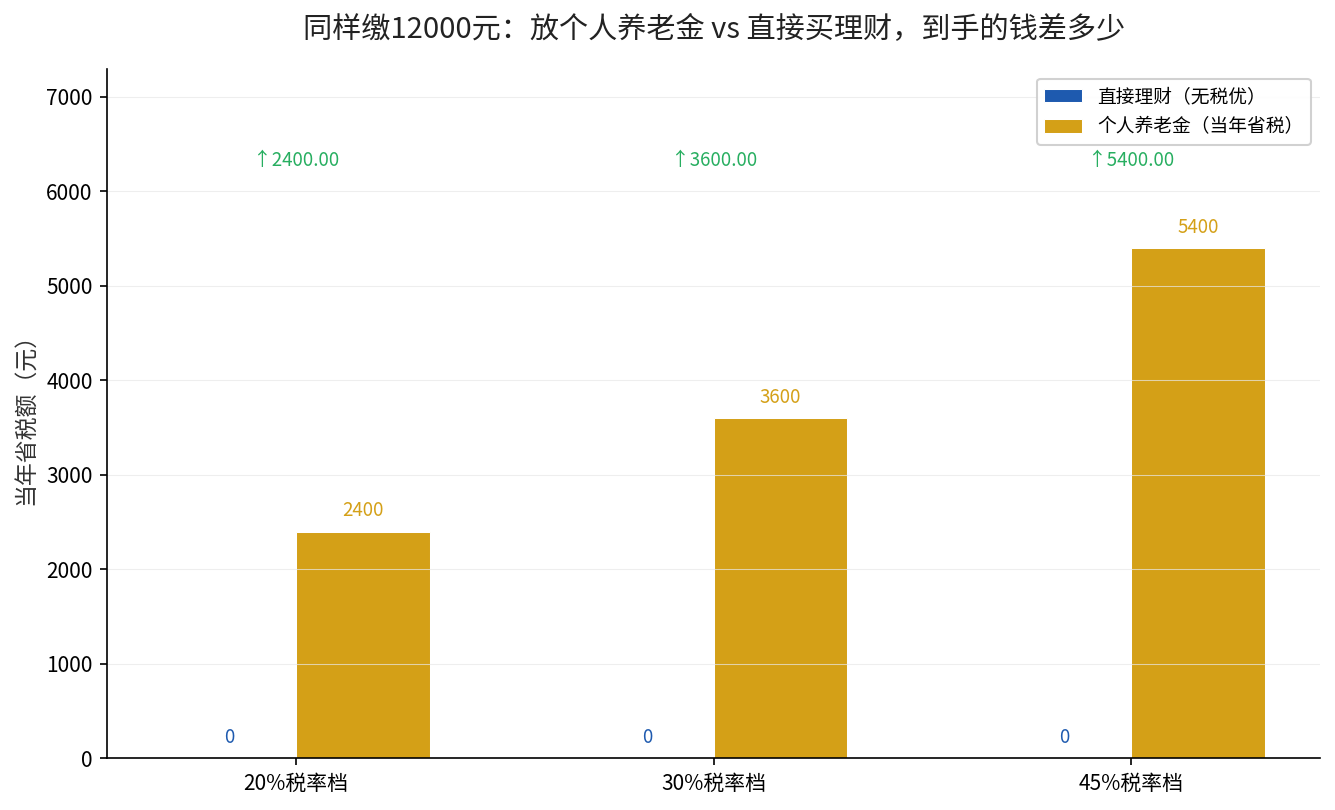
从图里能看得很清楚:税率档越高,这条”当年省税”的线就越高。20%档省2400元,30%档省3600元,45%档直接到5400元。而直接买理财的路子,这三个档位下一分钱都不省。
第二个差别,是这笔钱”锁得住”。根据财政部、税务总局公告〔2022〕34号,个人养老金账户里的投资收益在投资环节暂不征税。这笔复利是持续的,只是将来领取时要单独按3%交一次税。
第三个差别,藏在”钱进哪类产品”里。个人养老金账户内可投储蓄、理财、商业养老保险和公募基金四类,《个人养老金四类产品横向对比:你的12000元该买哪种》里有完整参数表。普通理财的自由度虽然高,但也容易在中途被挪作他用,养老的”强制储蓄”属性反而弱了。
结论:到底选哪条?
如果你的个税边际税率在10%及以上,同样的12000元,放个人养老金几乎稳赢直接买理财。因为”当年省税”这一项,就是你白捡的收益,而且税率越高捡得越多。
只有一种情况要掂量:你的边际税率本来就落在3%,甚至根本不用缴个税。这时候”当年省税”几乎省不到,将来领取时还要按3%交一次,放个人养老金就没什么税优上的甜头,不如把钱留在更灵活的地方。
再往前看一步,个人养老金的钱不是取不出来,而是等到了领取条件才能动。根据人社部发〔2024〕87号通知,达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等情形,都可以申请领取。这笔钱本质是用一笔”今天少交的税”,锁定一个”明天更稳的养老资金池”。
还有一处容易被忽略:普通理财那12000元是”税后的钱”再去赚收益,而个人养老金是”税前的钱”先进账户、收益再滚动。同样是3%的年化,起步本金就差了当年省下的那笔税,雪球从一开始就不是同一条起跑线。
老王这类落在30%档的人,结论很明确:能用满12000元额度就尽量用满,别让”当年省税”这一项白白流失。你要是拿不准自己落在哪个档,打开个税APP看一眼”应纳税所得额”,再对照上面的税档,答案就有了。还不确定的,留言”税档”,我帮你算你值不值得缴满。