
人社部2026年1月发布的《2025年人力资源和社会保障工作主要进展情况及下一步安排》里有三个数字,很多人一眼扫过就翻页了:截至2025年底,全国基本养老、失业、工伤三项社会保险参保10.76亿人、2.49亿人、3.05亿人;全年三项基金总收入9.1万亿元、总支出8.1万亿元;年底累计结余10.2万亿元。
10.76亿人是什么概念?全国14亿人里,去掉未成年人,基本人人都有养老保险账户。可你身边一定有人说”我每月领1800″,也有人说”我每月领6800″,同在2025年、同为退休人员,差距为什么还会这么大?
同一张全国大账,落到个人头上为什么不一样
先把两个容易混淆的东西分开:基金是”池子”,待遇是”水龙头”。
全国统筹解决的是池子的问题——把各省的养老保险基金统一调剂,确保辽宁、黑龙江这些赡养压力大的省份,退休人员的钱能按时足额发出去。2025年的数据就摆在这里:全国年底累计结余10.2万亿元,基金运行总体平稳。
但水龙头拧多开,是按每个人自己的缴费记录算的,跟隔壁老王没关系。这就是为什么”全国统筹”不等于”全国统一发一样多”。
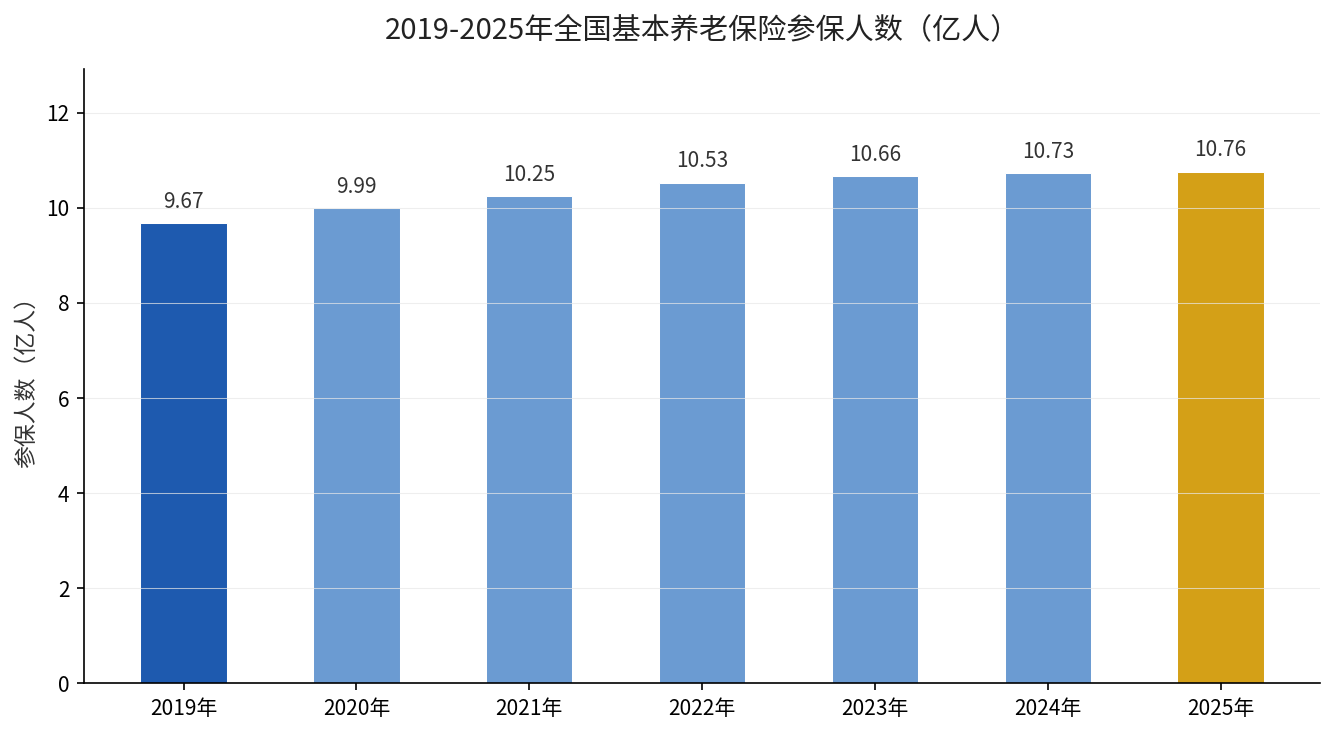
上图是国家层面参保人数的走向:从2019年的9.67亿人,一路涨到2025年的10.76亿人。盘子越来越大,但盘子大只说明”人多”,不说明”每人分到的多”。
你的养老金,其实是两块钱加出来的
企业职工养老金的月发金额,由两部分构成。
第一部分是基础养老金,来自统筹账户。它的计算口径是:当地上年度在岗职工月平均工资 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%。注意里面有两个变量是你的,一个是缴费指数(你缴费基数的高低),一个是缴费年限。
第二部分是个人账户养老金,来自你自己缴的那8%。计算口径是:个人账户累计储存额 ÷ 计发月数。60岁退休对应139个月,55岁是170个月,50岁是195个月。
把这两块拼起来看,差距的来源就清楚了:不是地区在”卡”你,是缴费指数和缴费年限这两个数在你年轻时就已经被你自己定下来了。
同样30年,两个人能差出多少
假设甲乙两人同在一个城市,当地上年度在岗职工月平均工资8000元,都是60岁退休、都缴满30年。
| 项目 | 甲:平均缴费指数0.6(最低档) | 乙:平均缴费指数1.5 |
|---|---|---|
| 基础养老金 | 8000×(1+0.6)÷2×30×1%=1920元 | 8000×(1+1.5)÷2×30×1%=3000元 |
| 个人账户养老金 | 约700元 | 约1750元 |
| 月养老金合计 | 约2620元 | 约4750元 |
同一座城市、同样缴30年、同年退休,差的这2100多元,就出在”指数”上。甲按最低档缴,指数压到0.6;乙按社平工资的1.5倍缴,指数1.5。指数进了基础养老金的公式,又通过个人账户余额第二次放大,同一个人身上的两个变量同时起作用。
延伸阅读:城镇职工和城乡居民同样退休,养老金为什么能差出10倍。
(说明:以2025年全国三项社会保险基金总收入9.1万亿元、总支出8.1万亿元的官方口径为例,全国基金总量充足,个人待遇差异完全由个人缴费参数决定,这不是地区差异造成的。)
到底该怎么选
第一,别把”最低档”当省钱。指数0.6换来的基础养老金,比你想象的少得多,个人账户那部分还会再放大一次差距。
第二,年限比档位更值得守。30年这个数字,是公式里乘出来的,每多一年就是实打实的1%。断缴一次,影响的是终身的乘数。
第三,打开电子社保卡,查自己两件事:累计缴费年限、平均缴费指数。这两个数才是你养老金的”真身”,比任何别人的经验都准。
第四,如果你所在省份2025年在中央提标基础上又提高了本地基础养老金标准(人社部通报提到16个省份这样做了),那部分提标是普惠的,跟你缴费档次无关,记得核对。
你的平均缴费指数是多少?在电子社保卡”社保查询—缴费信息”里就能翻到。查出来如果低于0.8,留言”指数”,我帮你算算退休能差多少。
数据来源:人力资源和社会保障部《2025年人力资源和社会保障工作主要进展情况及下一步安排》(2026年1月发布);养老保险个人账户计发月数按国务院国发〔2005〕38号文件规定执行。