2026年养老金计发基数战报:上海12577元、贵州7376.75元,同一年退休差出1676元

2026年养老金计发基数列车-主图

2026年养老金计发基数战报:上海12577元、贵州7376.75元,同一年退休差出1676元

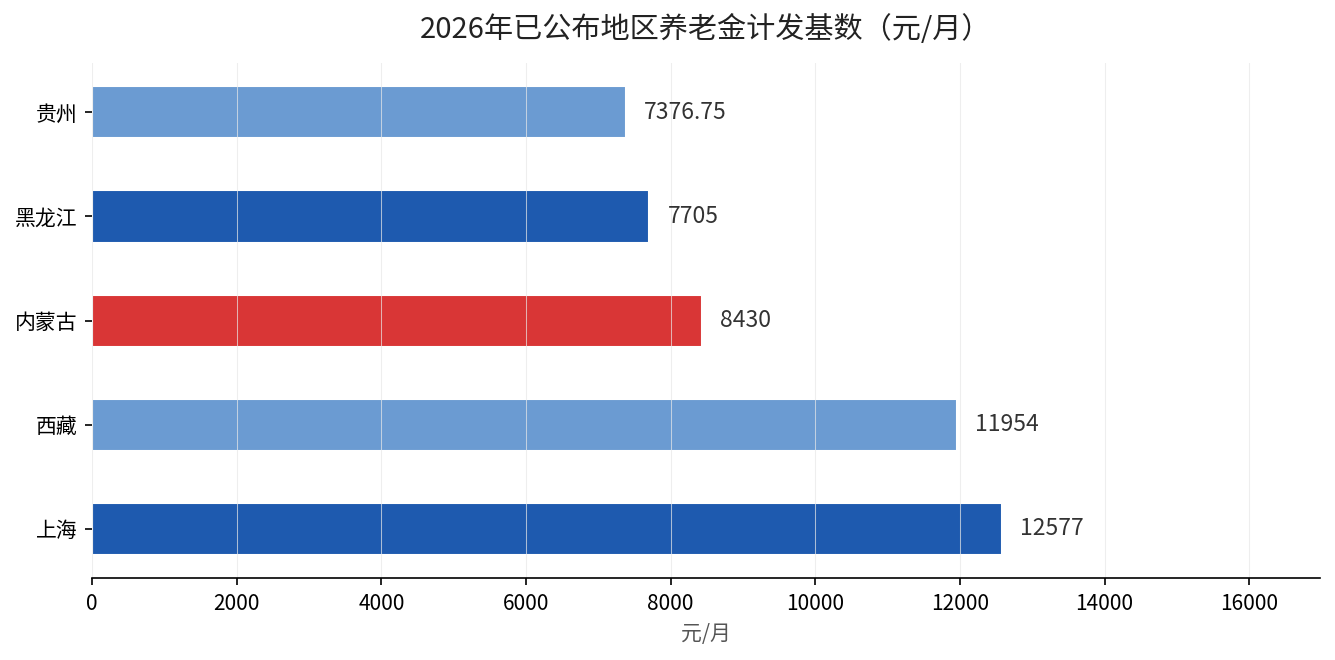
截至2026年10月中旬,全国31个省份里只有七地把2026年的职工养老金计发基数摆上了台面:黑龙江、新疆、内蒙古、贵州、西藏、上海、浙江。剩下的二十多个省还在核算,没有正式发文。

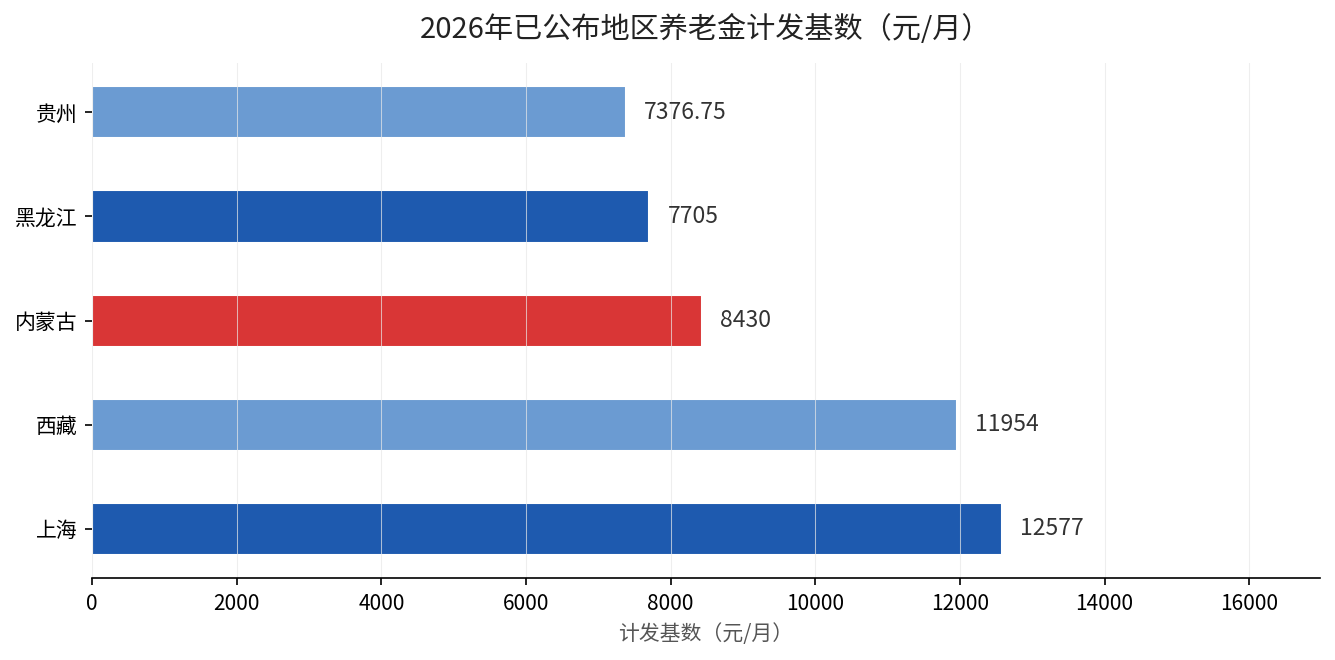
已经交卷的这七份成绩单,最高和最低之间差出多少?上海12577元,贵州7376.75元,差5200.25元。这不是排名游戏,是同一个人的基础养老金直接按比例缩水。

先把七个数摆上桌

下面这张表只列有官方文件或官方公告支撑的数据,没找到官方出处的,一律不写进来。

地区 2026年计发基数 2025年基数 差额 数据依据
上海 12577元 12434元 +143元 沪人社规〔2026〕16号,2026年7月24日发布
西藏 11954元 11777元 +177元 西藏自治区人社厅2026年9月14日公布
内蒙古 8430元 8179元 +251元 内人社办发〔2026〕85号,2026年8月28日
黑龙江 7705元 — — 黑人社函〔2025〕611号,2025年12月24日
贵州 7376.75元 7324.50元 +52.25元 贵州省2026年7月公布

新疆8744元、浙江尚未见自治区、省级人社部门正式红头文件直接确认,本表暂不列入。你看表的时候,重点不是基数谁高,而是最后一列增了多少钱。
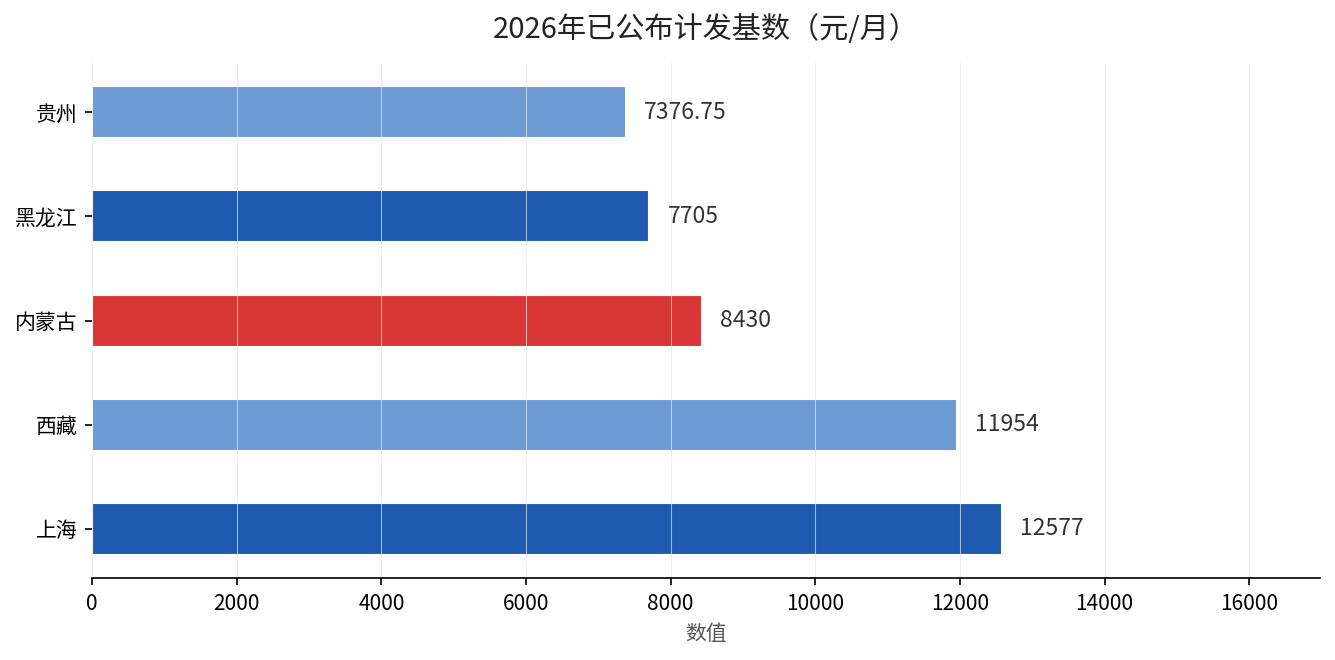
2026年已公布省份养老金计发基数对比(单位:元/月)

基数最高的上海,反而涨得最少

上海12577元,比贵州高出整整5200元。但这次新旧基数只差143元,涨幅1.15%。内蒙古基数8430元,看着只有上海的七成,差额却有251元,涨幅3.07%。

差额才是重算时真正落地的那笔钱。基数高只是历史积累的结果,增量才决定今年新退休人员能补多少。

这就是很多人看到上海数字就兴奋、看到自己省数字就泄气的原因——盯错了指标。

同一套参数,代入五个基数差多少

设一个人2026年1月办理退休,累计缴费30年,平均缴费指数1.0,没有视同缴费年限。基础养老金差额的算法是:新旧基数差 ×(1+缴费指数)÷2 × 缴费年限 × 1%。

上海:143×2÷2×30×1%=42.9元/月,补9个月合计约386元。内蒙古:251×2÷2×30×1%=75.3元/月,补10个月约753元。贵州:52.25×2÷2×30×1%=15.7元/月,补几个月也就是几十到两百元。

同一个人、同样的工龄和缴费水平,在上海补到的钱反而不到内蒙古的一半。基数高的地方,这次补得少;基数低但涨得多的地区,补发金额反倒扎眼。

如果你还有视同缴费年限,还要再加过渡性养老金差额:新旧基数差 × 视同缴费指数 × 视同年限 × 当地过渡系数。内蒙古的过渡系数是1.2%,各省不一样,得按退休地文件来。

哪些人能补,哪些人一分没有

第一类,能补:2026年1月1日之后退休,并且是在本省公布2026年计发基数之前就已经开始领预发养老金的人。系统自动重算,不用你跑窗口。

第二类,不补:在本省公布新基数之后才办退休的人,直接按新数核算,一开始就是正式待遇。

第三类,不在范围内:2025年及以前已经退休的人,他们等的是年度普调,跟计发基数重算不是一条线。城乡居民养老保险的领取人也不在这套重算里。

黑龙江是个特例。黑人社函〔2025〕611号在2025年12月24日就把2026年的7705元定了,2026年1月1日起执行。当地今年办退休的人,第一笔就是正式数,压根没有预发和补发这一说。

还没公布的省份,什么时候轮到

现在真正卡住的是时间。人社部和财政部截至9月底还未联合发布2026年调整退休人员基本养老金的正式通知,各省的普调细则自然也排在后面。

计发基数这边动作快一些,按往年节奏,多数省份会在年底前完成公布和重算补发。但这是节奏推断,不是承诺,具体还得看本省人社厅官网。

你可以做一个动作:翻出退休待遇核定表,看“计发基数”那一行。写的是去年的数,你就在重算名单里;写的已经是今年的新数,这件事跟你没关系。

我们之前把计发基数和缴费基数并轨这件事拆过一次,两把尺子合拢之后的口径变化,会影响你对基数的理解,可以连着看:计发基数与缴费基数并轨后的口径变化。

补发的钱什么时候到账

已经公布基数的省份,重算一般在基数落地后的两到三个月内批量完成,差额直接进社保卡金融账户,不需要本人申请,也没有任何代办渠道。

如果你在十月还没查到补发,可以先看两件事:核定表上的计发基数是不是去年的数,以及自己的退休月份是不是在本地基数公布之前。两条都对得上,就只是排队没轮到。

再多说一句,网上流传的“精确补发日期”和“红头文件截图”,绝大多数没有官方出处。真正能作为依据的,只有省人社厅官网的正式发文,和12333的答复。

你是哪一年退休?核定表上的计发基数写的是多少?留言告诉我,我帮你判断到底在不在这次重算里。
2026年城乡居民基础养老金最低标准提高到163元:6个地区6个价,1.8亿人领的钱差在哪

2026年城乡居民基础养老金最低标准提高到163元:6个地区6个价,1.8亿人领的钱差在哪

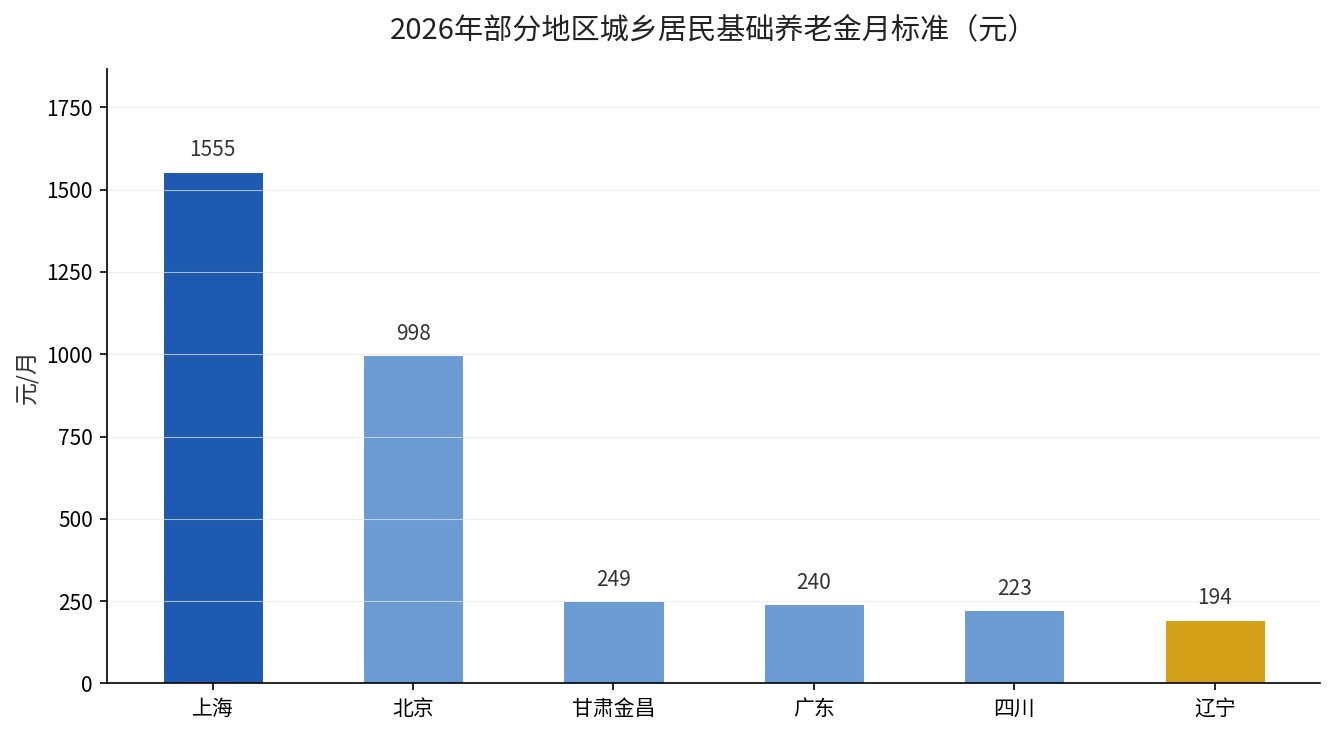
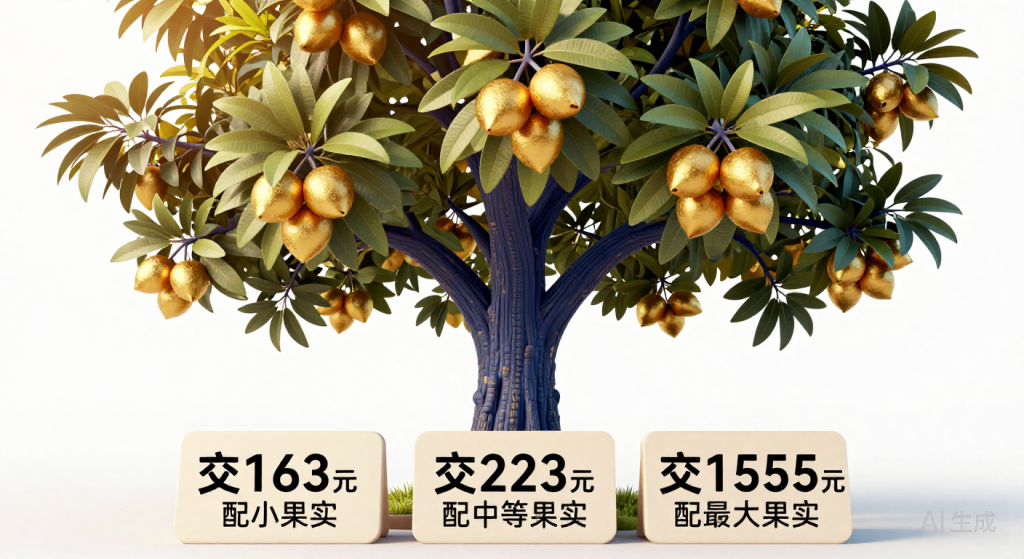
先摆一个很多人都没注意到的反差:同样叫”城乡居民基础养老金”,2026年这一年,全国最低标准是163元,上海是1555元,北京是998元,四川是223元,辽宁是194元。差出将近十倍,但制度是同一套。

为什么会这样?钱不是凭空差出来的,它由三层叠加而成:中央定的全国最低标准、省级财政加的地方标准、市县财政再加的一层。看懂这三层,你就知道自己家乡那个数字为什么停在那里。

政策核心:2026年动的是哪一层

第一层动了。2026年政府工作报告提出,城乡居民基础养老金月最低标准再提高20元,从143元提高到163元。这是2024年、2025年连续两年各提高20元之后的第三次。中国新闻网2026年3月9日的报道称,目前全国约有1.8亿人在领城乡居民基础养老金,其中农民占比超过七成。

第二层开始动。2026年9月24日,四川省人社厅、财政厅印发《关于2026年提高城乡居民基本养老保险基础养老金最低标准的通知》(川人社规〔2026〕5号),明确从2026年7月1日起,把全省最低标准每人每月提高30元——其中含国家提标20元、四川自己加10元——达到223元。

同一份文件还写了一条容易被忽略的细节:年满80周岁的领待人员,加发标准在现有基础上每人每月再提高5元,提高后最低标准达到233元。

第三层在更早的时候就已经拉开。辽宁省财政厅2025年9月发布的消息显示,辽宁2025年7月1日起把全省最低标准从154元提高到174元,其中全国最低标准从123元提高到143元,辽宁自行提高的31元保持不变。2026年,这31元的地方加成仍然有效,全国标准再加20元,就是194元。

六个地区,六个价:高的高在哪

把已经公布的标准排一排,差距一眼看得见。下表全部为各地官方公布的基础养老金最低标准,不含个人账户养老金。

地区 2026年月标准 依据
上海 1555元 沪人社规〔2025〕12号(2025年7月17日)
北京 998元 北京市人社局2025年8月1日政策解读
甘肃金昌 249元 金昌市2026年调整方案
广东 240元 广东省2025年提标至240元
四川 223元 川人社规〔2026〕5号(2026年9月24日)
辽宁 194元 辽人社发〔2025〕5号(2025年)

这张表最扎眼的是上海。沪人社规〔2025〕12号写得很清楚:2025年基础养老金每人每月增加65元,标准从1490元调整为1555元,增加部分的费用由市财政和区财政各承担50%。这就是第一层和第二层的区别——上海的1555元里,绝大部分是自己掏的,不是中央给的。

2026年部分地区城乡居民基础养老金月标准对比

低的差在哪:不是不努力,是财政盘子不一样

辽宁是个好例子。它的地方加成31元,在省级层面已经不算抠门,但1555与194之间差的1361元,辽宁的财政盘子撑不起来。四川这次拿出10元,已经是连续多年地方加码的结果——2025年四川加30元,把标准从163元提到193元,2026年再加30元到223元。三年连着加,才从163元走到223元,这就是”小步走”的真实速度。

换句话说,差距的根源不在制度设计,在地方财政的转移支付能力。全国最低标准那163元是保底钱,人人有;上面的部分全靠地方自己补。

为什么这次提标,不少人觉得”没感觉”

因为20元摊到每天不到7毛钱。对只领基础养老金的农村老人来说,从143元到163元,一年的增量是240元,在通胀面前几乎看不出变化。

真正能拉开收入差距的,是个人账户那一块。基础养老金是财政给的,个人账户是自己缴的。多数参保居民选最低档缴费——全国人大常委会执法检查组此前的报告曾指出,约80%的农村参保居民选择最低档,这也意味着他们的个人账户养老金普遍只有几十元。

所以163元和1555元之间,不只是财政差距,也是缴与不缴、缴多缴少的差距。

时间线:什么时候到账

四川的时间点很明确:文件2026年9月24日印发,从2026年7月1日起执行,也就是说7月至执行月的差额需要补发。80周岁及以上的加发也是同一时点。

全国层面,2026年7月22日人社部例行新闻发布会上,”推进城乡居民养老保险全国基础养老金最低标准调整,指导各地结合实际提高本地基础养老金标准”被列为下一步工作安排。这句话的意思是:中央的163元先落地,再催地方加。

更长的安排写在”十五五”规划纲要里:逐步提高城乡居民基础养老金。中国新闻网引述全国人大常委会委员郑功成的说法,近三年国家与地方双重发力,意味着城乡居民基础养老金进入加快提升阶段。

现在就该做的三件事

延伸阅读:2025年养老金计发基数最新排行:广东9493、大连8956、山东7831,我们拆过职工养老金那套账,可以和这篇居民基础养老金对照着看。

第一,查自己的缴费档次。在电子社保卡里能看到历年缴费记录,如果你一直选的是最低档,个人账户养老金大概率只有几十元,基础养老金再涨也补不上这块。

第二,算清楚提一档值不值。以每年多缴2000元、缴15年为例,个人账户多存3万元,按60岁139个月计发,每月多领约216元,14年左右领回本金。越早提档,记账利息越多。

第三,盯住户籍地的市县标准。省级最低标准只是底线,江苏、浙江不少市县的实际标准远高于省定线,具体数字在县人社局公告里能查到。

想算自己家乡今年到底涨了多少、能领多少,留言”基础养老金”加你的省份,我按当地公布的原文帮你核对一遍。

本文数据来源:2026年政府工作报告;中国新闻网《再提高20元 城乡居民养老金进入加快提升阶段》(2026年3月9日);四川省人社厅、财政厅川人社规〔2026〕5号(2026年9月24日印发);四川省达州市人社局政策解读(2026年10月14日);辽宁省财政厅《我省城乡居民基本养老保险基础养老金最低标准提高20元》(2025年)及辽人社发〔2025〕5号;上海市人社局、财政局沪人社规〔2025〕12号(2025年7月17日);北京市人社局《关于调整2025年城乡居民养老保障相关待遇标准的通告》政策解读(2025年8月1日);人社部2026年7月22日例行新闻发布会;”十五五”规划纲要。

个人养老金能提前取了?2025年9月起新增3种情形,但这笔3%的税躲不掉

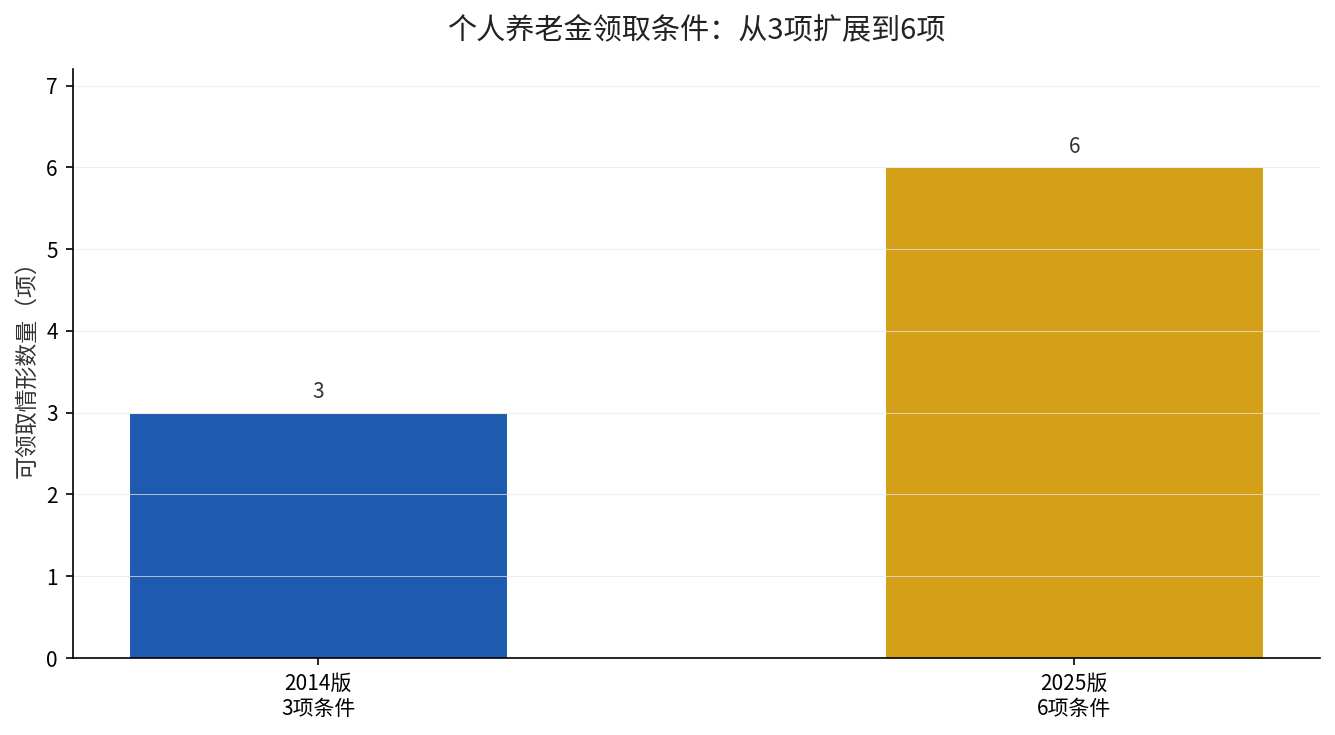
个人养老金领取条件从3项扩展到6项

先说个很多人不知道的事:个人养老金账户里的钱,不是非要等到退休才能动。2025年9月1日起,人社部等五部门发布的《关于领取个人养老金有关问题的通知》(人社部发〔2025〕39号,2025年7月13日印发)正式落地,把可领取的情形从3项扩到了6项。

多出来的那3项,针对的是普通家庭最怕遇到的三种处境:大病花钱、失业断粮、低保兜底。这篇文章把这6种情形、3%的税、领完能不能再存,一次讲透。

哪些情况能把账户里的钱取出来

原来只有三种:达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居。这三条没变,继续有效。

新增的三种,文件写得很具体,一字不改地搬运过来:

第一种,大病。申请领取之日前12个月内,本人或配偶、未成年子女发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担部分(指医保目录范围内的自付部分)累计超过本省上一年度居民人均可支配收入。

第二种,长期失业。申请领取之日前2年内,领取失业保险金累计达到12个月。

第三种,低保。正在领取城乡最低生活保障金。

个人养老金领取条件由3项扩展到6项

注意第一种的表述:是”超过本省上一年度居民人均可支配收入”,不是固定金额。各省收入水平不同,门槛也不一样——同样一笔自付医药费,在收入较高的省份可能够不上,在收入较低的省份却可能触发条件。这条设计本身,就是对高额医疗负担家庭的定向松绑。

三种处境,各自怎么算

拿大病这一条举例。假设某省上一年度居民人均可支配收入是4万元,一位参保人一年内医保目录内自付累计到了4.2万元,就满足了领取条件。超出部分由医保和大病保险先兜,个人养老金账户可以补上最后一段。

失业这一条则看”累计”。2年内领失业保险金累计满12个月,也就是累计领满一年,中间断几个月不影响累计计算。这条对灵活就业、阶段性失业的人比较友好。

低保这一条最简单:只要当前正在领取城乡低保,就能申请,不需要再算年限。文件同时写明,各地人社部门要与医保、民政部门共享数据,尽量做到信息核验,不用参保人自己跑证明。

领钱的时候,3%的税怎么扣

这部分是误解最多的地方。个人养老金是”递延纳税”:缴费时按每年1.2万元限额税前扣除,投资环节不征税,领取时统一按3%单独计税。

所以不管你是因为退休领、因为大病领、还是因为失业领,只要钱从账户出来,就按3%代扣代缴,由开户银行办理,剩下的钱划到本人社保卡银行账户。

换句话说,”提前领”不等于”免税领”。这一点一定要提前算进自己的现金流里。

领完之后,账户还能不能接着存

文件第四条给了明确答案:因为达到领取基本养老金年龄而领取的,账户领取状态不再变更,也就是彻底转为领取状态。

其他情形(大病、失业、低保、完全丧失劳动能力、出国定居)领取的,如果之后又往账户里缴费,信息平台会把账户重新变更为缴存状态,但必须重新达到领取条件,才能再领一次。

这个设计的意思是:救急可以,但不能把个人养老金当成随时可取的活期账户来回倒腾。

这笔账,值不值得为应急留一手

按每年顶格1.2万元、连续缴存10年算,本金12万元。如果适用10%税率,缴存期节税约1.2万元;领取时按3%计税约3600元,净省税约8400元。这还没算账户内投资收益。

而新增的三类领取情形,等于给这笔”锁定的钱”开了一扇应急门。对中年家庭来说,这扇门的价值可能比多赚的那点收益更实在——真遇上大病,多一笔能动用的钱,比什么都强。

延伸阅读:我们之前算过个人养老金每年1.2万到底能省多少税,三个误区一次说清。

说穿了就一句

个人养老金从”纯养老储备”变成了”养老+应急”双用途账户,门槛没降,但出口变多了。

如果你还没开户,或者开了户一直没缴,现在可以登录电子社保卡查一下自己的缴存状态和已缴金额。你的账户里现在有多少钱?在评论区说一声,我帮你算算账户到退休能滚成多少。

医保卡里的钱只能自己看病?这5个误解,第3个让很多人白扔了钱

医保卡家庭共济

医保卡里的钱只能自己看病?这5个误解,第3个让很多人白扔了钱

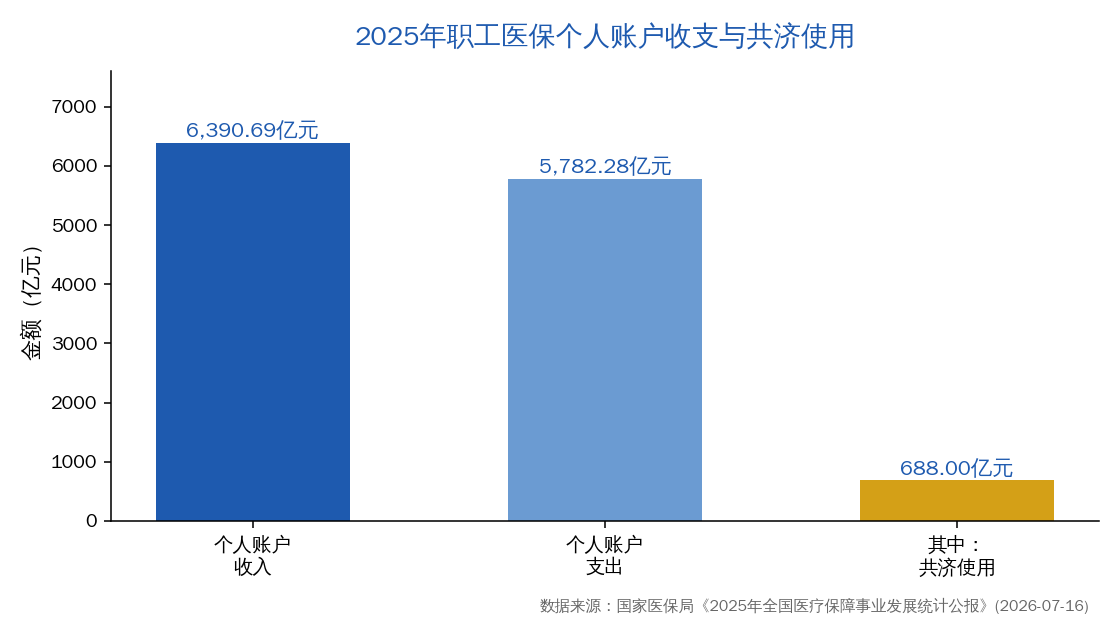
先把两个数摆出来。国家医保局《2025年全国医疗保障事业发展统计公报》显示,2025年职工医保个人账户收入6390.69亿元,支出5782.28亿元。同年全国职工医保参保人员普通门急诊27.90亿人次。

钱这么多、用得这么频繁,可真正把个人账户用明白的人并不多。下面这5个误解,几乎每个参保人都踩过至少一个。

第一个误解:个人账户里的钱,只能自己看病买药

这是最老的一条认知,早就过时了。2021年国办发〔2021〕14号文《关于建立健全职工基本医疗保险门诊共济保障机制的指导意见》就提出,个人账户可以家庭共济。

2025年全国职工医保个人账户共济人次4.64亿,共济使用金额688亿元。也就是说,一年里有4.64亿人次用的是家人的账户额度,不是自己的。

2025年职工医保个人账户收支与共济使用情况

能用给谁?范围在2026年被再次放宽。国家医保局、财政部《关于做好职工基本医疗保险个人账户跨省共济工作的通知》(医保发〔2025〕35号,2026年1月9日发布)明确,共济对象是参保人的近亲属,包括配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女。

注意是”近亲属”,不是”直系亲属”。兄弟姐妹、祖父母、外祖父母都在里面,这一条很多家庭根本不知道。

第二个误解:跨省共济要回参保地办,人在外地用不了

过去确实要跑窗口,现在不用了。2026年2月10日,国家医保局发布医保领域”高效办成一件事”2026年度第一批重点事项清单,明确推动所有省份开通职工医保个人账户跨省共济。

配套的操作文件也已经落地。国家医保局办公室、财政部办公厅《关于印发〈职工基本医疗保险个人账户跨省共济经办规程(试行)〉的通知》(医保办发〔2026〕8号,2026年6月5日发布)规定,参保人可以通过国家医保服务平台APP、省级医保服务平台、参保地医保经办机构窗口等多种渠道建立或解除共济关系。

也就是说,人在外省工作、父母在老家看病,手机上就能把共济关系设好,不需要两地跑。

第三个误解:额度给了家人,自己那份就没了

这条误解最容易让人白扔钱——很多人怕自己吃亏,干脆不设共济。

实际操作是虚拟额度管理。你在医保钱包里给家人设一个共济额度,在共济额度内,你确实不能再动用这部分个人账户资金;但被共济人没用完的部分,解除关系后会自动恢复回你的个人账户。

国家医保局在2026年6月10日的政策问答中说得很直白:解除共济关系时,被共济人尚未使用的共济额度自动恢复至共济人个人账户。

换句话说,这不是”转出去就没了”,是”设一个上限”。额度给多了也不亏,用不完原路退回。

第四个误解:账户里的钱放着不动也没关系

钱放着不会清零,但会”睡着”。2025年职工医保个人账户收入6390.69亿元,支出5782.28亿元,当年结余608.41亿元。

这些结余绝大部分趴在健康人群的账户里,而看病花钱的大多是老人和孩子。2025年职工医保医疗机构费用中,退休人员医疗费用10377.63亿元,在职职工8085.07亿元——退休人员的花费比在职职工高出一截。

让账户里的钱在家庭成员之间流动起来,正是门诊共济改革要解决的问题。共济额度还能用来给家人缴居民医保、长期护理保险的个人缴费部分,这是很多人完全没意识到的用途。

延伸阅读:长期护理保险全国铺开:0.3%费率、70%报销,失能家庭每月能省多少钱

第五个误解:居民医保跟职工医保的账户没关系

有关系,而且是很实用的关系。职工医保个人账户的共济资金,可以用来支付近亲属参加城乡居民基本医疗保险的个人缴费。

2026年居民医保的筹资标准是:财政补助每人每年不低于724元,个人缴费最低标准400元。职工医保个人账户里的钱,恰好可以覆盖家人那400元的个人缴费部分。

国家医保局在2026年10月发布的数据还显示,2025年居民医保住院费用目录内基金支付比例为66.0%,其中一级及以下医疗机构达到79.4%。这和职工医保的84.1%相比有差距,但也是实打实的保障。

说穿了就一句

个人账户不是”只能自己花的小金库”,而是一个可以在近亲属之间调度的家庭健康资金池——跨省也能用,用不完还能退回来。

今晚就能做的一件事:打开国家医保服务平台APP,找到医保钱包,看看你所在省份的跨省共济开通了没有,顺手把父母的共济关系设上。设之前先用电子社保卡查一下你自己的个人账户余额,心里有个数。

你的账户里现在有多少钱?有没有给家人设过共济?留言说说,我帮你看该怎么用。

同样存1.2万进个人养老金:抵税540元和抵税3600元,20年后差多少

同样存1.2万进个人养老金:抵税540元和抵税3600元,20年后差多少

小王月薪1万,老陈月薪3万,两个人今年都往个人养老金账户里存满1.2万元。到年底汇算清缴,小王的税退回来540元,老陈的退回来3600元。同一笔1.2万,同一个政策,为什么差了整整3060元?这3060元,就是你今天要搞清楚的算账题。

先看政策:1.2万的扣税额度,是全国统一的门槛

据《财政部 税务总局关于个人养老金有关个人所得税政策的公告》,自2024年1月1日起,在全国范围实施个人养老金递延纳税优惠政策:个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得中据实扣除。

注意这里是”据实扣除”,不是”发钱”。扣的是你的应纳税所得额,退多少税,取决于你本来适用哪一档税率。同一个月薪3万的人和一个刚过起征点的人,存进去的都是1.2万,但减下来的税天差地别。

拆解差距:不是存多少,是你落在哪一档

我们按现行个人所得税综合所得七级超额累进税率来算。假设小王和老陈都是独生子女、无其他专项附加扣除,全年综合所得分别对应10%档和25%档。

项目 小王(月薪1万) 老陈(月薪3万)
全年综合所得应纳税所得额 3.6万元 26.4万元
适用边际税率 10% 25%
存入个人养老金 1.2万元 1.2万元
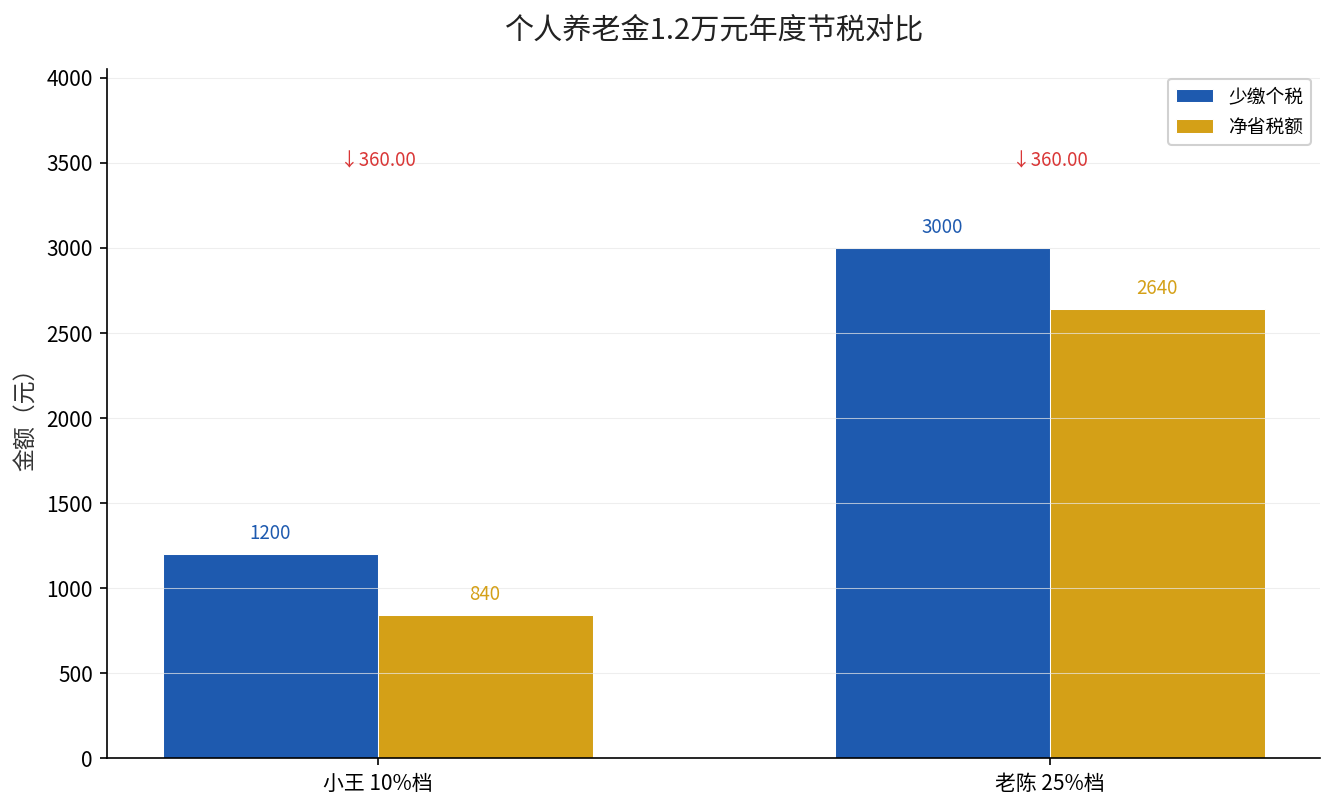
当年少缴个税 1200元 3000元
领取时按3%计税 -360元 -360元
净省税额 840元 2640元

看到关键了吗?存入环节都是1.2万,但小王只减掉1200元税,老陈减掉3000元。这是因为减的是”应纳税所得额”——对小陈来说,这1.2万本来是要按25%交税的,现在挪后交,中间就省下了25%这一档的税。而小王本来只按10%交,自然省得少。

再算上领取环节。根据规定,个人领取的个人养老金不并入综合所得,单独按照3%的税率计算缴纳个人所得税。也就是说,将来领出来的钱,统一按3%补一道税。1.2万对应360元。所以小王净省840元,老陈净省2640元。

20年后这笔账会变成什么样

个人养老金是”完全积累”制,钱进了账户就封闭运行到退休。假设两个人都按每年1.2万连续存20年,账户里的投资收益暂不征收个人所得税(政策原文如此),我们保守假设年化收益3%。

20年下来,两个人往账户里各投入24万元。加上3%的年化收益,账户规模大约是32.2万元。这时候差别就大了:小王这20年累计净省的税,是每年840元乘以20年,约1.68万元;老陈则是每年2640元乘以20年,约5.28万元。

换句话说,同样存24万,老陈光税这一块就比小王多拿回3.6万元。这3.6万不是投资收益,纯粹是税率档位带来的政策红利。

个人养老金1.2万元年度节税对比:10%档与25%档

到底该怎么选:三类人对号入座

第一类,月收入3万以上、适用25%甚至更高档税率的人。你们是这项政策最大的受益者,1.2万存满,当年就能省下3000元到5400元。哪怕你完全不看好里面的投资产品,单纯为了抵税也值得开。

第二类,月收入1万左右、适用10%档的人。你们省得不多,净省840元,而且要锁定到退休。这时候就要看你的资金流动性需求——如果这1.2万本来就是闲钱,那顺手存了没坏处;如果手上本来就紧,为了840元锁20年,不太划算。

第三类,月收入不到5000元、本来就不用交个税的人。这项政策对你们几乎没有意义,存进去不减税,领出来还要按3%交一道。与其存个人养老金,不如先看看城乡居民基础养老金的提标。

我们之前算过2026年城乡居民基础养老金再涨20元,那笔钱是普惠的,不看收入档位。而个人养老金这笔账,是典型的”收入越高越划算”。

延伸阅读:储蓄国债纳入个人养老金货架,讲的是账户里买到什么更稳。

算完这笔账你就懂了

1.2万的额度是人人都有的,但抵税的力度是按你的税率档位分层的。这不是一项普惠政策,而是一项”高收入者受益更多”的税收优惠。你在存之前,先算清自己落在哪一档,再决定值不值得锁定这笔钱。

想知道自己今年存1.2万能省多少税?把你的全年综合所得收入发我,我帮你套一遍税率档位算清楚。数据来源:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(2024年12月12日);人力资源社会保障部、财政部、国家税务总局、金融监管总局、中国证监会《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。

2026年城乡居民基础养老金再涨20元:四川223元已落地,你的省份能拿到多少?

2026年城乡居民基础养老金再涨20元:四川223元已落地,你的省份能拿到多少?

10月10日,中国老龄协会转发了四川省人社厅、财政厅的一份新文件:川人社规〔2026〕5号。文件里白纸黑字写着一个数字——四川城乡居民基础养老金最低标准,从2026年7月1日起提到每人每月223元。同一天,人社部副部长李忠在国新办发布会上把全国的盘子也交了出来:截至9月底,三项社会保险基金累计结余11.2万亿元,全国基本养老保险参保人数10.79亿人。

一边是全国最低标准从143元涨到163元,一边是四川直接干到223元。同样是城乡居民养老保险,为什么差出60元?这篇文章把已公布的官方数字排一排,你自己看。

先看已公布的这几档,谁高谁低

先把最关键的一点说清楚:城乡居民基础养老金实行的是”国家定底线、地方加补贴”。国家层面确定全国最低标准,各省再根据自己的财力往上加。所以同一个制度,不同省份领到的钱可以差一倍还多。

目前已经正式发文、可以查到原文的,主要是四川这一份。其余省份的数字,本文只列能追溯到官方文件或官方发布会的。

地区/层级 基础养老金最低标准(元/月) 依据与时间
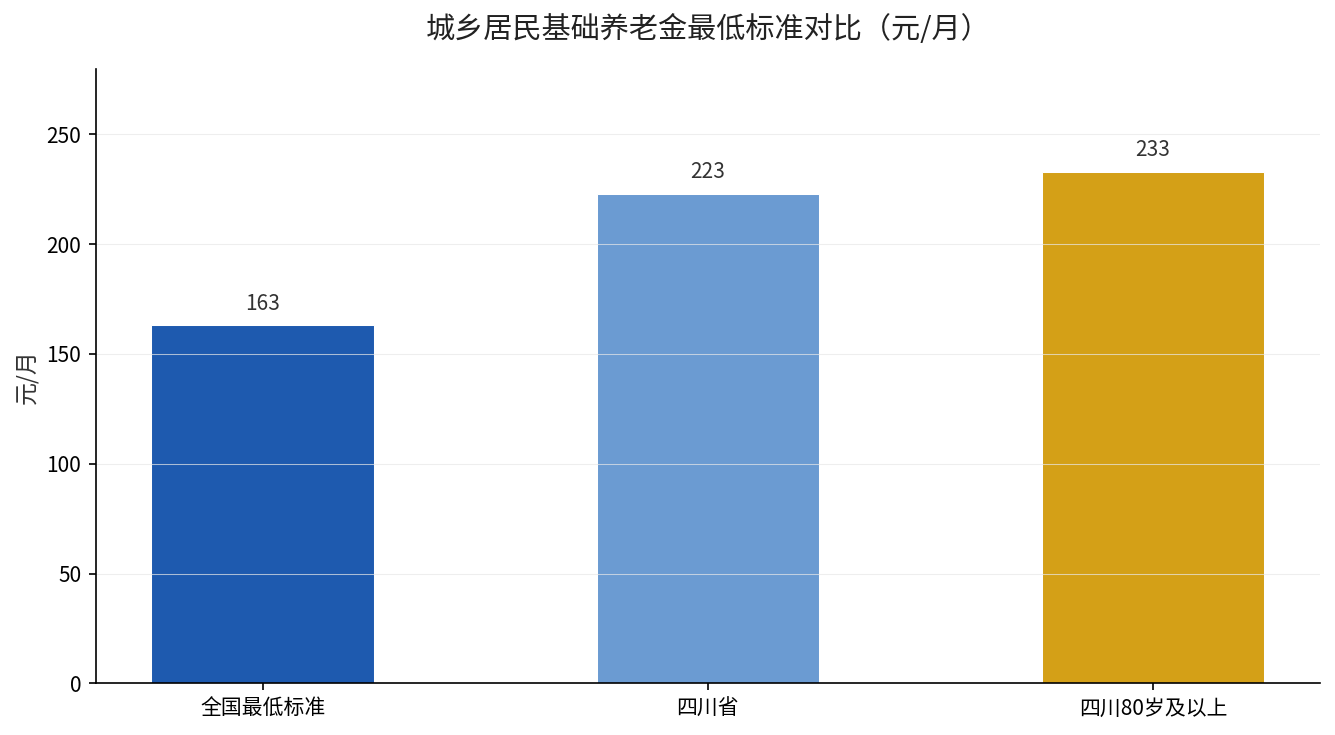
全国最低标准 163 2026年政府工作报告提出再提高20元(由143元提高至163元)
四川省(80周岁以下) 223 川人社规〔2026〕5号,2026年7月1日起执行
四川省(80周岁及以上) 233 川人社规〔2026〕5号,加发标准再提高5元

看这张表你会发现,四川比全国底线整整高出60元。这60元里,国家提标的20元由中央财政负担,四川自己提标的10元由省市县财政共同承担,剩下的部分是此前已积累的地方水平。这就是”国家定底线+地方加码”的真实结构。

城乡居民基础养老金最低标准对比:全国163元、四川223元、四川80岁及以上233元

四川这次的钱,是怎么加上去的

川人社规〔2026〕5号写得很细:从2026年7月1日起,四川城乡居民基本养老保险基础养老金最低标准,每人每月提高30元。这30元里,含国家提标的20元、四川自己提标的10元。

提标之后,四川的标准达到每人每月223元。文件里还有一条容易被忽略的加码:对年满80周岁及以上的领待人员,基础养老金加发最低标准在现有基础上每人每月再提高5元,达到233元。2026年6月30日已满80周岁的,从7月1日起提高;7月1日之后满80周岁的,从满80周岁的次月起提高。

文件还特意强调了一句:此次提高的金额,不得冲抵或替代此前市县已自行提高的基础养老金。这一条很实在——意思是地方以前自己加的,继续加,不会被这次的国家提标吃掉。

为什么省份之间能差这么多

差距的根源在于,城乡居民基础养老金是”中央定底线、地方看财力”。经济发达、财政宽裕的省份,可以在国家底线之上大幅加码;财力一般的省份,就贴着底线走。这也是为什么同样一份城乡居民养老保险,沿海和内陆领到的钱对不上。

四川这一次的动作值得注意。它没有只加国家规定的20元,而是自己再掏10元,凑成30元。同时给80岁以上老人单独再加5元。这种”国家提标打底+省级财政加码+高龄倾斜”的组合,正在成为越来越多省份的标配写法。

四川这一档,放到全国是什么位置

需要说明的是,截至本文发布,多数省份2026年的城乡居民基础养老金提标文件尚未公开,因此无法做一份完整可靠的全国排行。本文只写有官方原文可查的部分,不做推测排名。

可以确定的是:223元是四川省级最低标准,市县在财力允许的情况下还可以再往上加。文件第三条明确要求各地”可结合实际情况和财力水平,在省定最低标准的基础上合理提高”。也就是说,四川不少市县的实际发放水平,会比223元更高。

另外一个必须提醒的点:城乡居民基础养老金不等于你最终领到的养老金。你最终每月到手 = 基础养老金 + 个人账户养老金。个人账户是你自己缴的钱加政府补贴加利息,除以计发月数。所以同样拿223元基础养老金,缴得多、缴得久的人,到手会明显更高。

延伸阅读:同样缴15年社保,上海养老金比湖南多领多少?一笔账算清楚。

你现在能做的一件事

如果你是城乡居民养老保险的参保人,先做一件事:打开电子社保卡或者当地人社APP,查两个数——你的个人账户余额,和你所在市县的实际基础养老金标准。这两个数一减一加,就是你退休后每月能拿到的底线。

想知道自己按现在的档位缴下去、退休能领多少,留言”养老金”,我来帮你算一笔。

来源:四川省人力资源和社会保障厅、四川省财政厅《关于2026年提高城乡居民基本养老保险基础养老金最低标准的通知》(川人社规〔2026〕5号),2026年9月24日印发、2026年10月10日发布;人力资源社会保障部2026年10月10日国新办发布会(截至9月底三项社会保险基金累计结余11.2万亿元、全国基本养老保险参保10.79亿人)。

2026年养老金重算补发启动:上海12577元、西藏11954元,同样退休基数差出五千多

2026年养老金重算补发启动:上海12577元、西藏11954元,同样退休基数差出五千多

夜里九点多,老周把退休待遇核定表翻出来,拿手机灯照了半天。表上”计发基数”那一行,印的是他们省去年的旧数字。他今年三月办完退休手续,每月到账的钱是按旧基数先发的。这样的核定表,2026年全国有一批新退休人员都会拿到——上半年办退休的,多半都是”先按旧数发,后按新数补”。

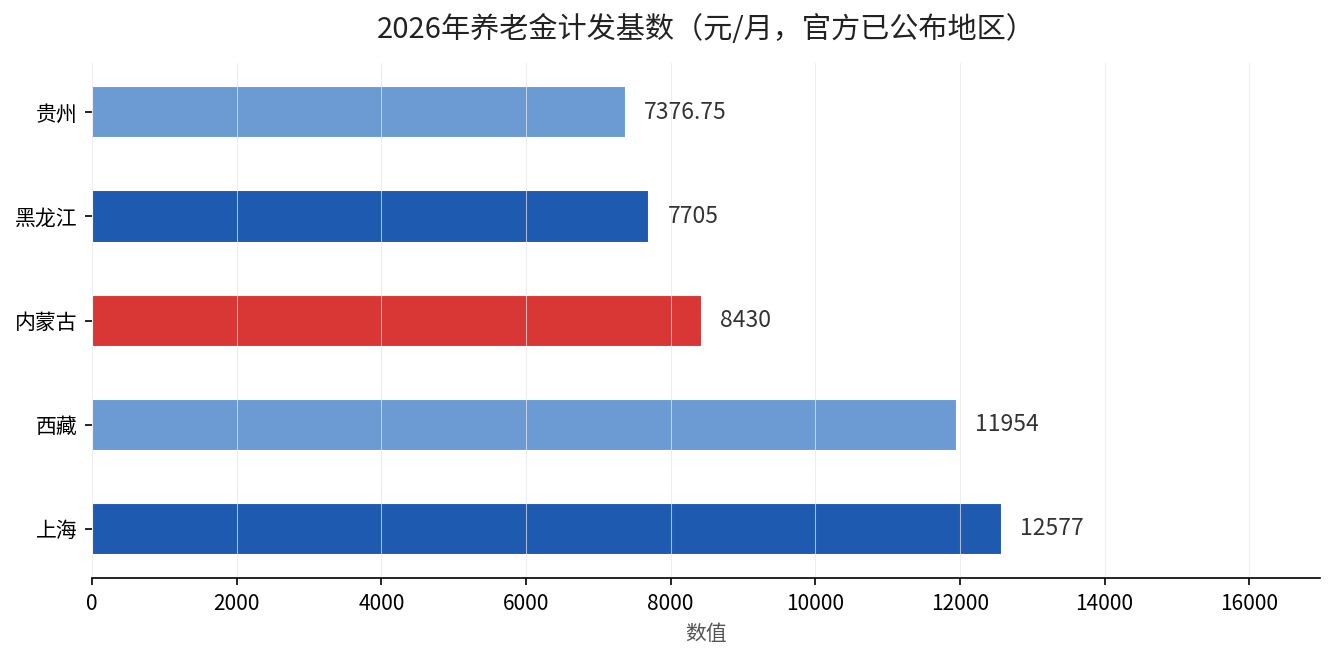
截至2026年9月下旬,已有五个地区公布了2026年养老金计发基数。上海12577元、西藏11954元、内蒙古8430元、黑龙江7705元、贵州7376.75元。最高和最低之间,差了5199.25元。同样的缴费年限、同样的缴费指数,退休地不同,基础养老金就能差出一大截。

已公布的这五个数,都是从哪来的

先说最早的那个。黑龙江在2025年12月24日就印发了黑人社函〔2025〕611号,确定2026年度全口径城镇单位就业人员月平均工资7705元,自2026年1月1日起执行。黑龙江今年办退休的人,第一笔领到的就是正式待遇,基本没有”预发—补差”这一环。

上海是2026年8月18日由市人社局发布《本市调整2026年度社保缴费基数上下限》公告,公布2025年度全口径月平均工资12577元。上海已把养老金计发基数与全口径平均工资并轨,这个数同时就是2026年计发基数,比2025年的12434元高143元,涨幅约1.15%。

内蒙古走的是内人社办发〔2026〕85号,2026年8月印发,2025年全区全口径月平均工资8430元,较2025年计发基数8179元提高251元,涨幅3.07%,是这五个里涨幅最大的。

西藏按藏人社发〔2026〕46号,公布上年度全区职工月平均工资11954元,作为养老等保险的缴费和待遇计发依据,较旧数11777元提高177元。贵州则是黔人社发〔2026〕7号,以2025年全口径城镇单位就业人员月平均工资88521元÷12=7376.75元为计发基数,较旧基数7324.5元提高52.25元,涨幅约0.71%。

2026年已公布地区养老金计发基数对比(元/月)

把五个数摆在一起看,规律很清楚:计发基数高的地方,涨的绝对额不一定最大。上海基数最高,只涨了143元;内蒙古基数排第三,却涨了251元。这不是谁”更划算”,而是各地全口径平均工资的起点和增速本来就不一样。

谁能补、谁不能补,一条线划清楚

先把最容易搞混的两件事分开:重算补发针对的是2026年1月1日之后办退休、且在本省公布2026年计发基数之前已经开始领预发养老金的人。2025年及以前已退休的人,对应的是年度普调,跟这次重算不是一回事。

在计发基数已经公布之后才办退休的人,直接按新基数核算,没有预发阶段,自然也没有补发。领城乡居民养老保险待遇的人,不适用这次重算。

还有一点常被漏掉:重算只动两块钱。基础养老金和过渡性养老金要用当年最新计发基数重算;个人账户养老金是按账户储存额÷计发月数算的,不跟着基数差走,职业年金也是单独核定,都不在这次补差里。

补发什么时候到账,各地节奏不同。绝大多数省份会在2026年12月31日前完成全部重算补发,极少数情况顺延到次年年初。不用申请、不用跑窗口、也不会因为你晚知道就失效。

差几百还是差几十,公式说了算

基础养老金的月差额,可以先用简式估:(新基数-旧基数)×(1+本人平均缴费指数)÷2×累计缴费年限×1%。有视同缴费年限的,再加一块过渡性养老金差额。

地区 2026年计发基数 较上年提高 涨幅
上海 12577元 +143元 约1.15%
西藏 11954元 +177元 约1.50%
内蒙古 8430元 +251元 约3.07%
黑龙江 7705元 2025年12月已公布 —
贵州 7376.75元 +52.25元 约0.71%

拿西藏算一笔。基数差177元,若平均缴费指数1.0、累计缴费30年、无视同工龄,基础养老金月差=177×2÷2×30×1%=53.10元。若平均缴费指数0.6、缴费20年,月差=177×1.6÷2×20×1%=28.32元。同样一笔基数上涨,落在不同人身上,差出一倍。

内蒙古的基数差更大,251元。同样按指数1.0、30年算,月差=251×2÷2×30×1%=75.30元;指数0.6、20年,月差=251×1.6÷2×20×1%=40.16元。基数涨得多,补发自然厚一些。

为什么事业单位退休人员的补发普遍显得高?因为他们的视同缴费年限更长、平均缴费指数更高。同一个基数涨幅代入公式,算出来的差额自然更大。这不是规则偏心,是历史参数在公式里如实反映了差距。反过来,长工龄、高指数的企业退休人员,补发也可能超过短工龄的事退人员,个案差异确实存在。

这周就能做的三件事

第一件,翻出退休待遇核定表,看”计发基数”那一行。写的是本省去年的数,就等着重算;写的已经是今年的新数,这事跟你没关系,不用天天刷手机。

第二件,查自己的三个数:参保缴费月数、历年缴费基数、个人账户余额。电子社保卡里都能看到,和核定表对一遍,哪一项对不上当场问。

第三件,打12333,报身份证号和参保地,问三句话:本省2026年新计发基数发了没、我属于预发还是正式、补发起止月份按什么口径。拿到重算表后,用上面的基础公式乘月数,有视同再加过渡公式,两个数相加就是你的补发参考值。

延伸阅读:我们之前算过2026年养老金计发基数公布过半的省份情况,也拆过2025年养老保险基金支出的三个信号,可以对着一起看。

想知道自己这一轮能补多少,留言”补发”两个字,把你的计发基数年份、缴费年限和平均缴费指数发给我,我帮你算一遍。

2025年养老保险基金花了7.74万亿:三个信号,看你的养老金底气在哪

2025年养老保险基金花了7.74万亿:三个信号,看你的养老金底气在哪

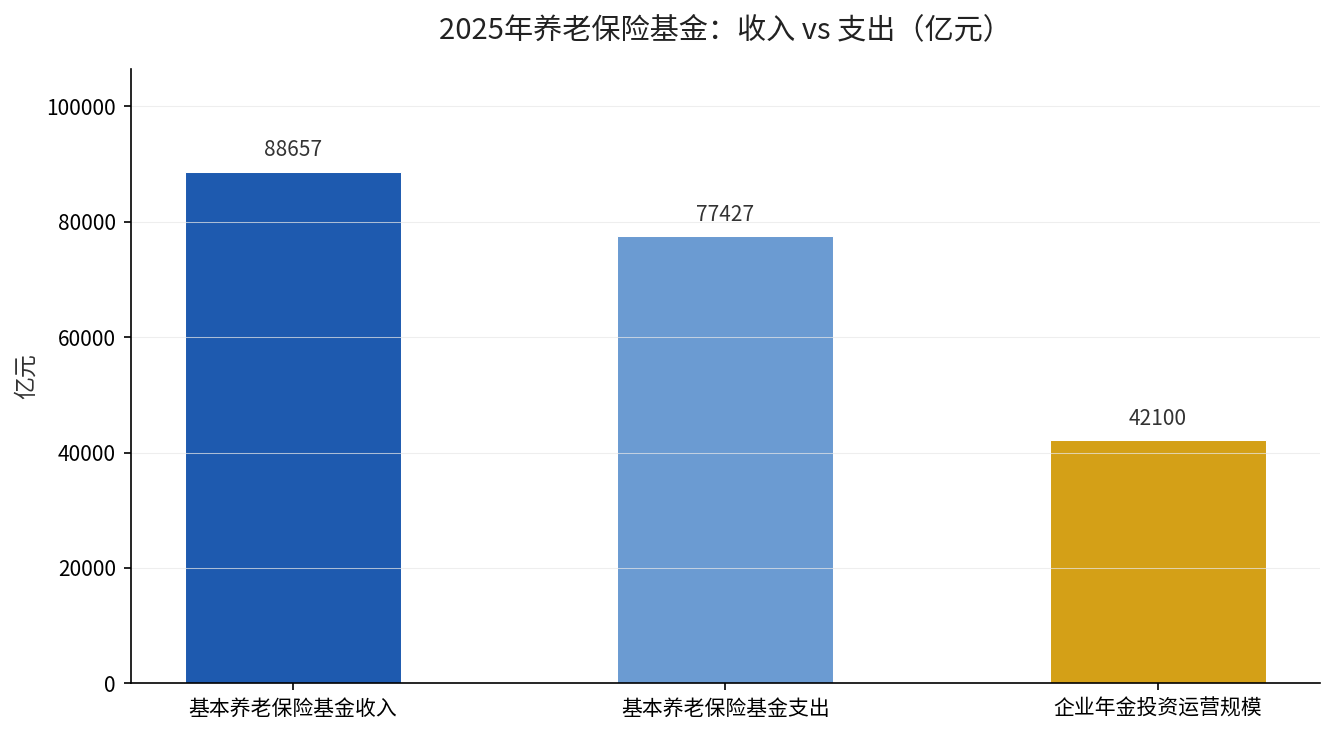
人社部今年7月发布的《2025年度人力资源和社会保障事业发展统计公报》里,藏着一组很少有人细看的数字。2025年全年基本养老保险基金收入88657亿元,支出77427亿元,年末累计结余98459亿元。

收入比支出多出11230亿元。这就是全国养老金一年攒下来的家底。

同期三项社保基金合计收入92169亿元、支出80895亿元,比上年分别增长8.0%和6.3%。收的比花的多,而且增速也在往上走。

但真正值得你关注的不是总量,而是这组数字背后的三个信号。

信号一:钱花得快了

2025年养老保险基金支出77427亿元,比上年的7.30万亿又上了一个台阶。同期基金收入88657亿元,增速8.0%。

支出增速6.3%,收入增速8.0%。数字上收入跑得稍快,但这个差距在收窄。

原因并不复杂。年末全国参加基本养老保险人数107591万人,比上年末增加308万人,其中领取待遇的人数在持续增加。领钱的人变多,花钱自然变快。

数据来源:人力资源和社会保障部《2025年度人力资源和社会保障事业发展统计公报》,2026年7月发布。

信号二:钱被拿出来投资了

公报里还有一个数字容易被忽略:年末基本养老保险基金累计结余98459亿元,其中基金投资运营规模2.98万亿元。

也就是说,接近10万亿的家底里,已有约三成拿去委托投资运营。截至2025年底,基本养老保险基金委托投资规模超过2.98万亿元,这是新华社2026年1月27日援引人社部发布会数据的明确口径。

这笔钱不是躺在账上吃活期。截至2026年6月底,基本养老保险基金委托投资运营规模达3.42万亿元,比2025年底又增加了四千多亿。

它带来的是两件事:一是基金自身有增值来源,二是资本市场多了一个长期资金。对普通参保人来说,最直接的意义是——你账户外的统筹基金,有了自己造血的能力。

信号三:结余厚,但省际差距依然在

家底厚不等于每个省都宽裕。全国基本养老保险基金年末累计结余98459亿元,但这是30多个省份加总的结果。

所以国家要动全国统筹这只手。2025年,地方上缴全国统筹调剂资金2545.74亿元,中央同口径拨付2546.44亿元——钱从结余多的省份收上来,再拨给收支压力大的省份。

2026年这个盘子更大。财政部《2026年上半年中国财政政策执行情况报告》明确,2026年会同有关部门核定下达全国统筹调剂资金缴拨计划2506亿元,中央财政已下达养老保险基金补助资金约1.2万亿元。

换句话说,你每个月到账的养老金,背后既有本省的钱,也有中央调剂过来的钱。

想更直观地看清这一年三支柱的钱是怎么流转的,可以看下面这张图。

2025年养老三支柱相关资金收支情况(亿元)

注:数据来自人社部《2025年度人力资源和社会保障事业发展统计公报》及企业年金公开信息。

我们之前专门算过全国统筹这笔钱是怎么跨省搬家的,延伸阅读:10.76亿人参保、全国统筹一年上缴2546亿。

这三件事对你意味着什么

如果你是还在缴费的职工,这组数字说明你账户外的统筹池子是稳的,但省际之间的差距靠全国统筹在修补,你自己的缴费年限和缴费指数仍然是最重要的变量。

如果你已经退休,2025年养老金年度调整的全国总体比例是2%,重点向养老金水平较低的群体倾斜,这是人社部2025年三季度发布会明确的口径,调整增加的养老金已发放到位。

如果想看得更远,第二支柱和第三支柱的数字同样值得知道:年末全国有17.79万户企业建立企业年金,参加职工3343万人,年末企业年金投资运营规模4.21万亿元,2007年以来年均投资收益率6.20%。

而个人养老金,产品目录到2025年12月30日已汇聚1274只,覆盖储蓄、保险、基金、理财四大类。

现在可以做的三件事

第一,打开电子社保卡,查你累计缴费了多少年、现在的缴费指数是多少。这两个数直接决定你的基础养老金。

第二,如果你单位有企业年金,去问一句自己是否在册。3343万人里有你,就多一笔退休收入。

第三,如果你还没开个人养老金账户,或者在犹豫要不要缴存,先算清楚你适用的税率——同样的12000元,税率10%省1200元,税率45%省5400元。

你现在累计缴费多少年了?在电子社保卡就能查到。查完如果算不清能领多少,留言你的年限和省份,我来帮你算。

2026年养老金计发基数9省陆续出炉:上海12577元最高、贵州7376元最低,同样缴20年差多少

九月底,2026年养老金计发基数又添了新成员。截至2026年9月下旬,全国已有上海、内蒙古、贵州、黑龙江、西藏五个地区正式公布了2026年的计发基数,数字一摆出来,差距直接摆在桌面上:上海12577元/月,西藏11954元/月,内蒙古8430元/月,黑龙江7705元/月,贵州7376.75元/月。

同样是缴了二十年社保,同样按最低档缴费,上海和贵州这两个数字之间差出了5200元一个月。这个差距不是谁运气好,而是计发基数这个”隐藏参数”在起作用。很多人算养老金时只盯着自己的缴费年限和缴费指数,却忘了真正决定起点高低的,是退休地当年公布的计发基数。

先说清楚:计发基数到底是什么

计发基数是计算基础养老金和过渡性养老金的核心参数,本质上是经过加权处理的上年度全口径城镇单位就业人员平均工资。它不看你个人缴了多少,而是看你退休那个省份整体的工资水平。

基础养老金的公式是这样的:计发基数 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%。你看,计发基数就在最前面乘着,基数每高一块钱,同样年限同样指数的人,基础养老金就跟着高一块钱的对应比例。

这也是为什么”晚退休一年养老金更高”这件事成立——因为基数每年都在涨,而你的缴费年限和指数在退休那一刻就锁定了。

已公布地区排排坐,差距一目了然

下面这张图把已公布2026年计发基数的五个地区放在一起对比,数据全部来自各地区人社部门官方公布的口径。

2026年已公布养老金计发基数地区对比(元/月)

上海12577元排第一,比2025年的12434元增加143元,涨幅约1.15%,数据来自上海市人社局2026年8月18日发布的《本市调整2026年度社保缴费基数上下限》公告。西藏从2025年的11777元调到11954元,增加177元。内蒙古涨得最猛,一口气加了251元,到8430元。

黑龙江7705元的基数在2025年12月就公布了,所以黑龙江今年办退休的人,第一笔领到的就是正式待遇,不存在预发再补发的过程。贵州则是按2025年全口径年薪88521元折算,得出月均7376.75元,旧数是7324.5元,差额52.25元,依据是黔人社发〔2026〕7号文件。

基数差,到底能差出多少养老金

光看基数数字还不够直观,代入公式算一笔账就清楚了。假设一位退休人员平均缴费指数0.6、累计缴费20年、没有视同缴费年限,只看基础养老金这一块。

在上海退休,基础养老金约为12577 ×(1+0.6)÷ 2 × 20 × 1% = 2012元/月。在贵州退休,同条件约为7376.75 ×(1+0.6)÷ 2 × 20 × 1% = 1180元/月。两者一个月差832元,一年差将近一万元。

这就是计发基数的放大效应——它不是直接给你发钱,而是通过公式把地区工资差距按比例放大到你的养老金里。缴费年限越长,这个放大倍数越大。

还没公布的省份,先别急着算

目前31个省份中大部分尚未公布2026年计发基数,按照往年节奏,其余省份预计在9月到11月集中跟进。在当年度基数正式公布前,本年退休人员暂按上一年度基数核算,这属于预发标准,等新基数出来后,社保系统会自动重算并补发差额,不需要本人办理任何手续。

需要划清的是,重算补发的对象是2026年1月1日之后办理退休、且在当地公布2026年基数之前已开始领预发养老金的人。2025年及以前已退休的人员走的是年度调整那条线,不参与这次重算;领城乡居民养老保险待遇的人也不适用。

另外要注意一个细节:重算只调整基础养老金和过渡性养老金,个人账户养老金按账户储存额除以计发月数计算,不跟着基数差重算。所以别以为新基数一出来,所有钱都会变。

你到底能领多少,关键看三件事

第一,看你的计发基数会不会重算。翻出你的退休待遇核定表,找到”计发基数”那一行。如果写的是你们省去年的数,就等着重算;如果写的已经是今年的新数,这事跟你没关系。

第二,看你的缴费指数和年限。基数差是乘数,你的指数和年限是另一个乘数,两者乘在一起才决定最终差额。指数高、年限长的人,同样的基数上涨,补发金额会明显更多。

第三,看你的退休时间点。在新基数公布之后才办退休的人,核定表直接写新数,不产生旧差补发,也就没有”补发”这回事。

一句话给你答案

计发基数不是遥不可及的统计数字,它就是你养老金的起跑线。同样缴费二十年,在上海退休和在贵州退休,每月差832元,这就是地区工资水平通过公式传递到你口袋里的方式。

想知道自己退休能领多少,可以看看我们之前算过的6省份2026年计发基数对比,也可以留言你的缴费年限和退休地,我来帮你算一算到手多少钱。

6省份2026年养老金计发基数出炉:最高12577元最低7377元,同样缴20年差多少

6省份2026年养老金计发基数出炉:最高12577元最低7377元,同样缴20年差多少

2026年的养老金计发基数,正在一批一批往外公布。截至10月上旬,已有6个地区交出了今年的数字,最高和最低之间差了5200元。

这个数字不是社平工资,也不等于你手里的养老金,它是核算新退休人员基础养老金的那把”尺子”。尺子长短不同,同样缴费年限的人,算出来的钱就不一样。

下面把已公布的6个地区摆在一起,看看差在哪,也帮你算一笔同样缴20年的账。

已经公布的是这6个地区

先把有正式文件依据的地区列清楚。注意,这里只收录能追溯到发文单位、文号或发布日期的数据。

黑龙江最早。2025年12月24日,黑龙江省人社厅印发《黑人社函〔2025〕611号》,明确2026年度全口径城镇单位就业人员月平均工资为7705元,作为缴费和计发依据,自2026年1月1日起执行。

西藏紧随其后。西藏自治区人社厅会同财政厅、统计局印发《藏人社发〔2026〕46号》,确定2026年上年度全区职工月平均工资为11954元,从2026年1月1日起执行。

上海在2026年8月18日公布。上海市人社局《本市调整2026年度社保缴费基数上下限》通告明确,2025年度全口径城镇单位就业人员平均工资为12577元/月,比上一年度的12434元增加143元。

内蒙古、贵州、河北三地也相继公布,内蒙古为8430元,贵州为7376.75元,河北为7521元。

2026年已公布地区养老金计发基数对比(元/月)

从上图能看出一个明显的层次:上海、西藏站在11000元以上,内蒙古、河北、黑龙江、贵州挤在7000到8500元这一段,头尾相差5200元。

同样缴20年,差距会落在哪

基础养老金的公式是:计发基数 ×(1+本人平均缴费指数)÷2 × 缴费年限 × 1%。同样的缴费年限和指数,差别全部来自那个计发基数。

假设老王在两地都是按60%档缴费,平均缴费指数0.6,累计缴20年,无视同缴费年限。

在上海,基础养老金约为 12577 ×(1+0.6)÷2 × 20 × 1% = 2012元。

在贵州,同样的条件约为 7376.75 ×(1+0.6)÷2 × 20 × 1% = 1180元。两地相差832元,一年就是近一万元。

地区 2026年计发基数(元/月) 缴20年·指数0.6基础养老金(元/月)
上海 12577 约2012
西藏 11954 约1913
内蒙古 8430 约1349
黑龙江 7705 约1233
贵州 7376.75 约1180
河北 7521 约1203

表格里的基础养老金是按公式算出来的参考值,不含个人账户养老金,也不含过渡性养老金。真正到手多少,还要看你的实际缴费指数和视同年限。

涨幅在收窄,这才是更值得注意的信号

如果只看绝对值,很容易忽略一件事:今年的涨幅普遍不高。上海只涨了143元,涨幅1.15%。贵州上涨52.25元,涨幅0.71%。内蒙古涨251元,涨幅3.07%,已算高的。

回想2023年之前,计发基数动辄年涨7%到9%。这几年掉到1%到3%区间,说明”基数红利”在变薄。

对还在缴费的人来说,这意味着指望基数自然上涨来抬高待遇,空间越来越有限。真正能自己掌控的,还是缴费年限和缴费指数这两件事。

我们此前算过安徽的一笔账:灵活就业交60%还是100%档,同样缴15年每月差510元,讲的就是指数选择带来的差距。

今年退休的,要看一个”重算补发”

如果你是在本地2026年计发基数公布之前就办了退休,社保会先按2025年的旧基数给你发”预发养老金”。等新基数公布后,系统会重新核算基础养老金和过渡性养老金,把之前少发的部分一次性补到社保卡。

以黑龙江为例,因为它在2025年12月就公布了7705元,2026年退休的人直接按新标准核定,不涉及补发。而像上海、西藏这样年中才公布的地方,1月到公布前办退休的人,就可能有一笔补差。

这笔补发不需要你申请,也不用跑窗口,但值得核对。带上社保卡,到参保地社保窗口,或者直接打12333,问清楚你的养老金核定表上用的是什么基数。

到底该怎么看这些数字

第一,计发基数是用来算的,不是用来比的。你在哪里退休,就用哪里的基数,跨省对比只对”如果换地方缴”这个假设有意义。

第二,别只盯着基数涨多少,更要盯自己的缴费年限和指数。基数涨幅放缓时,这两项的价值反而更突出。

第三,如果今年刚退休,务必核实一下自己的待遇是按新基数还是旧基数核定的,别让该补的钱睡在账上。

你是哪一年开始缴的社保?现在的缴费指数是多少?在电子社保卡上就能查到。留言你的缴费年限和所在省份,我可以帮你把基础养老金这笔账算清楚。