先看清这条规矩:1.2万不是随便缴,是白纸黑字的税优额度
2024年12月16日,财政部、税务总局发布《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),个人养老金税收优惠从试点推向全国。文件把”递延纳税”这条主线彻底定死了。
具体是三个环节:缴费环节,每年最多12000元可以在综合所得或经营所得中税前扣除;投资环节,账户里的投资收益暂不征税;到了领取环节,不再并入综合所得,单独按3%的税率缴税。
注意”单独3%”这四个字——它是你退休领钱时的固定税率,不分本金和收益。你现在缴的时候省多少,取决于你当年落在哪个个税税率档;将来领的时候,一律只按3%来。
Top 7 节税榜:同一份1.2万,不同人省的完全不一样
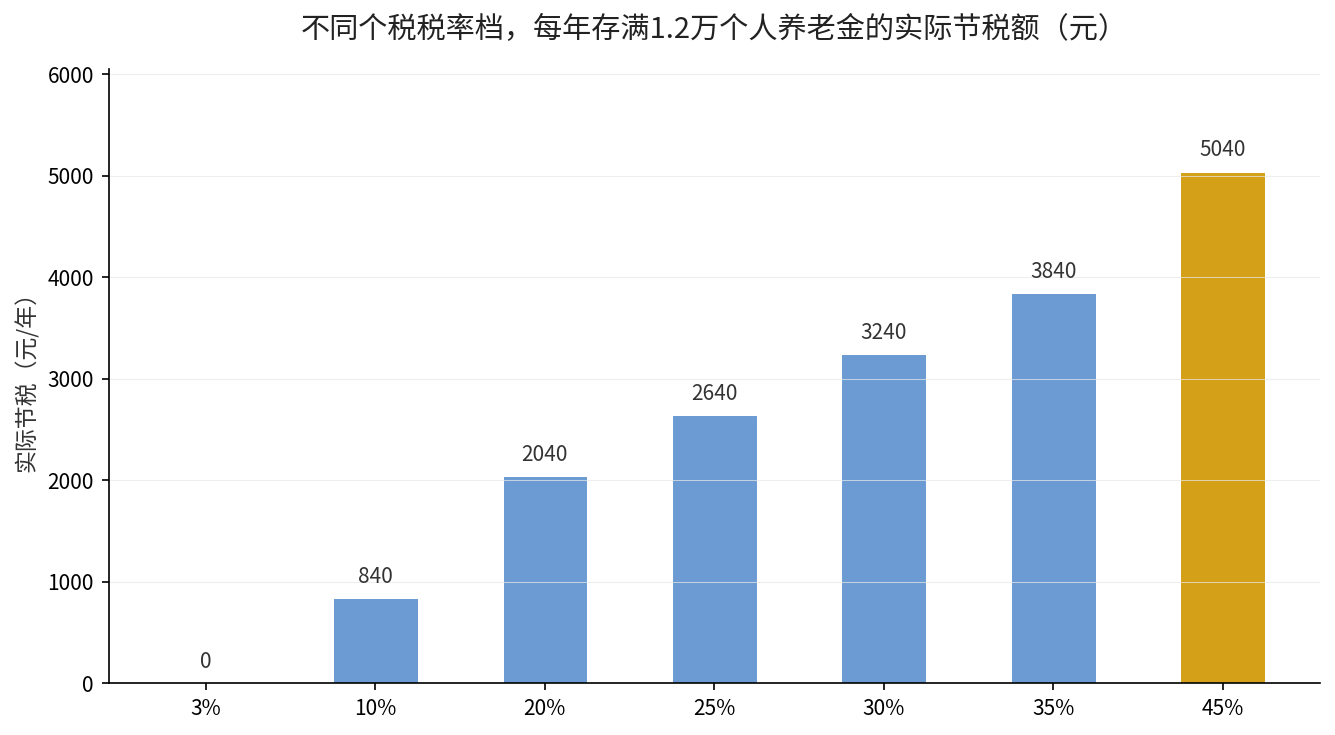
个人养老金的节税效果,跟你的个税最高边际税率直接挂钩。税率越高,存满1.2万这一档,省下的税越可观。我们按七级超额累进税率,把每年存满12000元对应的”实际节税额”从低到高排了一遍。
| 级数 | 应纳税所得额(年) | 适用税率 | 缴存1.2万可抵税额 | 领取时3%应缴 | 实际节税 |
|---|---|---|---|---|---|
| 1 | 不超过36000元 | 3% | 360元 | 360元 | 0元 |
| 2 | 36000至144000元 | 10% | 1200元 | 360元 | 840元 |
| 3 | 144000至300000元 | 20% | 2400元 | 360元 | 2040元 |
| 4 | 300000至420000元 | 25% | 3000元 | 360元 | 2640元 |
| 5 | 420000至660000元 | 30% | 3600元 | 360元 | 3240元 |
| 6 | 660000至960000元 | 35% | 4200元 | 360元 | 3840元 |
| 7 | 超过960000元 | 45% | 5400元 | 360元 | 5040元 |
这张表的内核就一句话:你的边际税率减3%,再乘12000,就是每年真正省下的钱。45%这一档的人,一年能省5040元;而3%这一档的人,省下360、领取时又缴360,净结果是0。
高的为什么高:节税效果完全由税率差驱动
排在榜单前列的档位,共同点只有一个——适用税率远高于3%。这是”递延”的本质:现在按高税率扣除,将来按3%领取,中间的税率差就是实打实的税收红利。
以最高档45%为例,人民日报海外版在《给个人养老金税惠算算账》里点过:最高每年可节税5400元。对应到上面这张表,就是45%这一档缴存1.2万可抵5400元,领取时只交360元,净省5040元。
换句话说,收入越高、边际税率越高,参与个人养老金越是”划算”。这不是补贴,是你本来就该缴的税被合法递延掉了。
低的差在哪:3%档的人,节税空间其实是零
榜单底部的3%档,有个容易被忽略的尴尬:你缴存时少缴360元,将来领取时按3%再缴360元,一进一出打平。对这一档的人来说,节税不是卖点,强制储蓄和账户里的长期投资才是。
更要注意”领取3%”只对缴存本金和投资收益合并计算。如果只看节税,3%档确实捞不到便宜;但把它当成一个”锁起来的第二养老账户”,意义还在。
省下的税归省税,账户里那1.2万买什么产品,同样影响你最终的养老钱。个人养老金基金今年规模涨得很快,产品该怎么挑,可以参考这篇:个人养老金基金Y份额规模半年涨53.6%:谁在帮你的1.2万跑赢成本
这一年还有个硬截止:错过12月底,额度直接清零
广州市人社局在2025年12月15日的提醒里讲得很明白:个人养老金年度缴存上限12000元,必须在12月31日前存入资金账户,才能享受当年度的个税优惠。错过了,本年度的缴存额度和税收优惠额度自动清零,无法补办。
所以每年最后一个季度,是个人养老金缴存的窗口期。想在2026年度享税优,12月31日前把钱存进去、拿到缴费凭证,明年3月到6月的个税汇算清缴时再抵扣。
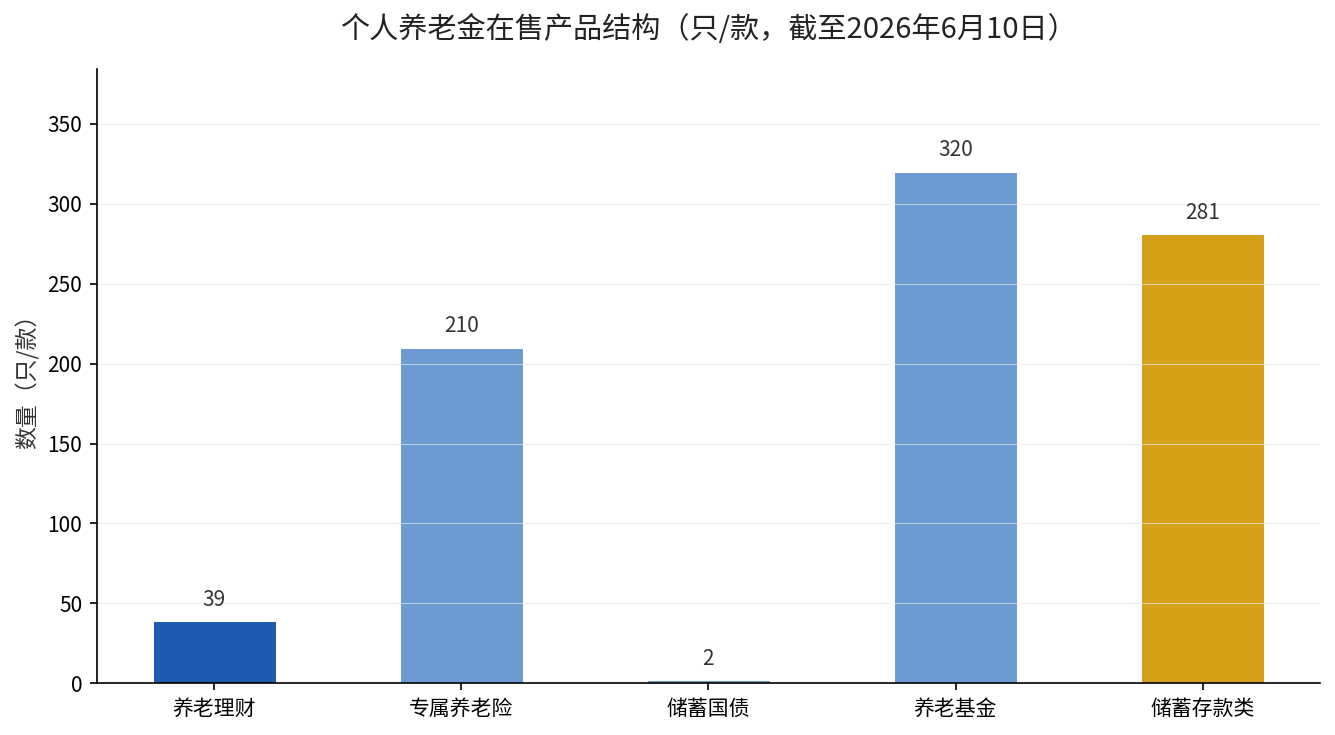
存进去之后,货架上的产品从储蓄、保险、基金到理财、国债已经超过850款,到底先放进哪一类,这篇可以帮你理清:个人养老金产品货架超850款,你的1.2万该先放进哪一类
你落在哪一档,该不该存满1.2万?
先打开个人所得税App,看你上一年的”应纳税所得额”落在哪个区间。落在20%及以上档位的,把1.2万存满,一年的实际节税就是2040元到5040元,这笔账值得算。
落在3%档、又觉得现金流紧张的,重点就不是节税,而是先保住社保不断缴。个人养老金可以等你税档抬升后再加码,不用为了凑额度硬扛。
想知道按你现在收入存满1.2万到底能省多少,你可以把自己的年应纳税所得额发给我,我来帮你算一算,直接对表算出准确数字。