
城镇职工参保5.34亿、城乡居民5.38亿人,同样退休养老金为什么能差出10倍?
同样是”参加养老保险”,全国5.34亿城镇职工和5.38亿城乡居民,退休后到手的钱却不在一个量级。很多人以为只是”缴得多领得多”的区别,其实背后是一套完全不同的算账逻辑。今天用两组官方数字,把这件事算给你看。
先看两个数字:一个在涨,一个在减
国家统计局发布的《中华人民共和国2024年国民经济和社会发展统计公报》(2025年2月28日发布)显示:年末全国参加城镇职工基本养老保险人数53449万人,比上年末增加1329万人;参加城乡居民基本养老保险人数53830万人,比上年末减少692万人。这是国家统计局公布的官方数据。
再把2023年的数据拉出来对照。《中华人民共和国2023年国民经济和社会发展统计公报》里,城镇职工参保是52121万人,城乡居民是54522万人。一年之间,职工养老多了1329万人,居民养老少了692万人,一增一减,方向相反。
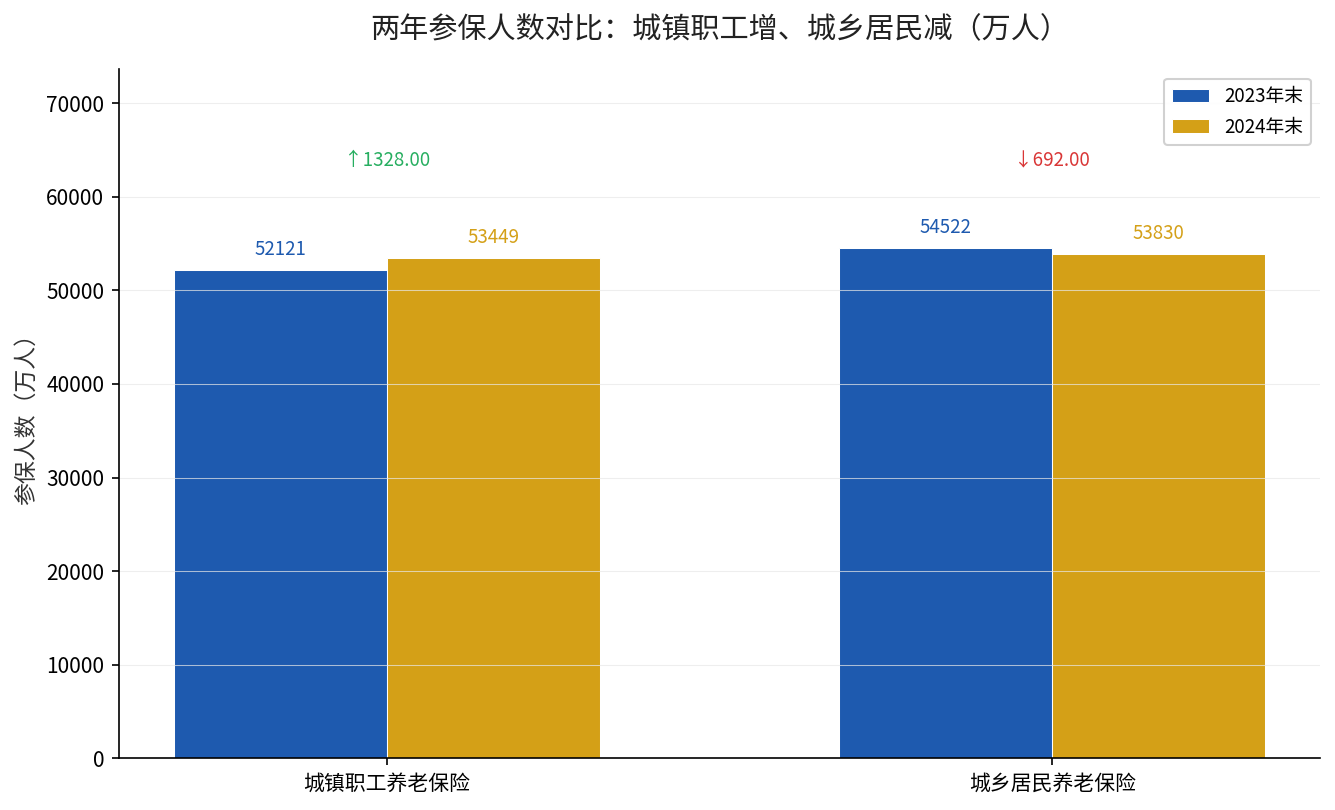
为什么很多人开始从居民养老往职工养老”搬家”?答案就藏在两类保险到底怎么算钱里。
同样缴了15年,差距从哪来
城镇职工养老保险的养老金,由”基础养老金”和”个人账户养老金”两部分组成。基础养老金跟你在职工资、缴费年限、当地计发基数挂钩,工资越高、年限越长,拿得越多;个人账户是你和单位多年实打实缴进去的本金加利息。
城乡居民养老保险是另一套逻辑。它只有一个”基础养老金”加一个”个人账户养老金”,而基础养老金主要靠财政补贴兜底,金额和当地财力挂钩。个人账户里的钱,也主要是自己缴的保费加政府补贴。
关键区别在于”缴多少”。城镇职工按工资的一定比例缴,个人缴8%、单位缴16%,这个比例由《中华人民共和国社会保险法》和国务院相关规定定下,人社部负责具体实施;一年下来个人账户能进几万块。城乡居民多是定额分档缴费,很多人一年只交几百块、一两千块。缴进去的本金差着几十倍,退休领出来的自然差着几十倍。
| 对比维度 | 城镇职工养老 | 城乡居民养老 |
|---|---|---|
| 2024年末参保(万人) | 53449 | 53830 |
| 比上年变化 | +1329万 | -692万 |
| 缴费方式 | 按工资比例(个人8%单位16%) | 定额分档(财政补贴兜底) |
| 养老金构成 | 基础养老金+个人账户 | 基础养老金+个人账户 |
这张表最该盯住的是”缴费方式”那一行。职工养老的钱,是跟着你的工资水涨船高的;居民养老的钱,是你自己一笔一笔定额存进去的。前者像一条往上走的路,后者像一列匀速的梯子,时间久了,高度差越拉越大。
差10倍,不是夸张,是公式的结果
我们之前算过安徽、江苏这些省份的账:同样缴最低档,职工退休每月能领到上千元,而城乡居民很多人每月只有一两百元的基础养老金。这不是个案,而是”按工资比例缴”和”定额分档缴”两套公式,在同样15年里自然拉出的差距。
想清楚这个逻辑,你就明白为什么会出现”参保人数一增一减”了:越来越多人意识到,想要一份像样的退休收入,光靠城乡居民那点定额缴费远远不够,得想办法往职工养老、个人养老金这些”多缴多得”的通道里挤。
关于个人养老金这块,我们之前讲过一条特别实在的规则:同样缴满1.2万个人养老金,10%档一年省1200元,45%档省5400元,差距从税率里就看得明明白白。
三个常见误区,先替你拆掉
第一个误区是”反正都是养老,缴哪种都一样”。上面算下来已经很清楚了,居民养老的定额缴费和职工养老的比例缴费,养老金构成虽然名字一样,但个人账户里的本金能差几十倍,领出来的钱自然不在一个量级。
第二个误区是”居民养老缴费低,压力小就选它”。缴费低是事实,但低缴费对应的是低待遇,基础养老金那点财政补贴,撑不起一个体面的晚年。缴费低省下的钱,往往被几十年的低待遇”追平”掉。
第三个误区是”等快退休了再补缴也不迟”。职工养老讲究的是缴费年限的连续性,断缴、补缴都会影响基础养老金的计算。越早按更高标准持续缴,复利滚得越足,这点我们之前讲养老保险缴满15年到底该不该停缴时,专门拆过:养老保险缴满15年就能停缴?
你现在该做的一步
如果你是灵活就业或者没有固定单位,别急着只缴城乡居民养老了事。好好算一笔账:同样的钱,是继续按居民档定额缴,还是以灵活就业身份按职工标准缴?哪怕基数选低一点,长期看”按比例缴”的复利效应都更占优。
想知道你按职工标准缴15年,退休大概能领多少?留言告诉我你所在的城市和月收入,我帮你算一笔具体的账。