
养老保险缴满15年就能停缴?断缴会不会清零?4个高频问题一次说清
关于养老保险,网上的说法太多了:”缴够15年就能退休,不用再白交””断缴3个月待遇清零””一次补缴10万每月领1400″。这些靠不靠谱?人社部其实早就集中答过一遍,只是很多人没看到官方口径。
先问两个问题
第一个:缴满15年,是不是就能坐等退休、不用再交了?很多人默认”交够最低年限就完事”。第二个:中间断缴了,之前交的钱是不是就没了?这也是不少人心里打鼓的地方。
这两个问题的答案,跟很多人以为的正好相反。
拆开来看,一层一层说清楚
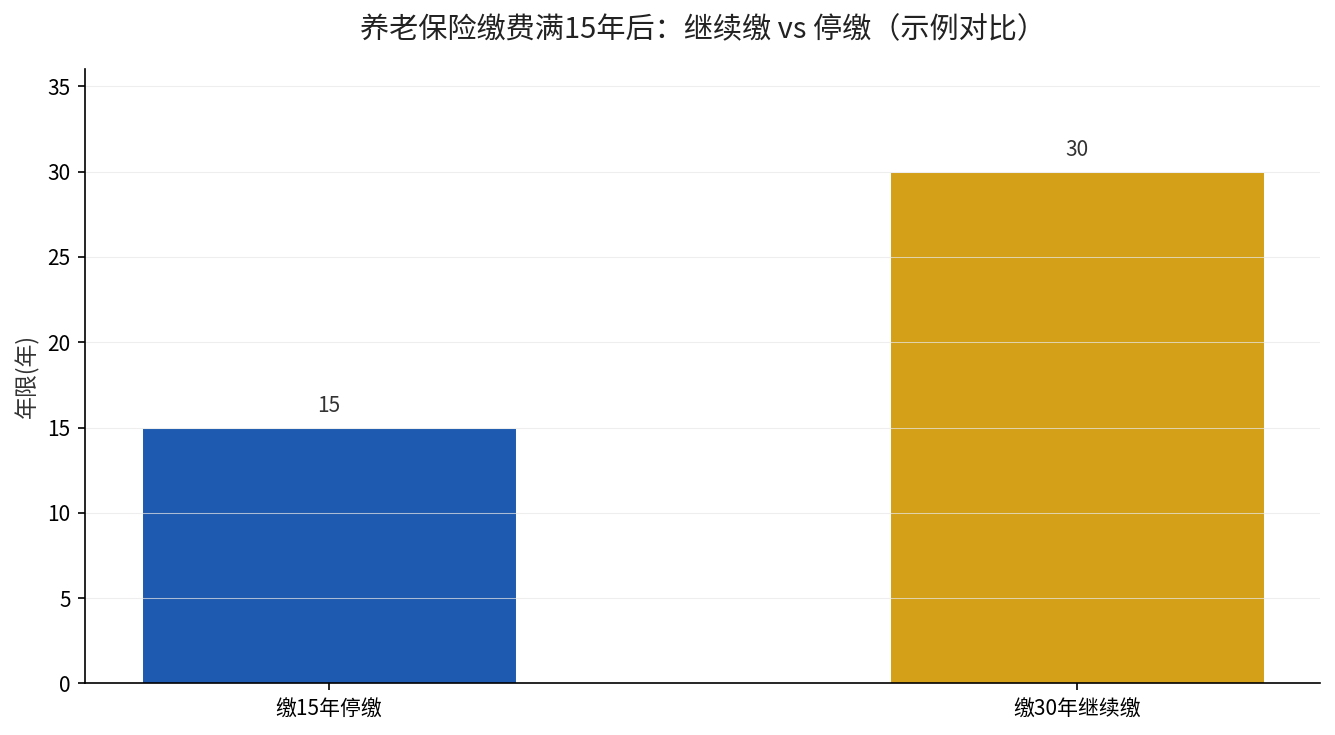
先拆第一个误解。15年到底是什么?《中华人民共和国社会保险法》第十六条写得很明确:参加基本养老保险的个人,达到法定退休年龄时累计缴费满十五年的,按月领取基本养老金。人社部提醒,这15年只是领取基本养老金的最低缴费年限,不是”交满就够、多交白交”。
关键在”多缴多得、长缴多得”这条原则。缴费水平越高、缴费年限越长,退休后领的就越多。如果你是在职职工,缴满15年但还没到退休年龄,单位按规定必须继续给你参保缴费;如果你是灵活就业人员,缴满15年后是否继续,可以自己选,但官方明确建议不要停——停一年,将来每月可能就少几十上百块。具体能差多少,我们之前算过江苏灵活就业最低档缴15年只领1583元这笔账,同样缴15年,档位和年限就是决定退休金高低的关键。
再拆第二个误解:断缴会不会清零?人社部的口径很干脆——不会清零。社保经办机构会保留基本养老保险关系,保存全部参保缴费记录,个人账户储存额也会连续计算利息,你已缴的钱一分不白缴。只要最后累计满15年、到龄,照样能按月领养老金。
真正要注意的是另一件事:长时间断缴,会让你的累计缴费年限变短、个人账户储存额变少,最后到手的养老金跟着变少;更要命的是,如果到退休时因为断缴导致年限不够,领钱的时间就得往后推。
没缴满15年,能不能一次性补缴?
这是第三个高频问题,答案要分险种、分时点看。如果你参加的是城镇职工养老保险,到退休年龄时累计不够15年,可以延长缴费至满15年。这里有个分界点:2011年7月1日《社会保险法》实施前已经参保缴费的,延长缴费5年后还不够,可一次性缴费到满15年;在这之后才参保的,只能继续缴费到满15年再领。
如果你参加的是城乡居民养老保险,分三种情况:制度实施时已满60周岁且没领过其他基本养老待遇的,不用缴费即可按月领取;距60岁不足15年的,应逐年缴到60岁,也允许补缴但累计不超过15年;距60岁超过15年的,应逐年缴费,累计不少于15年才能领。
一句话给你答案
缴满15年只是拿到了”能领”的入门券,不是”停缴”的收工令;断缴不清零,但会让你的养老金变少、领钱变晚。
如果你也在想这些
“我灵活就业,缴满15年后到底停不停?”——能继续就继续,多缴多得,长缴多得,这是官方原话。
“没在单位上班,怎么参加职工养老保险?”——可以灵活就业人员身份参保,缴费基数在本地全口径城镇单位就业人员平均工资的60%到300%之间自己选,缴费比例20%。
“断缴后怎么恢复?”——找到新单位继续缴,或自己以灵活就业身份接上就行,之前的记录都还在,不用重头再来。
想查自己到底缴了多少年、账户里有多少钱,打开电子社保卡或国家社会保险公共服务平台就能看到。先查清累计月数,再算一算离15年还差多少,比听网上的说法踏实得多。
最后再提一句,别把”累计15年”理解成”只能缴15年”。缴费年限是累计计算的,中间断掉的月份只是不计入这段时间,之前缴的年月一直有效,接着缴就能接着累加。搞清楚这一点,你就不会在换工作、回老家这些节点上凭空担惊受怕,也不会因为贪那几年”省下的钱”而让自己将来每月少领一笔。