
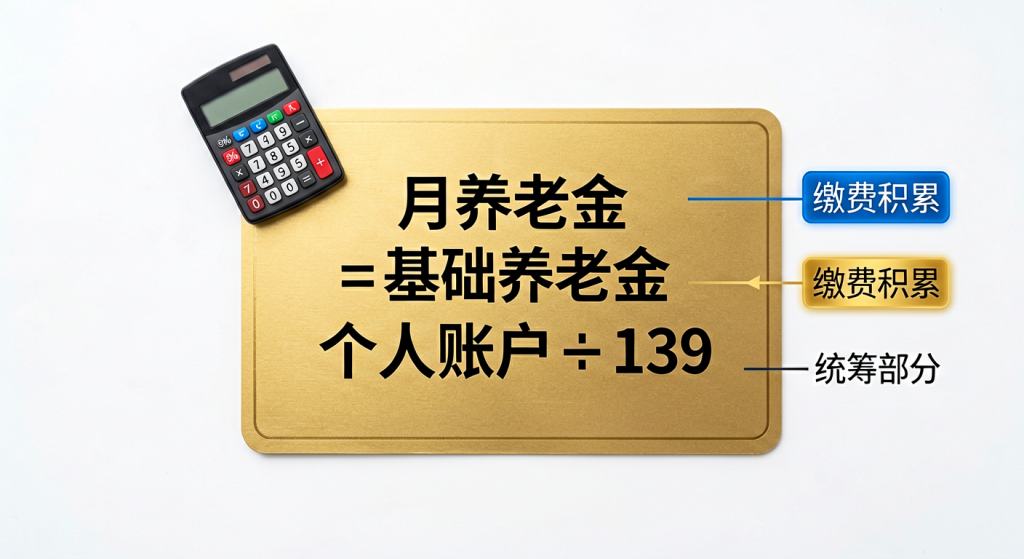
职业年金3.78万亿在管运营:机关事业单位退休,每月到底能多领多少钱
机关事业单位的”五险二金”里,多出来的那”一金”就是职业年金。它是国家2015年专门给机关事业单位工作人员建立的补充养老保险制度,跟你退休后能拿多少钱直接挂钩,可很多人直到退休都没搞清这笔账怎么算。
制度三件事,先看清框架
第一,钱从哪来。单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,两边合计12%全部进入你个人的职业年金账户。这个比例出自《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月14日发布),是全国统一法定标准,不随地方浮动。
第二,钱怎么管。个人交的部分实账积累;财政全额供款的单位,单位缴费部分采取记账方式,每年按国家统一公布的记账利率计息,退休前由同级财政拨付资金记实。账户资金统一集中投资运营,收益滚存进你的个人账户。
第三,钱怎么领。退休后按你退休时对应的计发月数按月发放,发完为止,账户余额可以依法继承。60岁退休计发月数139个月,55岁是170个月,50岁是195个月,依据《机关事业单位职业年金办法》(国办发〔2015〕18号)执行。
规模有多大:三个数字压底
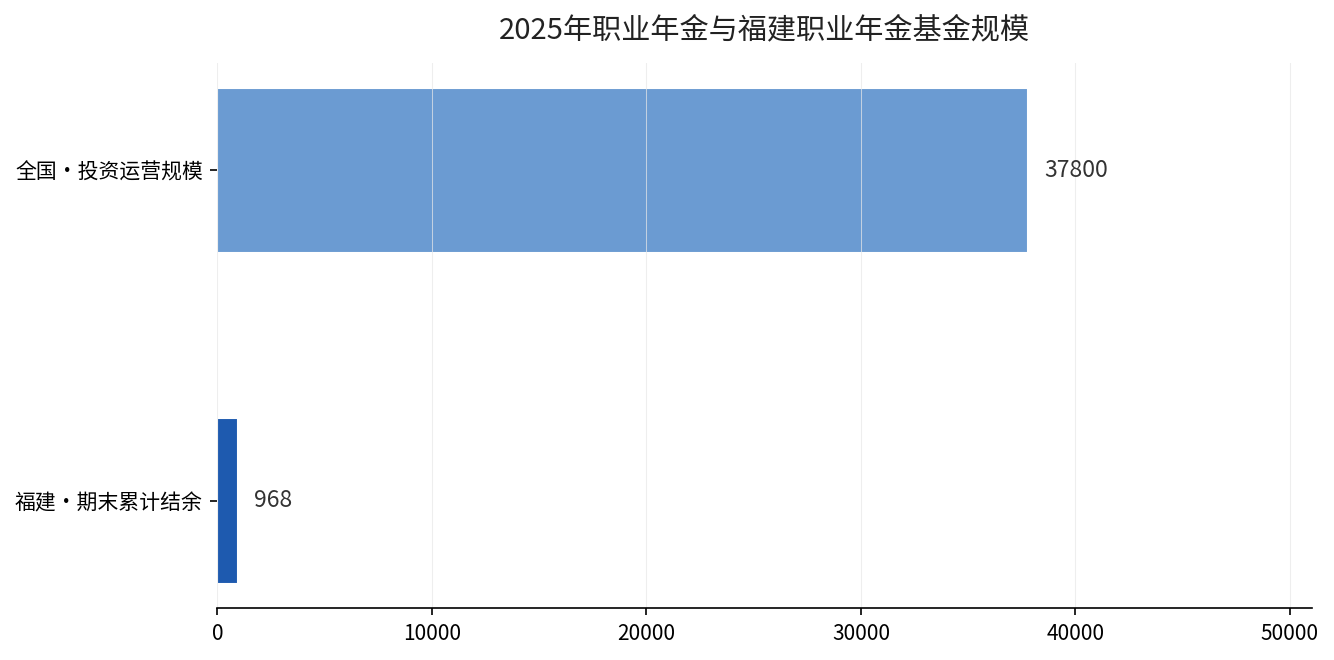
职业年金基金到底攒了多少家底?《2025年度人力资源和社会保障事业发展统计公报》给出了明确口径:截至2025年末,全国31个省(自治区、直辖市)、新疆生产建设兵团和中央单位的职业年金投资运营规模达到3.78万亿元。
再看地方样本。福建省人社厅2026年4月27日发布的《2025年度职业年金基金信息》显示,2025年福建职业年金缴费收入140.90亿元、待遇支付19.67亿元,期末基金累计结余968.05亿元。一个省的结余就接近千亿,全国3.78万亿的盘子,可见这笔”第二支柱”的钱已经相当可观。
职业年金和企业年金,别混为一谈
很多人把职业年金和企业年金当成一回事,其实两者是两条并行的制度。职业年金面向机关事业单位工作人员,是强制建立的;企业年金面向企业职工,由用人单位和职工协商自愿建立。覆盖面差得远——企业年金截至2025年三季度末只有17.5万户用人单位、3332万职工(人社部、财政部2026年1月15日《关于进一步做好企业年金工作的意见》口径),而职业年金因强制性质,机关事业单位基本实现了全覆盖。
缴费比例上,两者上限设计相近但执行不同:职业年金固定为单位8%加个人4%;企业年金则灵活得多,单位缴费不超过本单位参加职工工资总额的8%、单位和职工合计不超过12%,实际不少企业从2%这样的低比例起步。这也是为什么同为第二支柱,有人退休后每月能多领上千,有人几乎没感觉到这笔钱的存在。
退休后每月多领多少,算一笔明白账
职业年金每月领多少,公式很简单:退休时个人账户累计储存额,除以对应的计发月数。比如你60岁退休,账户里有13.9万元,那么每月就是139000÷139=1000元。
注意一个关键点:计发月数只是算”每月领多少”的除数,不是”领满这些月就停”。只要账户里还有余额,就继续按原标准发,直到余额清零为止。账户里的钱因为有投资收益持续滚存,很多人实际领的时间比计发月数更长。
这笔钱跟基本养老金是分开两笔发到社保卡的,职业年金领完了不影响你的基本养老金。换句话说,它是你退休收入的”加法”,不是”替代”。职业年金和企业年金同属第二支柱,逻辑一致,只是前者对机关事业单位是强制性的——我们之前算过企业年金覆盖3343万人、人均每月多领2655元这笔账,没上车的企业职工,跟有职业年金的机关事业单位人员,差的正是这份”第二笔钱”。
三类人,各自该盯什么
第一类,还没退休的在职职工。重点看你的单位是不是财政全额供款——全额供款的单位,单位缴费部分是记账制,退休前要财政拨付记实,这个环节通常有保障,但你还是要留意账户里单位缴费部分是否逐年足额记账。
第二类,临近退休的人。提前在电子社保卡或当地社保经办渠道查一下职业年金个人账户累计储存额,用”余额÷计发月数”粗算一下每月能领多少,心里有个底,别等到退休时才第一次看这个数。
第三类,已经退休正在领的人。留意每月到账的两笔钱是否分开、金额是否稳定,账户领完后职业年金自然停发,这是正常现象,不用慌。
还有一个常被忽略的细节:职业年金的利息是怎么算的。个人缴费部分和实账积累部分是实打实投出去拿实际收益的,而财政全额供款单位的单位缴费部分,退休前是记账计息,退休时才由财政拨付落实。这意味着越临近退休,越要确认单位缴费部分有没有按年计息、是否足额记实,别让这笔潜在的钱在最后环节打了折扣。
想查自己职业年金账户里现在存了多少、退休后每月大概能领多少,在电子社保卡里就能找到入口。你可以先查余额,再对着计发月数算一算,你的退休”第二笔钱”到底有多少,心里就有数了。