
职工养老、居民养老、灵活就业,三个误会不拆开,退休金能差出好几倍
很多人在交养老保险这件事上,被三个最常见的误会绊住了:以为”交的都是养老、领的都一样”,以为”居民养老交得少、将来差不到哪去”,还以”灵活就业就是居民养老的另一种说法”。这三个念头,恰恰是退休后收入差出好几倍的根源。
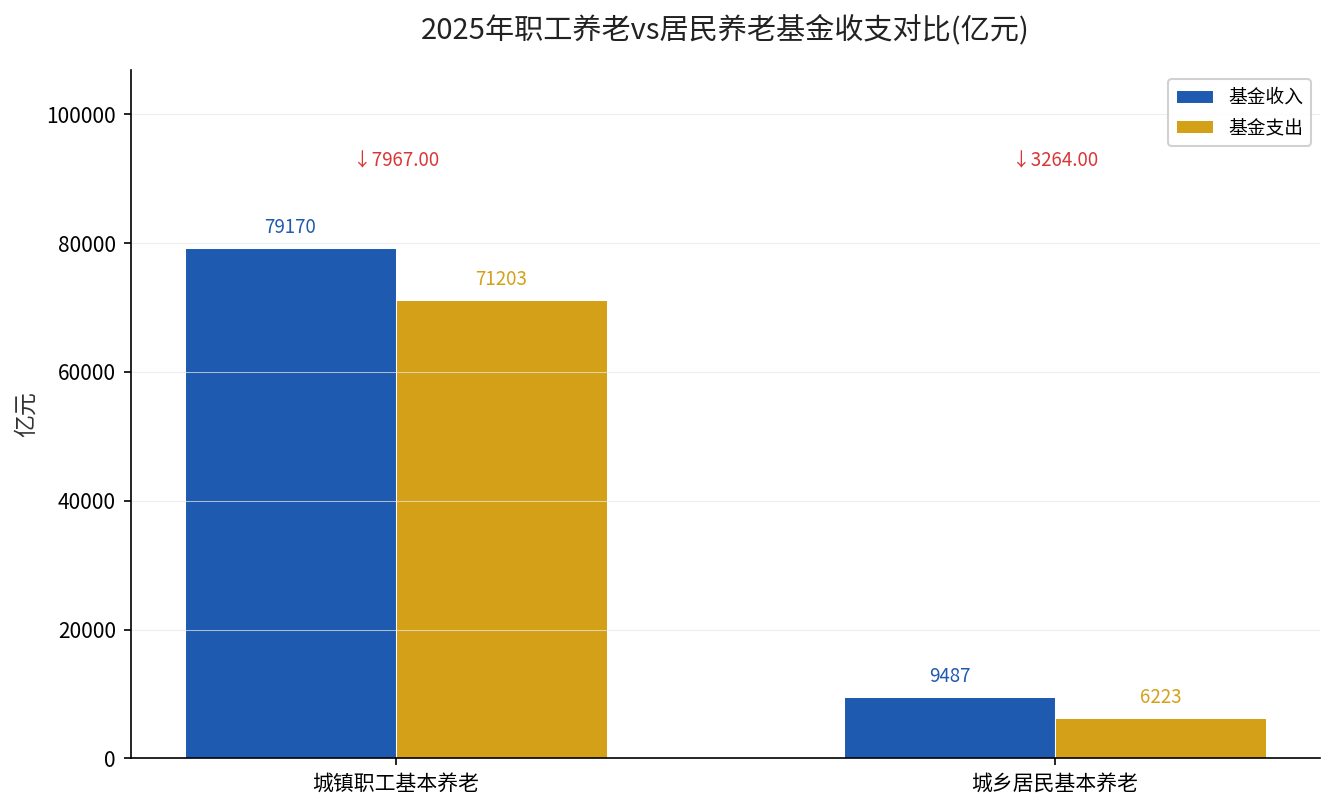
先抛一个数字让你心里有数:全国城镇职工基本养老和城乡居民基本养老,是两个体量完全不同的池子。根据人社部《2025年度人力资源和社会保障事业发展统计公报》,职工养老全年基金收入79170亿元,居民养老只有9487亿元,差了八倍还多。
钱池子的差距,最终会摊到每一个领钱的人头上。下面把这三种参保方式,一个误会一个误会地拆开。
误会一:交的都是养老保险,将来领的都一样
错。职工基本养老保险和城乡居民基本养老保险,是两套独立的制度,缴费、记账、计发办法全都不一样。职工养老待遇跟着你一生的缴费工资和年限走,居民养老则走”基础养老金+个人账户”、且基础养老金由国家定最低标准。
从待遇水平看,两者根本不在一个量级。拿同一年度的结余也能看出家底悬殊:据《2025年度人力资源和社会保障事业发展统计公报》,年末城镇职工基本养老基金累计结余78685亿元,而城乡居民基本养老基金累计结余19774亿元。
这意味着什么?意味着职工养老这一块,领取待遇的人口更少(参保离退休人员15215万人),但基金盘子更大,人均可支撑的待遇明显更高;居民养老领取待遇的人数多达18820万人,分摊下来自然低。
你不会因为”都叫养老保险”,就拿到两个制度里较高的那一份。选错了制度,待遇就被固定在了低的那一条线上。
误会二:居民养老交得少,将来差不到哪去
这个误会最要命。居民养老缴费确实低,但它的低,是”回报也跟着低”的低,不是”占了便宜”的低。居民养老的基础养老金标准由国家财政托底,个人账户记账利率和待遇增长机制,也远不如职工养老那么”抗通胀”。
我们用最直观的数据对比:2025年职工养老基金支出71203亿元,对应15215万离退休人员,人均年支出约4.7万元;居民养老基金支出6223亿元,对应18820万领取待遇人口,人均年支出约3307元。两者相差超过14倍。
(说明:此处人均为基金总支出除以对应人数得出的宏观均值,不含个体缴费档位差异,仅用于体量对比,具体待遇请以个人参保地计发办法为准。)
所以”交得少”换来的是”领得少”,而且是长期、复利式地拉开。年轻时省下的那点缴费,退休后要用几十年的低待遇去补。
误会三:灵活就业就是居民养老,换个说法而已
这个误会会让很多人”降级”参保。灵活就业人员以个人身份参加的,是企业职工基本养老保险,不是居民养老。这一条直接写进了《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号):灵活就业人员按20%比例缴费,其中8%记入个人账户,退休后按企业职工基本养老金计发办法计发。
也就是说,灵活就业交得多(20%全自掏),但退休后领的是和职工同口径的待遇,不是居民养老那种低标准待遇。山西运城人社局在2025年3月的政策解读里说得更直白:在缴费基数、年限相同的情况下,灵活就业人员和单位职工退休后领取的基本养老金完全一样。
如果你把灵活就业误当成居民养老、干脆去交居民养老,等于主动从”高待遇轨道”跳到了”低待遇轨道”。这一跳,退休待遇掉的不止一半。
说到居民养老的待遇到底有多低,不是全国一刀切,我们之前拆过一份数据:163元的居民养老金不是全国标准:上海1555元、长沙341元,差距从哪来?,看完你就清楚居民养老这条轨道的天花板在哪。
一句话给你答案
三种参保方式,待遇有一个清晰的排序:职工养老(含灵活就业)明显高于居民养老;灵活就业不是居民养老,它和职工是同一条待遇线,只是缴费要自己全部扛。
如果你还能选,答案就一个:能进职工养老轨道,就别停在居民养老轨道;能交足年限,就别只盯着最低档。退休后领的钱,和你今天选的是哪条轨道、交了多长,直接挂钩。
你现在交的是哪一种、交了多少年?把数字发给我,我帮你算算退休大概能到哪个水平。打开电子社保卡,找到”个人业务——养老保险”,你当下参保的险种、累计缴费月数一眼就能看到,先记下来再动手算。想要知道你退休能领多少,评论区留言你的缴费年限和基数,我逐条帮你算。