
个人养老金开7279万个户,真正往里存钱的却没几个:这1.2万到底该怎么投法?
一个数字先摆出来:人力资源社会保障部的官方数据,截至2024年11月末,全国个人养老金账户开户人数已经达到7279万人。可你去问身边人,十个人里九个都只是”开了户”,钱一直躺在账户里吃活期利息。
为什么?因为大多数人对”这1.2万到底该怎么投”这件事,卡在几个绕不过去的误解上。今天咱们就用问答的方式,把这几个坎一个一个掰开。
先问你自己三个问题
第一个:你觉得缴进去的1.2万,是”存银行”还是”做投资”?第二个:你知不知道这笔钱,一旦进去,退休前基本动不了?第三个:你清不清楚,同样的1.2万,投法和不投法,20年后能差出一倍?
这三个问题,大多数人都答不全。答不全的结果,就是”开户热、缴费冷、投资少”——这是中国证券投资基金业协会2025年11月25日那篇三周年复盘里,原封不动点出的现状。
误解一:缴进去=存进去,放着就行了
这是最大的坑。1.2万打进去,如果只是放在账户不动,它只能拿到账户里活期或极低收益的利息,跟没投资基本没区别。
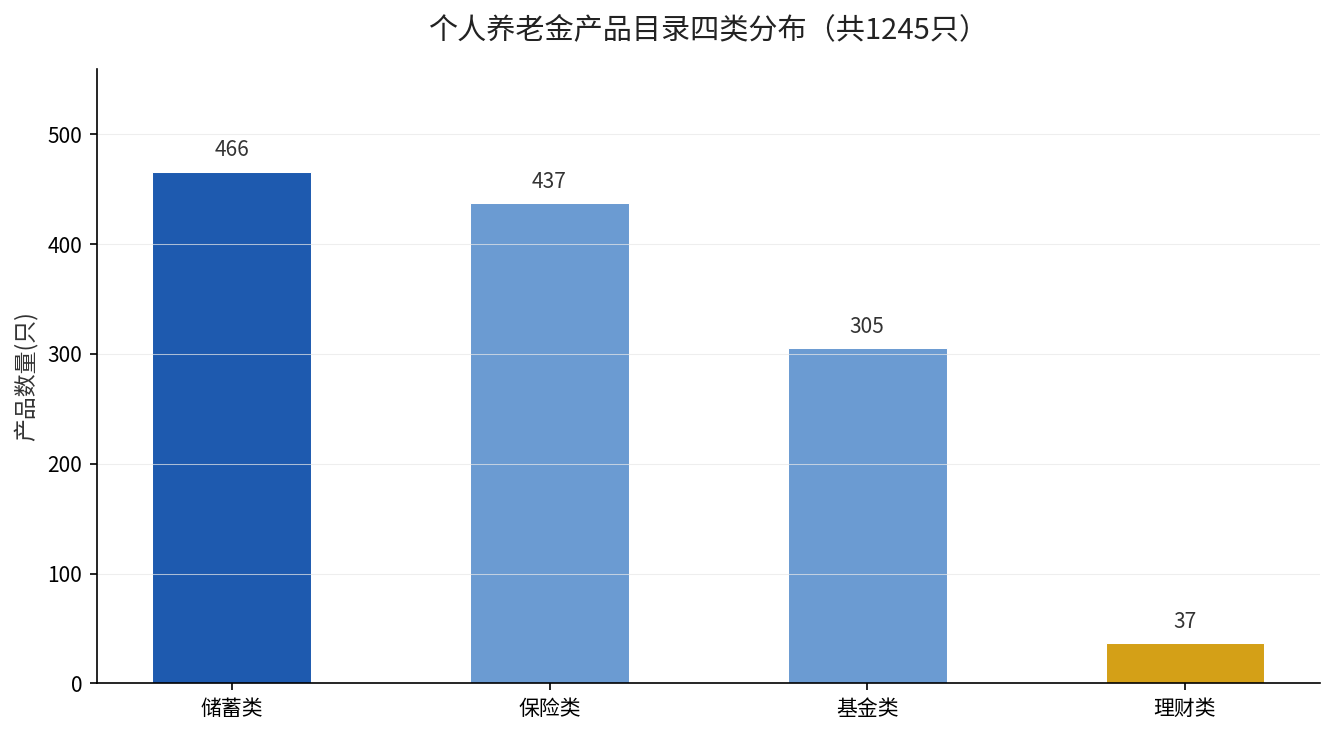
真正该做的,是把这1.2万,买成个人养老金产品目录里的产品。国家社会保险公共服务平台的官方数据说得很清楚:截至2025年11月23日,目录里一共1245只产品,分四类——储蓄类466只、保险类437只、基金类305只、理财类37只。你的1.2万,得在这1245只里挑。
误解二:投基金风险高,养老钱不能碰
很多人一听到”基金”两个字就躲,觉得养老钱必须绝对安全。这个直觉,只能对一半。
Wind的数据显示,截至2025年9月30日,个人养老金基金Y份额一共301款,合计管理规模151.11亿元,比2024年底涨了65%。更关键的是,其中97%以上的产品,成立以来都是正收益。这不是说”闭眼乱买都能赚”,而是说:长期放着、选对方向,风险没有你想象的那么吓人。这些Y份额规模、正收益占比,都在人社部公开的个人养老金基金运行数据里能查到。
误解三:现在买和过两年买,差别不大
这个误解最要命,因为复利是跟时间赛跑,晚一年,就少滚一年。
拿我们上一篇算过的那笔账来说:同样每年1.2万,按4.5%年化,20年能滚到37.65万;如果你拖了5年才开投,同样20年,本金就少了6万,复利再一叠,最后差出来的数字远不止本金那6万。晚起步的成本,比你想的贵得多。
该怎么投?一个动作拆成三步
第一步,先想清楚你离退休还有多少年。还有20年以上的,可以往含权益多一些的”目标日期基金”或指数基金上靠;10年以内的,往偏稳健的储蓄、保险、”固收+”方向上靠。
第二步,每年12月底前,把1.2万的额度用满。这1.2万是给你综合所得里做税前扣除的,不用满,等于把国家递延给你的那笔税,白白还回去了。这笔扣除,是财政部、税务总局联合发文明确的国家税优额度。
第三步,别天天看净值。这笔钱是封闭到退休的,图的是10年、20年后的复利,不是你今天少赚的那一块钱。
一句话给你答案
开个户只是开始,往里存钱、挑对产品、然后拿得住,才有复利。你的1.2万现在躺在账户里,还是在目录里挑过产品?
本文数据来源:其一,人力资源社会保障部披露的”7279万人开户”,出自个人养老金制度试点推进情况的官方公开数据(截至2024年11月末);其二,”1245只产品、储蓄466只、保险437只、基金305只、理财37只”出自国家社会保险公共服务平台个人养老金产品目录(截至2025年11月23日);其三,”Y份额151.11亿元、97%以上正收益”出自中国证券投资基金业协会2025年11月25日《个人养老金制度实施三周年》公开统计;其四,1.2万元税前扣除与领取时3%单独计税,依据财政部、国家税务总局关于个人养老金个人所得税政策的公告。
如果你分不清自己该配”目标日期”还是”固收+”,留言你的年龄和计划退休年份,我帮你把这1.2万该往哪放给你说透。