
先问两个问题
第一个问题:全国城乡居民基础养老金是不是一个价?很多人默认全国统一,其实不是。国家划的是”保底钱”,各地再往上加,加多少看地方财政。
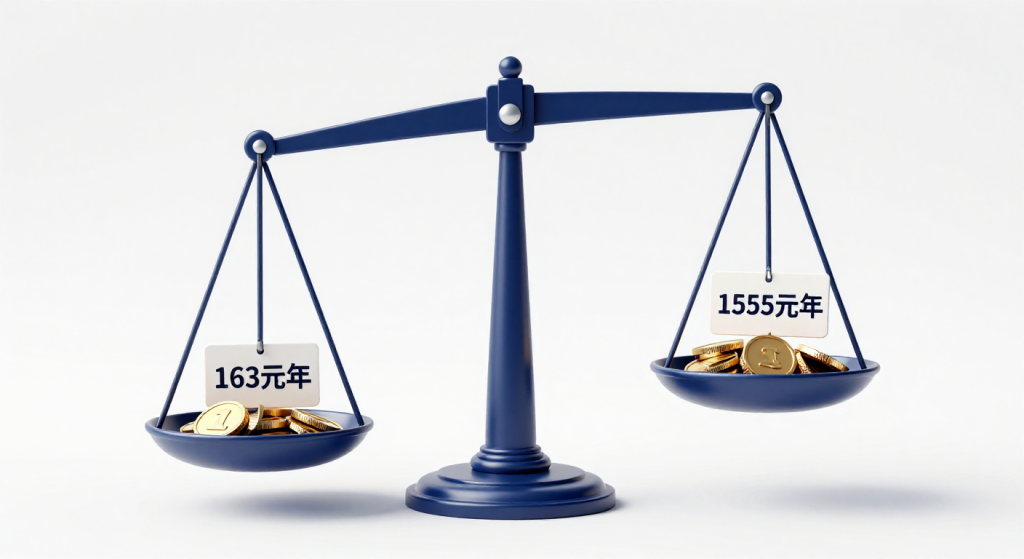
第二个问题:同样按时缴费、同样年满60周岁,为什么上海的老人每月能领1500多,西部一些省份的老人只领163元?这中间的差距,到底是钱的问题,还是政策的问题?
拆开来看:一码归一码
城乡居民养老金由两块组成:基础养老金+个人账户养老金。基础养老金又分两层——国家最低标准,和地方补贴。
国家最低标准,2026年起是每人每月163元。这是从2025年的143元提上来的。2024、2025、2026连续三年,每年涨20元。这块是全国统一的”保底钱”,来源是当年政府工作报告,人社部在2026年1月例行新闻发布会上也确认了这个数字。
地方补贴才是拉开差距的关键。经济强的省市,财政拿得出钱,在163元之上加几百甚至上千;财政紧的中西部,很多只能贴着国家163元走。
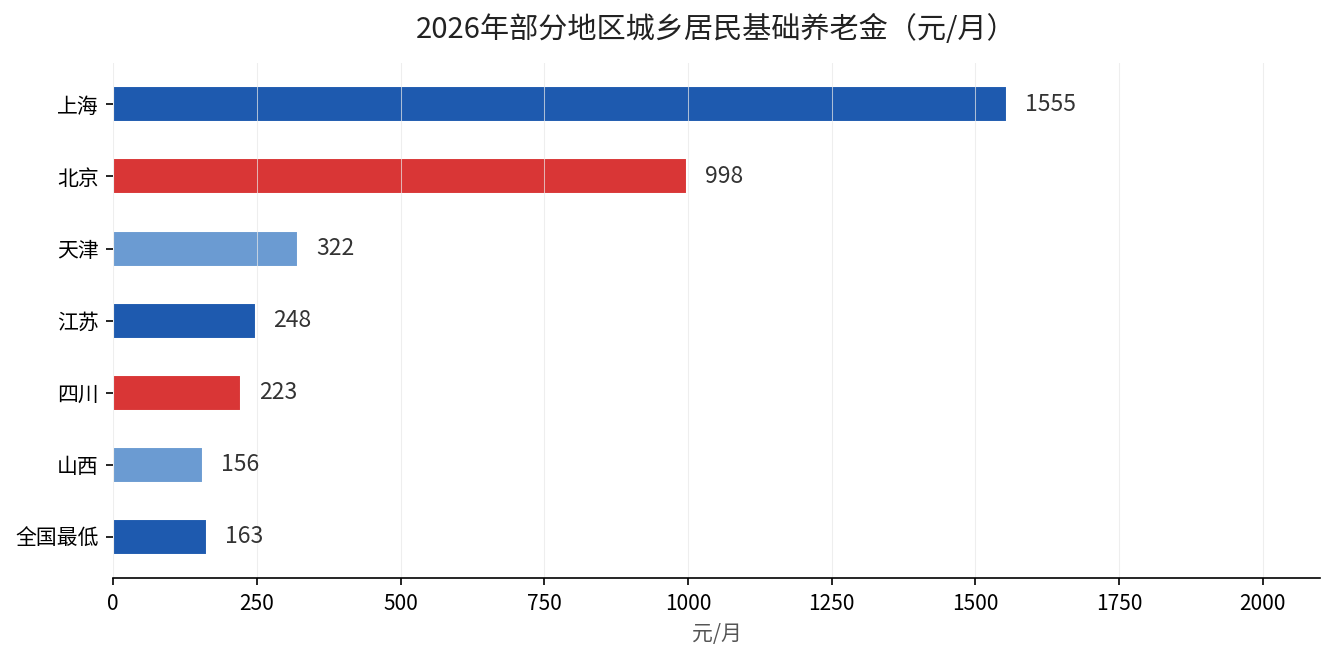
北京市人社局发布的京人社发〔2026〕1号通告,写明了2026年城乡居民最低年缴费标准1000元、最高9000元。四川省人社厅的通知则明确,从2026年7月1日起把基础养老金最低标准提到223元/月,比国家163元的底线再高出60元。
以上海为例,城乡居民基础养老金已经到1555元/月,是全国最低标准163元的近10倍。北京998元,天津322元,江苏248元。而山西、新疆等地,大多在160到220元这一档徘徊。各省完整的地区榜,可以看我们上一篇城乡居民基础养老金地区榜。
为什么差这么多?三个原因
第一是财政能力。基础养老金的地方补贴全看地方财政掏不掏得起。东部省市财政收入高,补贴空间大。
中西部转移支付压力大,地方想加码,常常心有余而力不足。
第二是经济水平。基础养老金要跟着当地生活成本走。上海一碗面、一斤菜的价格摆在那,补贴不上去,老人日子就紧。
第三是历史起步。城乡居民养老保险是2009年试点、慢慢推开的。各地起步时间和缴费档次本就不齐,多年累积下来差距越拉越大。
一句话说清
同样叫”城乡居民基础养老金”,上海和后进省份差近10倍,差的不是参保人的选择,而是他背后那块”地方财政补贴”的厚薄。换句话说,同样两个人,起点都是农民或灵活就业,只因一个落在上海、一个落在西部,晚年每月到手的钱就能差出一两个数量级。这就是地区差异最扎心的地方,也是很多人反复问的原因。
如果你也在想……
问:我把户口迁到上海,就能领1555元吗?不行。城乡居民养老金按户籍地参保、按缴费地领取,户口迁过去不等于待遇自动变,还得迁地重新参保、连续缴费。
问:西部老人就只能拿163元吗?不一定。很多省份有高龄倾斜和长缴奖励,缴费超15年每多缴一年加发2到5元,65岁以上再额外加发,实际到手会高于163。像青海省就按年龄分档,60到64岁、65到69岁、70岁以上三档,基础养老金分别是210元、215元、220元。
问:这差距未来会缩小吗?方向上会。”十五五”规划纲要明确要逐步提高城乡居民基础养老金,同时加大对中西部转移支付,但拉平需要一个过程。
问:我能不能现在补点缴费,让以后多领?能。个人账户养老金是你缴多少存多少,多缴多得。缴满15年后继续缴,既涨个人账户,又拿长缴奖励。
想算清楚个人账户这头到底怎么积累,翻翻我们这篇个人账户计发,里面有具体的除法算法。
说穿了就一句
城乡居民养老金的地区差,本质是”国家保底+地方加码”带来的财政差。你能做的,是在自己能力范围内把缴费档次和年限拉高,把个人账户这块做厚。想知道自己缴满能领多少,建议你用当地人社的待遇测算器自己算一算,按现在的缴费档次代入,退休能领多少心里就有底了。