
同样交了一辈子养老钱,表哥每月领钱是我的零头:两条社保路,数字差在哪
老周和他表哥,同年出生,同村长大,都在外头打了半辈子工。
一个进了厂子单位给交职工养老保险,一个一直在外面打零工、按城乡居民养老保险缴费,两人临退休一算,数字差得让人心里发堵。
这不是编的段子,全国正有5亿多人和老周表哥站在同一条路上。今天我们就用官方数据把这两条路看清楚。
先看一个扎心的现实场景
老周在企业交了将近30年职工养老保险,退休那月领到手的钱,是他表哥的好几倍。
表哥交的是城乡居民养老保险,每年最低档几百块,到龄了每月领的也就是一笔基础养老金加个人账户。
两人的区别不在工龄,而在”走的是哪条养老保险路”。
据人社部《2025年度人力资源和社会保障事业发展统计公报》,截至2025年末,全国参加城镇职工基本养老保险的有5.47亿人,参加城乡居民基本养老保险的有5.29亿人。
两条路,人数几乎相当,但待遇的含金量完全不是一个量级。
用公报数算一笔”人均账”
公报里没有直接写”人均每月领多少”,但我们可以拿基金支出和领取人数做个除法,方向不会错。
城镇职工这边,2025年基金全年支出71203亿元,参保离退休人员15215万人。一除,人均每年大约4.68万元,折合每月3900元上下。
城乡居民这边,2025年基金全年支出6223亿元,实际领取待遇人数18820万人。一除,人均每年大约3300元,折合每月276元左右。
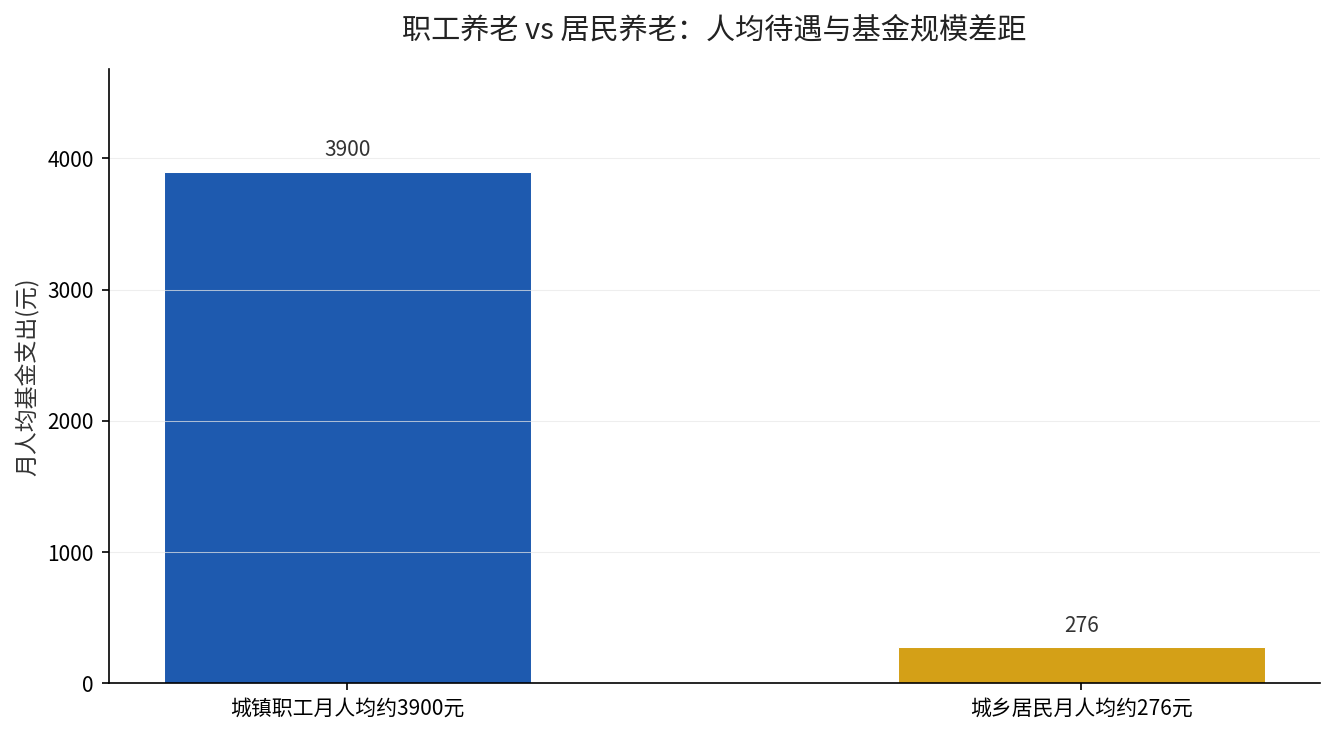
3900元对276元,同样是养老的钱,月均差出了十几倍。这就是老周和表哥同岁不同命的根源。
需要说明的是,这是”基金整体支出除以人数”得出的粗略人均水平,不是一个精确的官方待遇标准,但足以看出两条路的量级差距。
差距到底是怎么来的
第一个原因在缴费:职工养老保险是单位和个人按月、按工资比例缴,缴得多;居民养老保险是个人按年、分档缴,多数人缴的是最低档。
从基金收入就能看出端倪——人社部统计公报显示,2025年城镇职工养老保险基金收入79170亿元,城乡居民养老保险基金收入只有9487亿元,前者是后者的8倍还多。
第二个原因在结余底气:职工养老保险基金累计结余78685亿元,居民养老保险累计结余19774亿元,抗风险的家底也不一样。这几组数字,人社部和财政部历年联合发布的社会保险基金运行情况里都能查到。
第三个原因在参保结构:职工养老保险里,参保职工39457万人、离退休15215万人,缴费的人和领钱的人大约三比一;居民养老保险里,实际领取待遇的就有18820万人,碗多人多,分到的自然就薄了。
再把视角放大一点:2025年这一年,城镇职工养老保险参保人数增加了1219万人,其中企业职工养老保险就增加了1152万人。说明越来越多进城务工、灵活就业的人正在往职工养老这条路上靠,因为他们慢慢看明白了,缴得进”池子大”的那条路,老了才不慌。
缴费池子的规模,直接决定了这条路上每个人能领出来的水位高低。想了解各地区计发基数的差距,可以看这篇:2025养老金计发基数,广东9493元比辽宁高2147元,同一个”职工养老”,各省到手也不一样。
两条路上的人,都该知道这三件事
第一,能上职工养老保险的,尽量别只缴居民养老。灵活就业人员也能以个人身份参加职工养老保险,这是把退休金往上顶的关键一步。
第二,已经走居民养老这条路的,也别灰心。个人账户缴费档次可以往高提,多缴多得,这个规则两条路通用。
第三,无论哪条路,都可以再叠一层个人养老金。第三支柱是独立账户,退休后额外领一笔,多少都能补上一些差距。
想知道你自己现在缴的这一档,退休大概能领多少,把”年份+城市+缴费档位”发到评论区,我帮你按公开的计发办法算一笔。