
缴不缴企业年金,退休后这笔钱差多少?单位按8%配的你,30年能多攒一二十万
同样是30年工龄,同样是月薪8000块,退休那天领到的钱却可能差出一大截。
差的不是社保,是很多人没在意的那一笔——企业年金。
今天我们就把”有企业年金”和”没有企业年金”放在一起算清楚,看看到底差多少。
同样月薪8000,两种人生差在哪
先摆一个具体的人:老陈,月平均工资8000元,在一家建立了企业年金的单位干了30年。
对面是他的老同事,同样的岗位、同样的工资,只是单位没建企业年金,两人一直拿到退休。
按照《企业年金办法》,企业缴费不超过职工工资总额的8%,个人缴费和企业缴费合计不超过工资总额的12%。
实践中多数单位按”单位8%+个人4%”执行——这也是人力资源和社会保障部、财政部2017年12月18日联合发布、2018年2月1日施行的《企业年金办法》划定的框架。
按这个比例,老陈每月工资8000元,单位替他缴640元,自己再缴320元,合计一个月进账户960元。
这笔账,人民日报在一篇企业年金新规的解读里也原原本本算过一遍,数字对得上。
拆开算:30年到底能积累多少
先算”本金”这一层,不算收益。
每月960元,一年就是11520元,30年累计缴纳本息不动的原始投入约34.6万元。
其中单位帮你出了大头——每月640元,一年7680元,30年就是23万出头。
也就是说,这34.6万里有超过三分之二是单位白送你的,你自己只掏了11.5万左右。
再看收益。据人力资源社会保障部《全国企业年金基金业务数据摘要2025年度》,2007年以来全国企业年金基金年均投资收益率是6.20%。
如果老陈这30年的个人账户长期按这个年化水平滚动,钱远不止34.6万的那个死数。
假设每月960元、按年化6.2%复利积累30年,老陈企业年金账户大致会滚到70万元上下;而完全没有建立年金、也不做任何额外养老储蓄的人,这笔钱就是0。
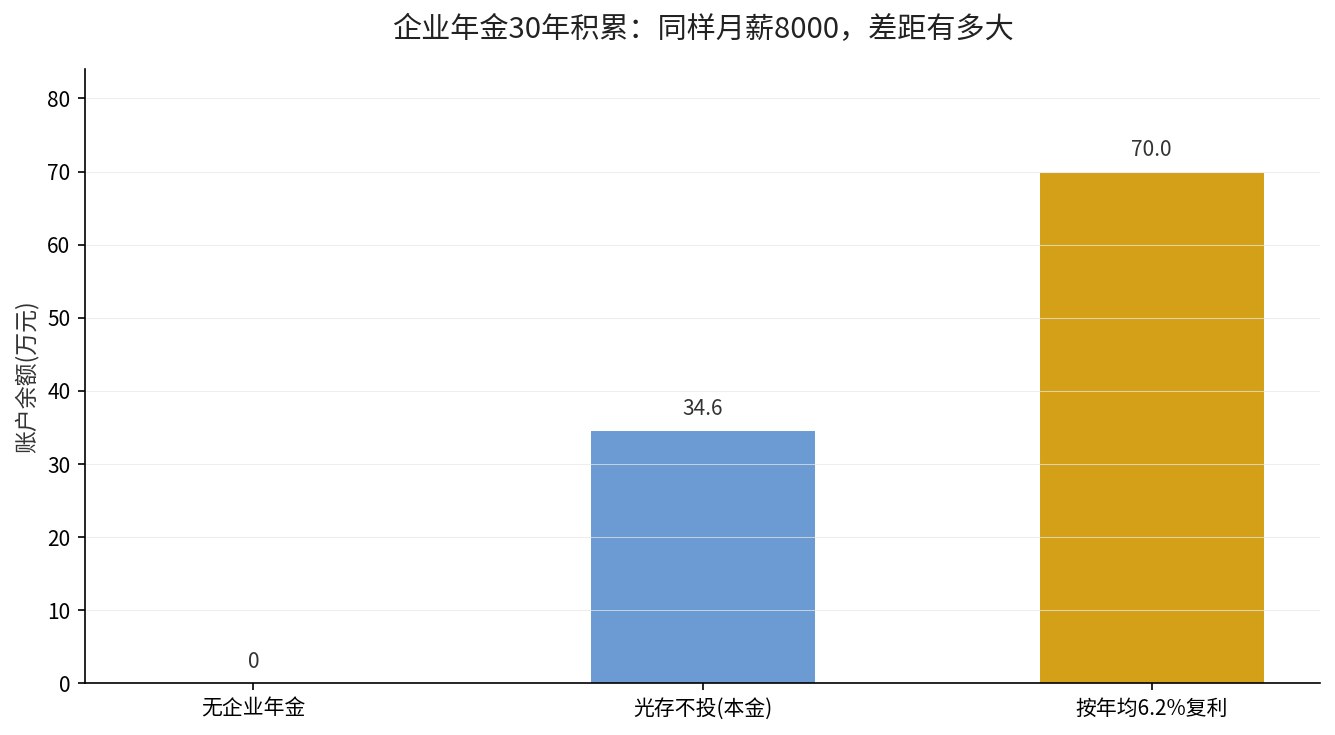
一边是退休后多出一笔70万级的”养老红包”,一边是两手空空——这就是有没有企业年金的本质差别。
为什么明明是好东西,却只有少数人有
企业年金香不香?账面上已经很明显了,但现实是大多数工薪族并没享受到。
据人社部《2025年度人力资源和社会保障事业发展统计公报》,截至2025年末全国有17.79万户企业建立了企业年金,参加职工3343万人,基金累计规模4.21万亿元。
3343万人看着不少,可放在全国数以亿计的就业人口里,这个覆盖面其实还很窄,主要集中在央企、国企和部分金融机构。
2026年1月,人社部、财政部联合印发《关于进一步做好企业年金工作的意见》(业内俗称”77号文”),核心就是降低门槛、扩大覆盖面。
新规鼓励各类企业、社会团体、基金会、民办非企业单位等都能建立企业年金,并允许经济能力有限的企业先从低比例起步、之后再逐步提高。
换句话说,以前”只有大单位才有的福利”,正在向更多普通单位打开。关于企业缴费到底按8%还是4%,我们之前聊过一篇:企业年金缴费8%还是4%,同一批进厂的两个人退休后差多少,可以对照着看。
算完这笔账,你该怎么做
第一,先去问一句:你们单位有没有建企业年金。
很多职场人干了几年都不知道自己单位有没有这一项,白白错过了单位8%的免费配比。
第二,如果单位有,别犹豫,个人4%那一档尽量缴上。用每月320块换单位640块的配比,这买卖几乎不亏。
第三,如果单位暂时没建,也别干等。你可以把”单位有没有企业年金”当成跳槽时的一个重要考量,同时用个人养老金等第三支柱产品自己补上这块缺口。
想知道你现在的单位企业年金怎么缴、退休能拿多少,把”年金”发到评论区,我帮你按你的工资算一笔。