
最低缴费年限从15年涨到20年:这5年,会让多少人退休时发现”年限不够”?
比起”退休年龄延迟”,有一条更隐蔽、但影响面更大的变化,很多人还没意识到——按月领养老金,最低缴费年限要从15年一路涨到20年了。
2024年9月13日,第十四届全国人民代表大会常务委员会第十一次会议通过了《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(下称《决定》)。文件里白纸黑字写着:从2030年1月1日起,最低缴费年限由15年逐步提高到20年,每年提高6个月。这条,比延迟退休年龄更值得你提前做功课。
一个信号:门槛从15年挪向20年
过去二十多年,”缴满15年”几乎是所有老百姓对养老金的默认认知。很多人早早规划:35岁开始缴,50岁缴满15年,之后就等着退休领钱。
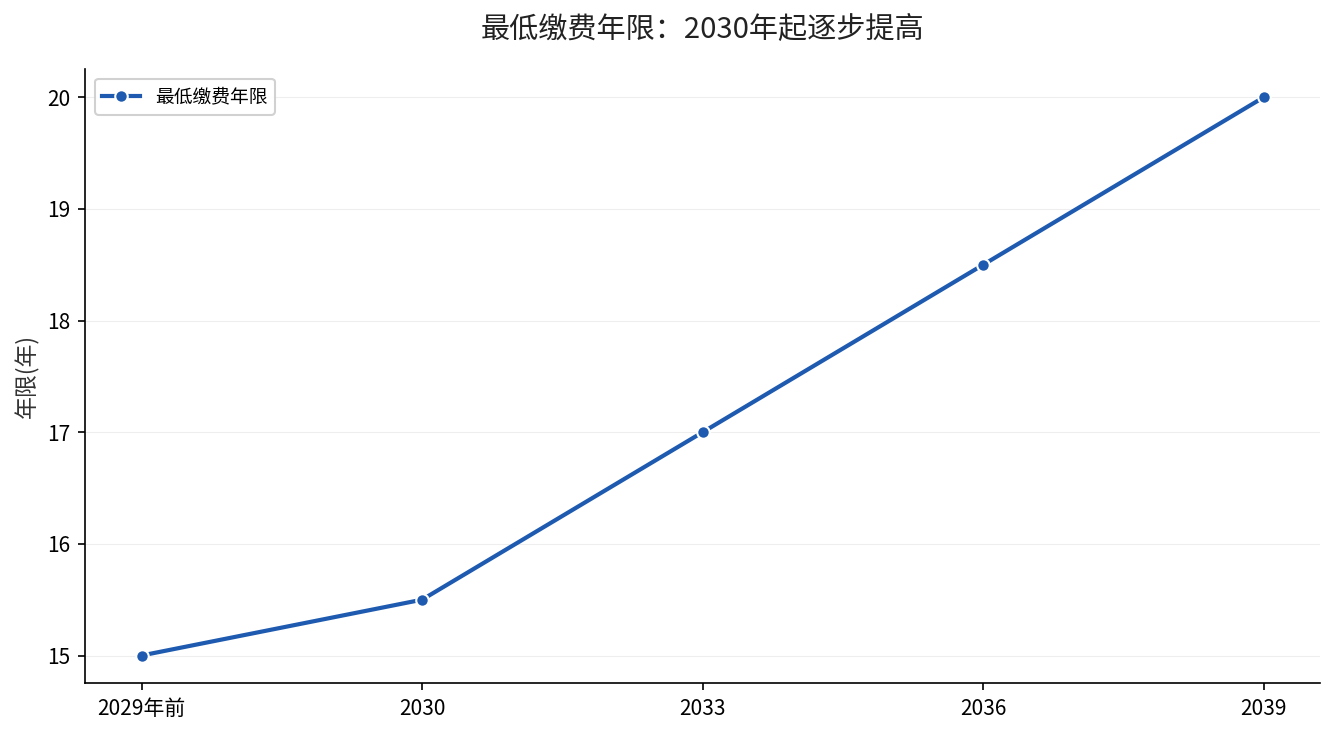
新规直接改变了这个前提。从2030年起,最低缴费年限每年提高6个月,一路从15年涨到20年,到2039年最终到位。这意味着”只缴15年就能领钱”这个打算,从2030年开始就慢慢失效了。
影响一(短期):刚缴满15年就停的人,最危险
最受冲击的是那些”缴满15年就断缴”的人。过去他们的逻辑是:15年是天花板,够了就停,早停早省心。
但在新规则下,如果你2030年之后才到退休年龄,15年就不够了。最低年限每年往上走6个月,你断缴的时间越长,退休时差的年限就越多。等到真要办退休才发现不够,要么延长缴费,要么按政策一次性补缴到最低年限,代价比早先老老实实多缴几年高得多。
《国务院关于渐进式延迟法定退休年龄的办法》第二条已经写清楚:职工达到退休年龄但不满最低缴费年限的,可以按规定通过延长缴费或者一次性缴费的办法来补足。补,是要算成本的。这条规则,人社部在多轮政策解读里都反复强调过:门槛提前提高,是为了给参保人留足缓冲期。
影响二(中期):每年提高6个月,是”温水煮青蛙”
从2030年到2039年,最低缴费年限是逐年爬升的:2030年、2035年、2039年到达退休年龄的人,对应的门槛各不相同。
这其实是政策有意设计的”平滑过渡”。每年只提高6个月,单看一年变化不大,很多人会麻木;但连续9年累加起来,就是整整5年的差距。你需要做的,不是盯着某一年,而是按”最终20年”这个终点来倒推自己还要缴多久。
政策依据很明确:最低缴费年限提高,与养老保险”长缴多得”的激励机制方向一致。缴得久,个人账户的钱多,基础养老金计发的年限也长,退休后领的自然就多。年限长短到底怎么影响到手金额,我们之前算过缴15年和缴30年的差距,这篇社保缴费基数的账可以对照着看。
影响三(长期):养老金够不够,越来越看”缴费质量”
把最低年限从15年提到20年,背后是一盘更大的棋。人社部公布的数据显示,全国基本养老保险参保人数已经超过10亿,基金可持续性靠的不只是”更多人缴”,更是”每个人缴得更久、缴得更多”。
从长期看,20年可能也不是终点。但眼下能确定的是:你能攥在手里的,是你的累计缴费年限和缴费基数。年限是硬门槛,基数决定你领得多不多。等到门槛真正卡到你头上的时候,临时抱佛脚是来不及的。
现在该做什么?三条建议
第一,先查你的累计缴费年限。电子社保卡、”掌上12333″APP、各地人社局窗口都能查,把”已经缴了多少年”这个数搞清楚,这是后面一切判断的前提。
第二,算清你的退休年龄对应的最低年限。如果你2030年之后才退休,最低年限就不是15年了,要按逐年提高的标准倒推,别拿老黄历套新政策。缴费年限不够的补缴政策,还可以翻翻这篇关于缴费年限的答疑。
第三,够不到的人,趁早规划补缴或延长缴费。延长缴费和一次性补缴,政策都有明确通道,但越早动手,成本越低、选择越多。想知道你自己离20年还差几年、要不要补,把你的缴费年限留言发给我,我帮你算一算。