
灵活就业交60%还是100%档:同样缴15年,退休每月养老金差510元,你选哪个
很多灵活就业的朋友每月缴社保时都在纠结:到底是按60%最低档缴,还是多掏点按100%档缴?今天我们就用一组官方数据,把两个档位退休后的差距一笔笔算清楚。
同样条件,两种档位差多少
先给你一个真实参数:假设你以灵活就业身份参保,累计缴满15年,到退休时按同样的计发基数来算。湖南省常德市人社局在官方渠道公布过一组对比,以1963年出生、2023年60岁退休的男性为例,缴费年限相同的前提下,缴的档位不同,每月到手的养老金天差地别。
按60%档缴满15年,每月领1299元;按100%档缴满15年,每月领1809元;按300%档缴满15年,每月能领到4356元。同样缴15年,60%档和100%档之间,每月差了510元。
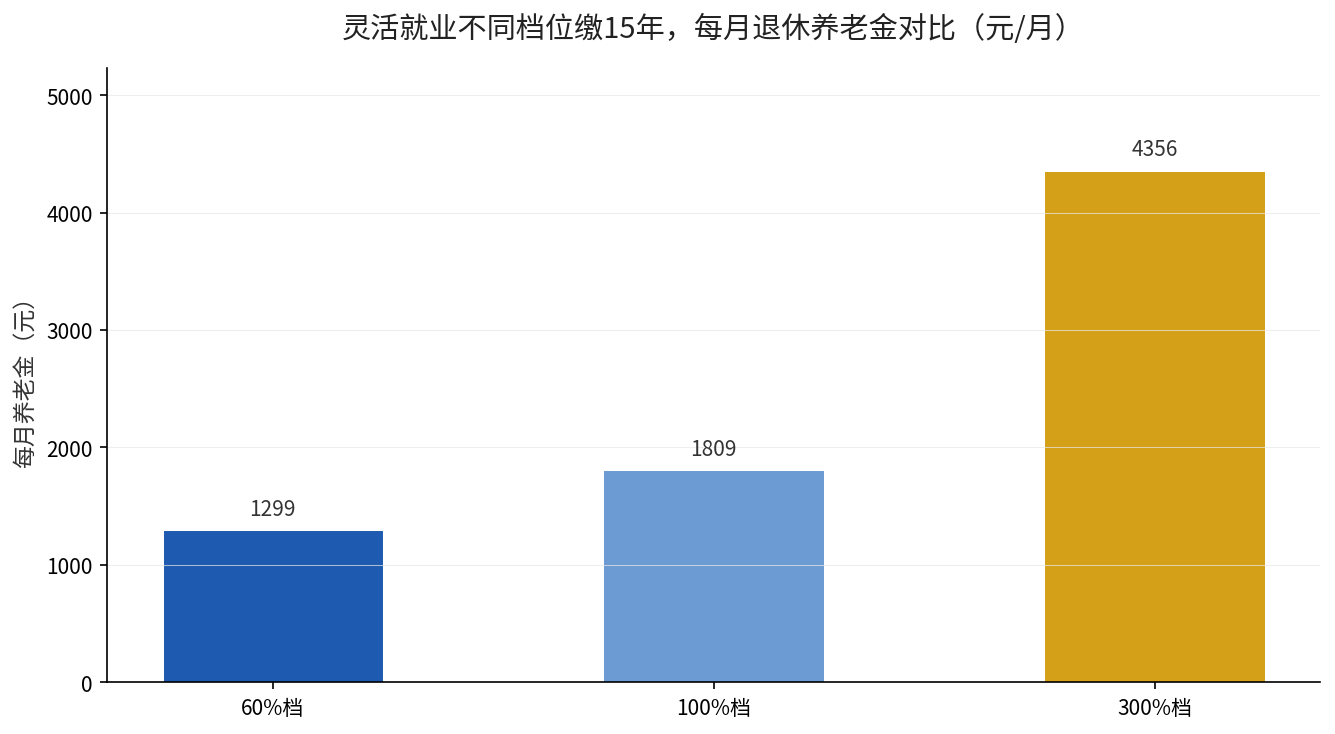
这组数字出自常德市人力资源和社会保障局官网发布的灵活就业人员参保待遇测算文章,数据基于该市2023年社保缴费基数6284元/月计算(来源:常德市人社局《灵活就业人员购买社保缴纳多少合适》)。
拆解这510元差在哪
差距来自两个部分。第一是基础养老金:多缴多得,缴费指数从0.6提高到1,基础养老金的计发比例直接拉开。第二是个人账户:灵活就业缴费的20%里,只有8%进个人账户,60%档和100%档的缴费基数不同,个人账户攒下的钱自然不一样。
常德人社局的数据还显示,缴得越长差距越大。60%档缴20年是1732元,100%档缴20年是2411元,两者差679元;缴到30年,60%档2598元对100%档3617元,差距拉大到1019元。也就是说,年限越长,档位差带来的鸿沟越宽。
缴费档位怎么定,先把费率搞明白
灵活就业参保的规则,两个数字先记住。一是缴费比例20%,其中8%计入个人账户,12%计入统筹基金;二是缴费基数可以在当地全口径社会平均工资的60%到300%之间自主选择。
也就是说,你自己掏的每100块钱里,只有40块进了你能拿回来的个人账户,剩下60块进了统筹大盘子。这也是为什么选档位时不能只看”缴了多少”,更要看”有多少真正沉淀下来”。
同样一个缴费行为,缴得多,个人账户余额涨得多,退休时个人账户养老金按计发月数(60岁退休是139个月)分摊,自然也就更高。这是死公式,不会因为你是灵活就业就改变(来源:舟曲县人民政府《灵活就业人员社保缴费基数怎么选》)。
结论:到底该选哪个档
如果你现金流紧张、只想先把年限凑够,60%档是保底选择,先保证”缴得上、不断档”。但如果你有能力多掏一点,100%档的性价比其实不低——每月多缴的钱,退休后能用更高待遇长期领回来。
更关键的一条建议来自舟曲县政府发布的参保指南:如果钱有限,把有限的预算花在”延长缴费年限”上,往往比一味拉高”缴费档位”更划算。因为养老金每年上调时,缴费年限长的人涨得也更快。
延伸阅读:我们之前算过安徽灵活就业按最低档缴15年这笔账,同是灵活就业、不同省份基数差多少,对照这篇文章一看就懂(安徽灵活就业按最低档缴15年划不划算)。
别只顾着选档,年限可能比档位更值钱
这里要给你提个醒:从2030年起,按月领取基本养老金的最低缴费年限,要从15年逐步涨到20年。也就是说,”缴够15年就停”这条路,未来会越走越窄。
如果你现在30多岁、还在纠结选哪个档,真正该先解决的是年限问题——先把20年的门槛规划进去,再谈档位高低,顺序不能反。关于最低缴费年限从15年涨到20年这条线,我们专门拆过一篇,道理和数字都很清楚(最低缴费年限从15年涨到20年)。
你现在能做的一件事
打开电子社保卡或掌上12333,查一下自己当前的缴费档位和累计年限,再对照上面这些数字,心里就有底了。你的缴费指数现在是多少?写下你所在城市,我帮你按当地基数算一笔该缴哪一档的账。