
个人养老金开户冲上1.5亿人,真正存钱的却不到一半:这5个问题搞不懂,账户白开
开户的名单越来越长,可真正往里存钱、把税省下来的人,比例却不怎么好看。个人养老金从36个城市试点扩到全国,账户数量一路冲到1.5亿,但”开了户”和”用了户”是两码事。想把这块福利拿到手,先得把下面几个问题想明白。
第一个误区:开户就等于开始存养老钱
这是最普遍的一个坑。个人养老金实行”双账户”——一个是个人养老金信息账户,在国家社会保险公共服务平台、掌上12333等渠道开,记录你的身份、缴费和税收抵扣信息;另一个是个人养老金资金账户,在商业银行开,才真正用来收钱、买产品。
光开了信息账户、没开资金账户,或者开了资金账户却没往里面缴存,都不会产生任何税收优惠,也不会有收益。账户躺在那里,跟没开一样。真正起作用的是你12月31日前存进去的那笔钱。
第二个误区:反正早晚能省税,晚点存也一样
不一样。个人养老金的税前扣除是”按年算、当年清零”的,你今年没存、没申报,今年的扣除额度就作废,不能攒到明年一起补。缴费上限每年12000元,这个额度不递延、不累计。
换句话说,错过12月31日,就白白丢掉一年的扣除额度。想享受哪一年的优惠,就得在哪一年存钱、哪一年申报,没有”补做”这回事。这也是为什么每到年末,银行都在催人缴存的原因。
第三个问题:一年最多缴多少,能省多少税
上限很明确:每个自然年12000元。这是硬顶格,财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)写得清楚——个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得或经营所得中据实扣除。
省多少税,取决于你的税率档。北京国家会计学院副院长李旭红在接受人民日报采访时举过一个例子:一个人去年应纳税所得额20万元,处于20%税率档,顶格缴存12000元,当年能省个税2400元。你的档位越高,这块省下的越多;要是月薪连个税起征点都够不着,这块好处就基本等于没有。
第四个问题:存进去的钱能买什么,会不会亏
账户里的钱不是只能干躺着。你可以自主选购国家金融监管部门审核纳入”白名单”的产品,主要四类:储蓄、理财、保险、公募基金。截至2025年12月,国家社会保险公共服务平台上的个人养老金产品已经有1245只——储蓄类466只、基金类305只、保险类437只、理财类37只。
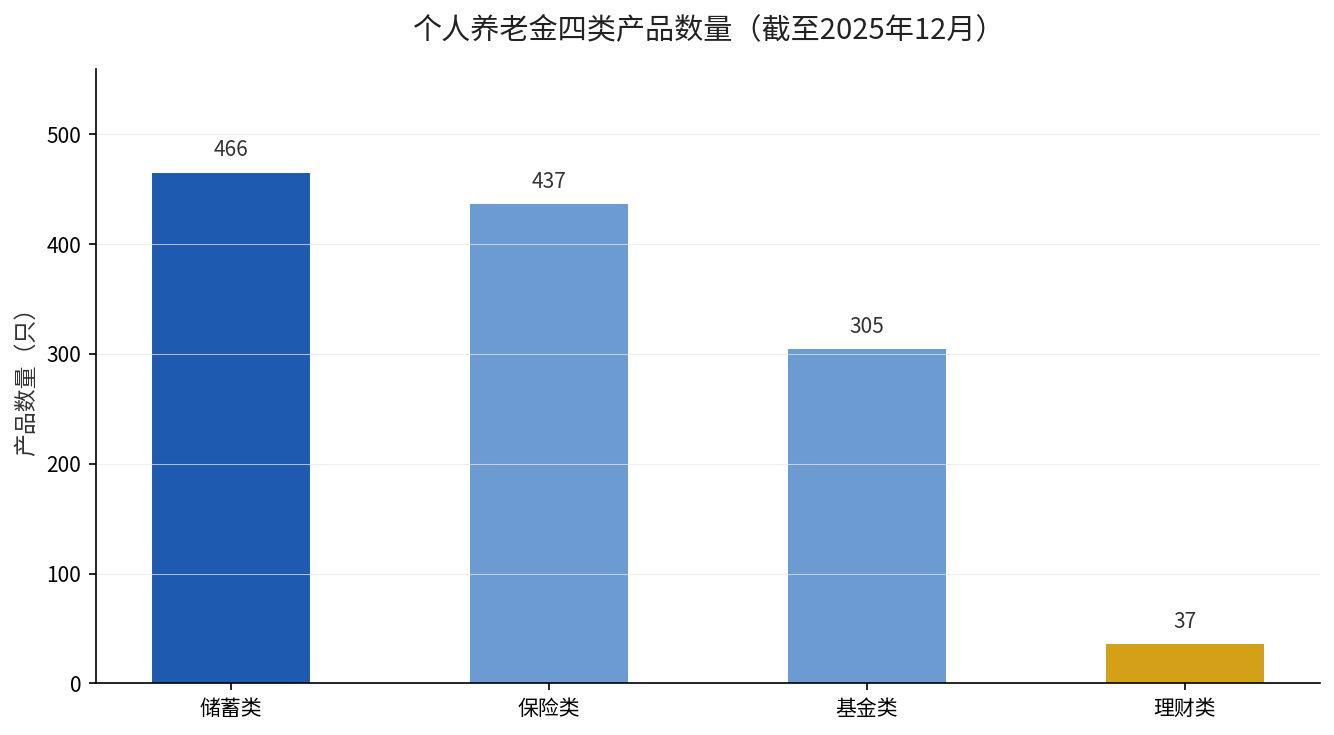
四类产品的风险和收益差别很大,具体该怎么搭、买哪种更合适,我们之前专门拆过:四大类产品数量榜:储蓄466只领跑,最少的理财只有37只。简单说,储蓄最稳、理财最少、基金波动大但长期回报弹性也大,选哪种取决于你离退休还有多少年、能承受多大波动。
第五个问题:这钱到底什么时候能拿回来
个人养老金是”封闭运行”的,正常情况下要等到达到领取基本养老金年龄,或者完全丧失劳动能力、出国(境)定居等情形,才能领取。人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)里,还新增了提前领取的情形——患重大疾病、领取失业保险金达到一定条件、正在领取最低生活保障金的,也可以申请提前支取。
这个”提前取”的门槛到底卡在哪,我们最近也专门写过:交了3年个人养老金才发现,没到退休年龄这笔钱也能提前取。领取时能选按月、分次或一次性,而且国家明确——领取时不并入综合所得,单独按3%的税率计税,无论领多少都是这个低税率。
给你划个重点
这一年只剩不到三个月,如果你还没用过个人养老金的额度,现在就是最后的时间窗口。12月31日前完成缴存,才能拿到2026年这12000元额度的税前扣除。
想知道自己的税率档位能省多少税,打开”个人所得税”APP看一眼上一年度汇算清缴的应纳税所得额,落在哪个档,乘以12000就是你的节税上限。
别再让那个1.5亿人的名单里,多一个”开了户却没存钱”的你。
今年还有个新变化:储蓄国债能买了
产品池还在扩。2025年11月21日,财政部、中国人民银行联合发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,明确自2026年6月起,把储蓄国债(电子式)纳入个人养老金产品范围。
这意味着个人养老金从原来的四类产品,扩成储蓄、理财、保险、基金、国债五类。对求稳的人来说,多了一个几乎零风险的选项,等于在账户里也能买国家信用背书的东西了。
你今年存个人养老金了吗?存了多少?评论区聊聊你的档位。