
26只”固收+”Y份额上线个人养老金:你的1.2万又多一条稳妥活路
9月29日起,易方达、华夏、富国、广发、工银瑞信、天弘等26家公募基金公司,陆续给旗下26只产品增设个人养老金专属Y类份额。这是继养老目标FOF、养老指数基金之后,个人养老金投资品类的第三次扩容。你的个人养老金账户里,能买的东西又变多了。
政策核心:这次上架的是”夹在中间”的产品
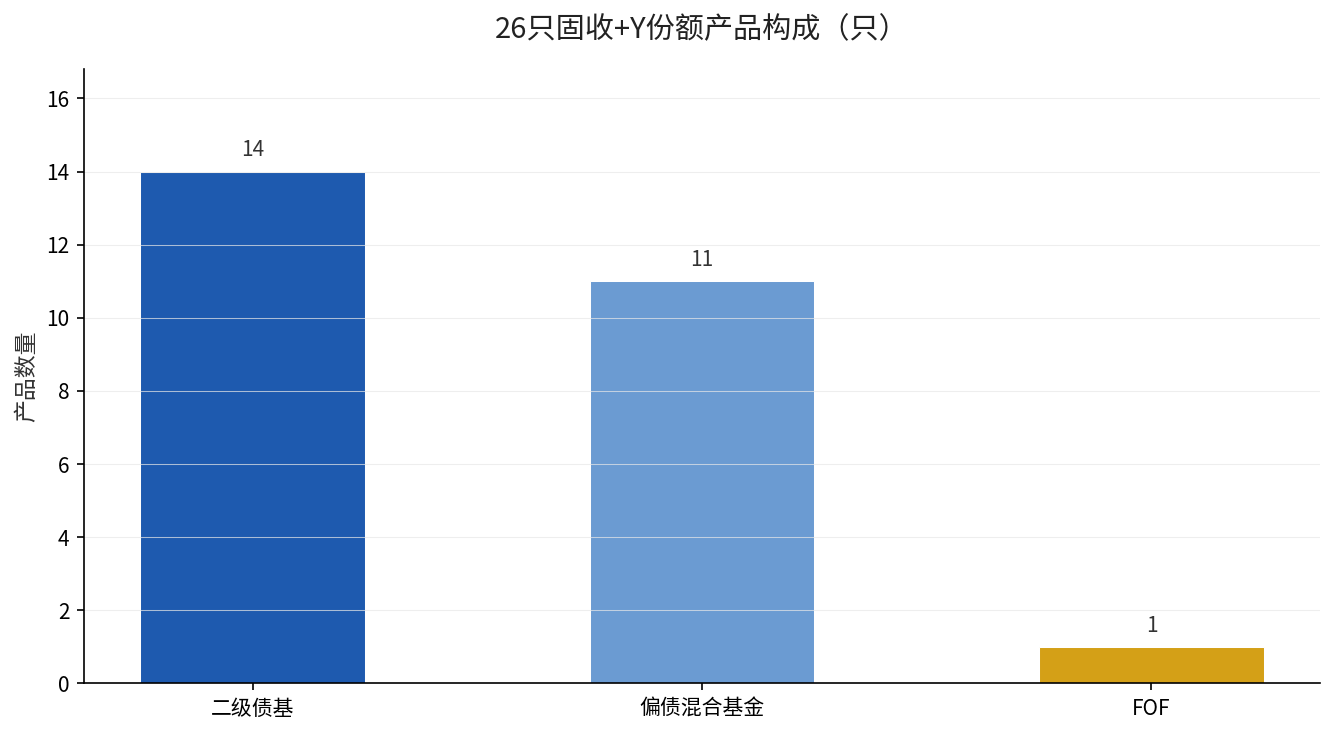
这次纳入的26只产品,主要是二级债基和偏债混合基金,也就是市场常说的”固收+”。它们以债券等固定收益资产打底,再配一部分股票、可转债,风险收益正好卡在纯债基金和权益基金之间。
从构成看,26只产品里14只是二级债基、11只是偏债混合基金,还有1只是FOF。用大白话说:市场涨的时候能跟着沾点光,跌的时候又比纯股基金稳当。
这不是孤立的一次上新。此前个人养老金货架已经历过两轮扩容,从养老目标FOF起步,再放进养老指数基金,产品总数早已突破千只。上一轮我们专门盘点过这个货架的来龙去脉,可以回顾:个人养老金产品突破1245只,你的1.2万到底该放哪一类。
费率腰斩,是这次最实在的一步
Y类份额只通过个人养老金资金账户购买,最明显的区别是费率优惠。管理费、托管费普遍比同基金的A/C类”腰斩”,还不收销售服务费。
举几个官方披露的具体数字:招商安阳Y的管理费、托管费率降至0.175%、0.05%;永赢鑫欣Y管理费降到0.2%、托管费0.025%;华夏鼎泓债券Y管理费0.3%、托管费0.1%。(数据来源:新华社《经济参考报》2026年10月8日《26只”固收+”Y份额上线 个人养老金投资标的扩容》)
费率为啥重要?因为养老钱是几十年的事。同样一笔本金,管理费每年差0.2%,拉长二十年就是一笔不小的复利损失。Y份额的费率优惠,本质是把长期持有的成本压下来了。
对谁影响最大?三类人要对号入座
- 已经存了钱但不敢买权益的:以前个人养老金基金里,要么是偏保守的FOF,要么是波动大的指数基金,中间的选项少。固收+正好补上这一档。
- 快退休、追求稳妥的:临近领取的人最怕回撤,二级债基权益仓位被监管约束,回撤控制更严,更贴合长期稳健的定位。
- 已经开始定投想分散的:可以把这1.2万在几类产品里做个搭配,不再只押注一类。
需要特别说明的是,纳入名录的门槛并不低。监管要求覆盖成立年限、规模、权益仓位、最大回撤、持有人结构及管理人评价等多个维度,其中回撤控制和权益敞口的约束尤其严格。(数据来源:新华社《经济参考报》2026年10月8日)
什么时候能用上?现在就查得到
基金合同、托管协议从9月29日起同步修订生效,Y份额已经在个人养老金基金产品名录里了。你现在打开个人养老金账户的基金货架,就能看到这批新份额。需要提醒的是,Y份额只能通过个人养老金资金账户买,普通账户买不了。
一个背景数字先记下:截至2026年一季度,全市场”固收+”基金规模已经超过3万亿元,二季度继续增长。(数据来源:新华社《经济参考报》2026年10月8日)
这笔账到底该怎么算?
固收+不是”稳赚不赔”。它照样要承受权益市场的波动,只是波动比纯股基金小。真正划算的地方在两头:一是Y份额费率更低,长年累月省下的管理费会滚进本金;二是它补上了个人养老金风险收益梯度里缺失的一环,让你不用在”太保守”和”太激进”之间硬选。
如果你还在纠结放指数基金还是FOF,另有一篇文章专门拆过同一笔1.2万在两条路下的收益差,个人养老金指数基金和FOF差在哪,可以对照着看。
说到底,这次扩容的意义不在”多了一只产品”,而在”你的选择更完整了”。以前你的1.2万只能在两头选,现在中间这一档被补上了,配置腰杆子也就硬了。
想知道自己到底该把个人养老金的钱配几成到固收+?把你的退休时间倒推一下,留言告诉我你还有几年领,我来帮你对个档。