
同样存12000元进个人养老金,月薪8000和月薪3万的人退休能差多少钱?
个人养老金号称”能节税”,但到底节多少,跟你工资处在哪个税率档直接挂钩。很多人只听人说”能省”,却说不清自己究竟能省多少、退休领取时还会不会再交一笔3%。
今天用两个真实工资档,把”存进去省多少、领出来扣多少”这一进一出彻底算透,让你一眼看清自己属不属于”划算”的那一拨。
同样条件,差多少?
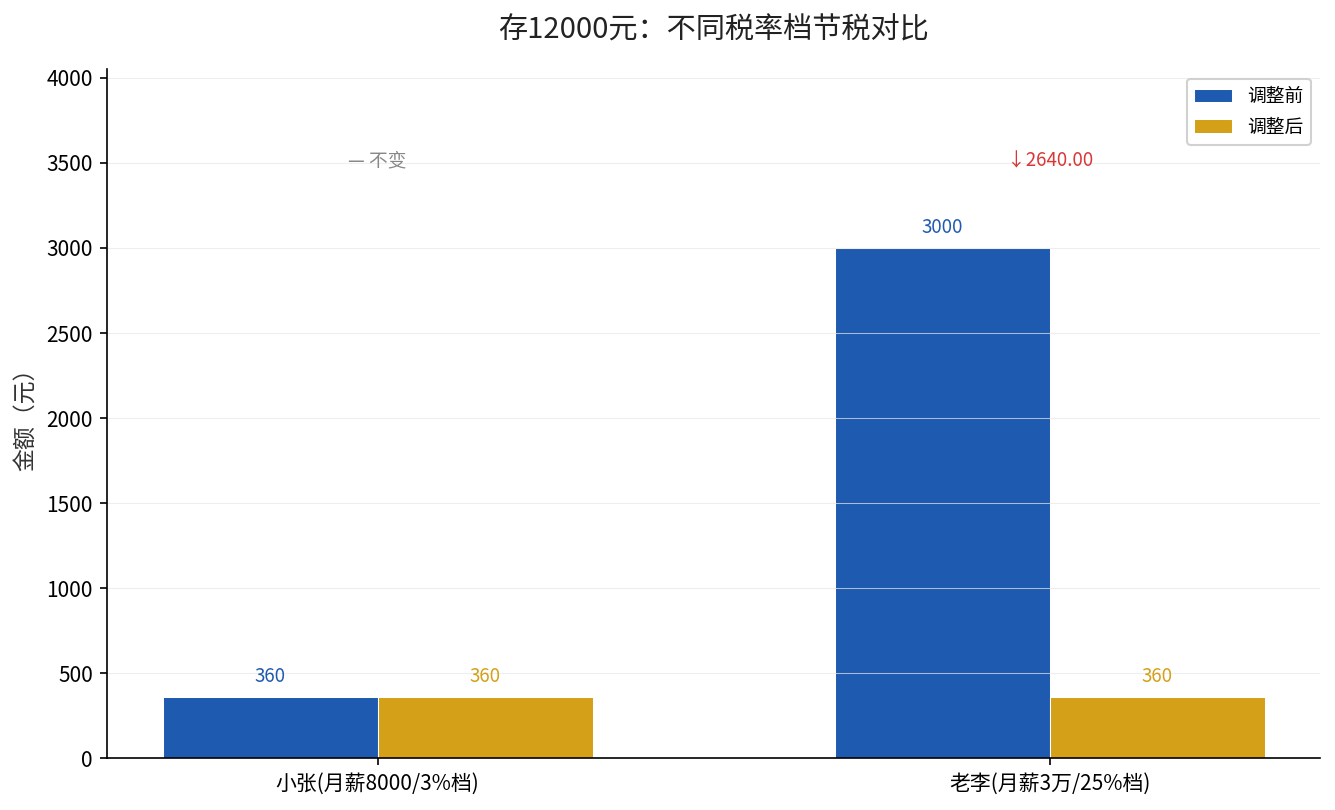
设定两个人:小张税前月薪8000元,对应的个人所得税边际税率是3%;老李税前月薪3万元,对应边际税率是25%。两人每年都把12000元顶格存进个人养老金,缴费那一年各自能省多少个税?
| 人群 | 税前月薪 | 边际税率 | 当年抵税 | 退休领取补税(3%) | 净省 |
|---|---|---|---|---|---|
| 小张 | 8000元 | 3% | 360元 | 360元 | 0元 |
| 老李 | 30000元 | 25% | 3000元 | 360元 | 2640元 |
表格里”当年抵税”是12000乘以各自边际税率:小张12000×3%=360元,老李12000×25%=3000元。”退休领取补税”按财政部、税务总局公告2022年第34号,领取时一律按3%单独计税、不并入综合所得,也就是12000×3%=360元,两人都一样。
拆解差距来源
差距的核心不在那笔3%的领取税,而在”缴进去省税”用的是你当期边际税率。税率档越低,你本来交的税就少,能省的少;税档越高,12000元从”原本要按25%甚至更高交税”变成”暂时不用交”,省的幅度就大得多。
个税采用3%到45%的七档超额累进税率,而个人养老金领取时固定套最低那档3%。这正是中国社科院财经战略研究院专家何代欣所说的:个人养老金在领取环节适用最低一档3%的税率,本身就是政策优惠的体现。
这解释了新华社2025年6月报道里的一个关键判断:对税前年收入约20万元、边际税率10%的人,每年存12000元,不算产品收益,大约能净赚800多元;而月薪还没到5000元个税起征点、边际税率是0的人,参加个人养老金在节税上”不一定划算”。
再往高看,若落在最高档45%的边际税率,12000元当年就能抵掉5400元个税,扣除退休领取那笔固定的360元,净省超过5000元,差距进一步拉开。
换句话说,同样是存12000元,从3%档到45%档,当年节省的税可以差出5400元减去360元、也就是整整5000多元。这就是个人养老金”越有钱、越划算”的底层逻辑。
结论:到底该不该为了省税去存?
分三类人对号入座。第一类,月薪个税是0或3%档的人,节税空间极小甚至为负,你的钱不如保持流动性、用在别处。第二类,落在10%、20%档的中等收入者,节税是真金白银,但本金得锁到退休,先确认自己能承受这笔钱长期不能用。第三类,落在25%及以上档的高收入者,这是个人养老金最有价值的人群,一年净省数千元,值得顶格存满12000、连续每年坚持。
还需要提醒一点:上面算的是”一年”的账。如果老李坚持存30年,每年净省2640元,光节税这一项就近8万元,还没算账户里产品本身几十年的投资收益。对高收入者来说,这笔递延的红利会随时间越滚越大。
说到底,个人养老金的节税是”递延”不是”免税”——现在少交,退休领时补一笔固定3%。你值不值得存,不取决于”能不能省”,而取决于你这档税率减掉3%之后还剩多少,以及这笔钱锁到退休你舍不舍得。
这个”一进一出”的账,比单纯看有没有税率优惠更实在。记住一个判断标准:你的边际税率越高,越值得把12000元存进去。
需要再强调一句来源:财政部、税务总局公告2022年第34号,是个人养老金递延纳税政策的根本依据,缴费扣除、投资免税、领取按3%计税这三段规定都出自同一份公告,不是坊间说法。
七个税率档各自到底能省多少钱,我们整理过一份完整的个人养老金节税榜,点这里看每一档的精确数字。
最后补一句:个人养老金的缴费上限是每年12000元,超过部分不享受税前扣除。别一听说能省税就冲动多存,顶格存满12000、选对产品、坚持到退休,才是把节税红利吃干吃净的正确姿势。想知道你自己的工资档对应能省多少、退休后补多少,留言你的税前月收入,我帮你算到元。