
河北最低档缴15年,退休首月1304元,回本要熬9年多
翻开电子社保卡,缴费月数停在15年那一格,心里那根弦总算松了——最低线凑够,到点就能按月领钱。可河北2025年养老金计发基数7410元明晃晃摆在那,真按最低档一路缴满15年,到手能有多少?一笔一笔算下来,首月只有1304块,刚到缴费基数4007元的三成出头。落差不在基数上,在”最低档×15年”这个组合,把待遇死死摁在了地板。
7410的基数,凭什么到手只剩1304
先把两个数并排看:河北2025年基本养老金计发基数7410元/月;灵活就业按最低档(60%档)缴满15年,退休首月到手约1304元。1304除以7410,刚过17%,不到两成。很多人看到7410就以为”河北退休拿得多”,可计发基数只是算账的起点,不是能落袋的终点。
起点到终点的路上,有一道最狠的减速带,叫缴费指数。按最低档缴费,平均缴费指数就是0.6,它直接把计发基数”打折”计算。7410再高,也架不住0.6这么一压。要看清这1304块是怎么被压出来的,先把总投入算明白。
先算总投入:15年最低档,真金白银砸进去多少
河北灵活就业参加职工养老保险,缴费比例是20%,其中8%进个人账户,12%进统筹。2025年缴费基数下限4007元,就是60%档;上限20034元,是300%档。这两个数,按2024年度全省全口径城镇单位就业人员月平均工资6678元的60%和300%核定,依据冀人社字〔2025〕105号通知。
按60%档(4007元)缴费,每月缴4007×20%=801.4元,一年下来801.4×12=9616.8元。缴满15年,静态投入9616.8×15≈144252元,十四万四千多。这还只算了养老一个险种,没算医保。钱是真金白银掏出去的,问题就出在——掏了十四万四,回来的是多少。
一笔笔拆:1304块是怎么算出来的
退休养老金就两块大头:基础养老金和个人账户养老金。先算基础养老金,公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。最低档缴费,平均缴费指数0.6。代入河北7410元:7410×(1+0.6)÷2×15×1%。
先算(1+0.6)÷2=0.8,再乘7410得5928元,这是折算后的基数;最后乘15年再乘1%,基础养老金约889元。
个人账户这边,每月缴费4007×8%=320.56元进账户,15年累计320.56×12×15≈57701元。退休时按139个月分摊,57701÷139≈415元。两块加一起,889+415=1304元。这就是”7410的基数”最后落袋的真相。
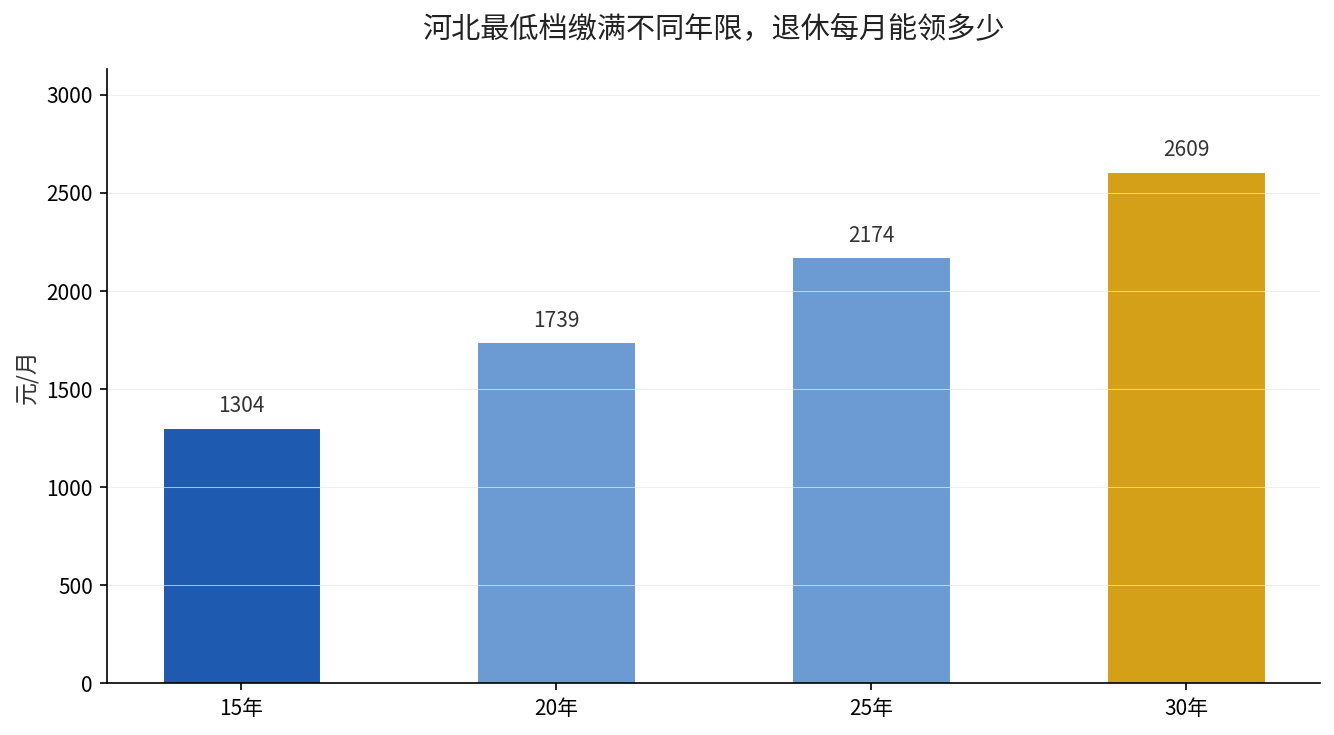
| 缴费年限 | 基础养老金/月 | 个人账户/月 | 合计/月 |
|---|---|---|---|
| 15年 | 889元 | 415元 | 1304元 |
| 20年 | 1186元 | 554元 | 1739元 |
| 25年 | 1482元 | 692元 | 2174元 |
| 30年 | 1778元 | 830元 | 2609元 |
15年到30年,年限翻一倍,每月养老金从1304元涨到2609元,正好也翻了一倍。多缴出来的这十五年,退休后每个月都在用真金白银回馈。年限,才是待遇最硬的杠杆。
回本要9年多,但真正要命的不是这9年
总投入144252元,每月领1304元,静态回本要144252÷1304≈110.6个月,折合9年多。60岁退休,69岁出头才把本钱领回来。有人一看9年就慌了:这买卖是不是亏了?
账不能这么算。养老金是发到终身的,不是发到”回本那天”就停。69岁回本,70岁开始每个月1304块全是净赚;活到80岁,净赚约15.6万;活到85岁,净赚23万往上。真正亏的,从来不是”缴了15年”,是回本之前就停缴、断缴,把后面二十年的被动收入亲手扔了。
一个反直觉的账:计发基数涨了,红利却越涨越薄
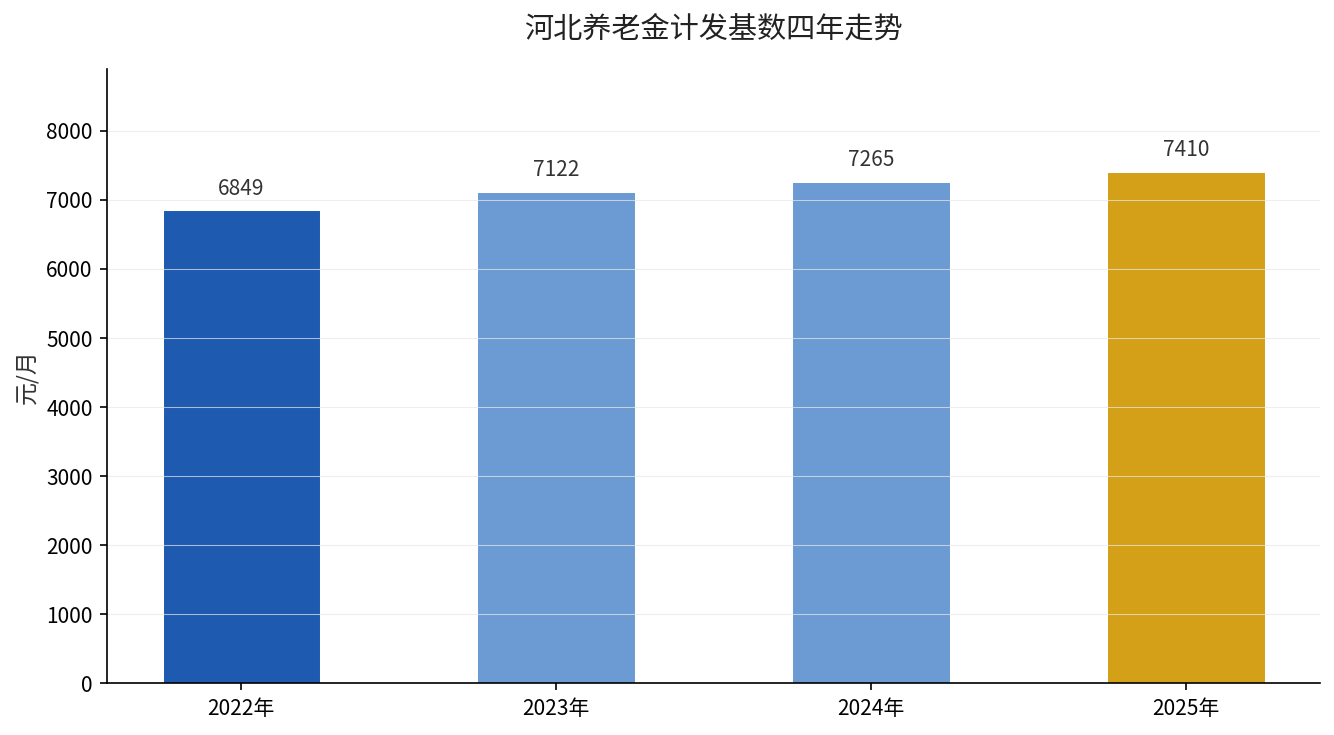
河北计发基数这几年的走势,藏着容易被忽略的真相:2022年6849元,2023年7122元(涨3.99%),2024年7265元(涨2.01%),2025年7410元(涨2.00%)。涨幅从近4%一路收窄到2%,肉眼可见地在减速。
计发基数7410元比缴费基数6678元高出732元,这个约11%的”放大”,是河北灵活就业的隐藏红利——按4007元缴费,却按7410元计算基础养老金。但红利正在缩水:计发基数涨幅越收越窄,缴费基数却年年往上调。红利吃一天,少一天。把退休金全押在”基数大涨”上,是把鸡蛋放在一个正在漏的篮子里。
三件事,看完就去做
第一件,打开电子社保卡,把”实际缴费月数”和”累计缴费月数”截图存档,先弄清自己到底缴了几年。第二件,用文中公式代入河北计发基数7410元,按你自己的缴费年限和档位算一遍预估养老金,心里先有个准数。第三件,缴费基数务必分清两套数——缴费看6678元对应的上下限,估养老金看7410元,别再混着用。如果还没退休、缴费又不满20年,别惦记停缴省那点钱,把年限续上,是眼下性价比最高的决定。
差的从来不是每月几百块这个数,是退休后二十年里,你面对每一笔账单时,手里有没有那份从容。