
个人养老金Y份额半年涨54%到285亿:321只基金平均收益10.45%,你的1.2万该往哪个方向调
一个信号先摆上来。个人养老金基金的Y份额,半年时间规模从185亿涨到285亿,多了将近100个亿。这钱不是凭空冒出来的,是越来越多的人开始动手,往账户里那只”养老专属”的钱袋子里放真金白银了。
一个信号:Y份额半年涨54%,钱在加速进场
据经济参考报2026年10月8日报道,Wind数据显示,截至2026年二季度末,个人养老金基金Y份额总规模达到284.92亿元,较去年底的185.44亿元增长99.48亿元,半年时间增加近54%。这个增速,放在任何一个品类里都不算慢。
而业绩表现也撑住了这份热情。同期321只有收益数据的Y份额基金里,有285只在上半年取得了正收益,占比88.8%;平均收益率约为10.45%。规模涨、收益也涨,这是个人养老金基金第一次同时站上”双升”的位置。
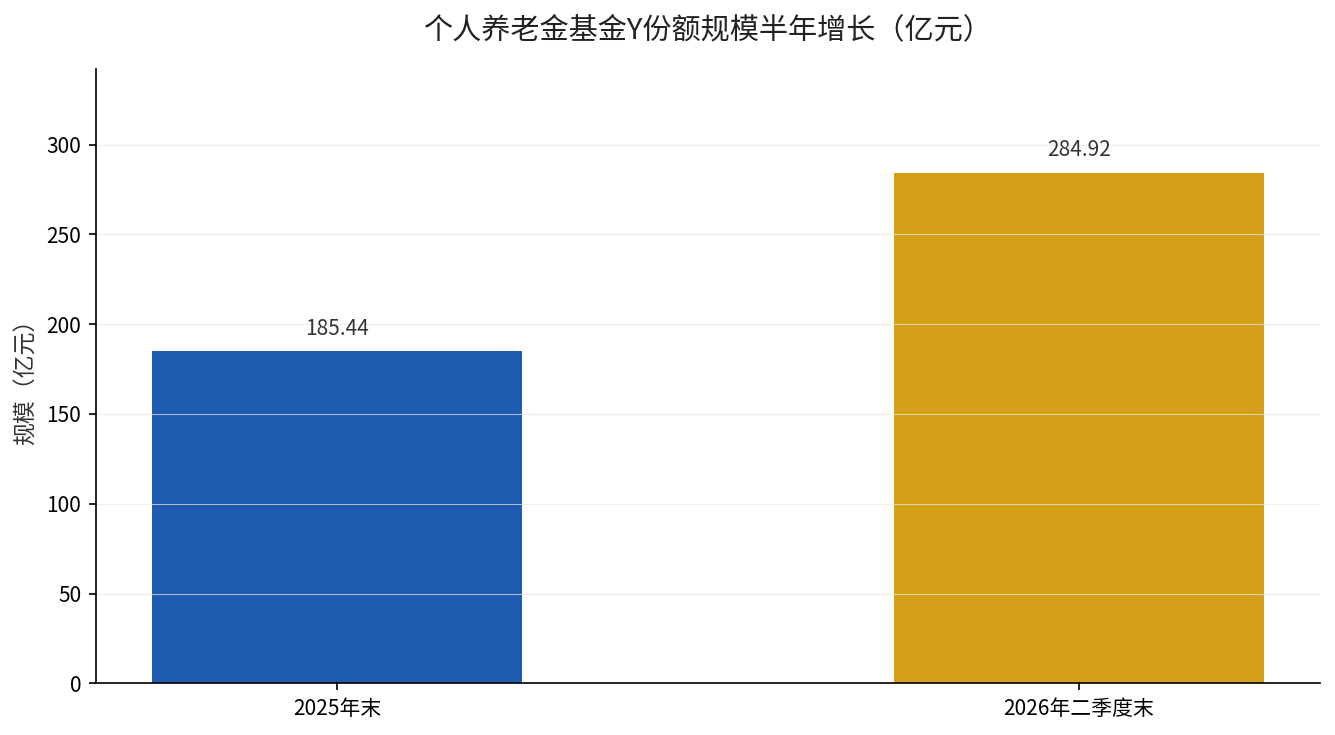
半年将近100个亿的净流入,放大了看就是这个坡度。
这组数字的官方根子,是证监会发布的《个人养老金基金名录(截至2026年6月30日)》(来源:证监会官网)。名录里纳入的Y份额基金一共321只,涉及60多家基金管理人。Y份额是专门为个人养老金账户设立的基金份额,只有通过个人养老金资金账户才能买,普通账户买不到。
影响一(短期):货架继续扩容,可选的东西变多了
最直接的变化,是产品货架还在加宽。2026年9月28日,证监会印发《关于做好含权二级债基、偏债混合基金纳入个人养老金基金产品名录工作的通知》(来源:证监会官网文号),把首批26只”固收+”产品纳入名录。
这26只里,有14只二级债基、11只偏债混合基金、1只FOF(据经济参考报2026年10月8日报道)。它们的特点是”债券打底、少量权益增强”,风险收益特征卡在纯债和股票基金之间,正好补上了个人养老金原先”要么太稳、要么太跳”的中间断层。
至此,个人养老金基金从最初的养老目标FOF,一路加进指数基金、再到现在的”固收+”,货架已经铺了三层。你账户里的钱,有了比过去更细的选项去匹配自己的风险偏好。
影响二(中期):费率打折,持有成本在往下压
扩容量之外,还有一个容易被忽略、但对长期收益影响不小的信号:Y份额的费率普遍优惠。Y份额的管理费、托管费普遍比同基金A/C类份额”腰斩”,而且不收取销售服务费。
拿具体数字说话,据经济参考报2026年10月8日报道,招商安阳Y的管理费、托管费降到0.175%和0.05%;永赢鑫欣Y管理费0.2%、托管费0.025%。一年省下的费用看着不起眼,但把这笔钱放进二三十年的复利里,差距会被放大。
费率这个事,我们之前聊Y份额规模那篇也提过,谁在帮你那1.2万跑赢成本,关键就看费率。对于动辄锁定一二十年的养老钱,省费率的复利效应,可能比追一两个点的短期收益更实在。
影响三(长期):销售渠道在铺开,选择成本在降低
还有一个慢变量的信号。据证监会2026年7月10日公布的《个人养老金基金销售机构名录》,个人养老金基金销售机构已达52家,其中商业银行19家、证券公司24家、独立基金销售机构9家。
渠道变多,意味着你买到、看懂、赎回个人养老金基金的门槛在降低。过去很多人”开户了、缴费了,却不知道该买什么”,渠道丰富后,配套的投教和产品信息也在变多,这是”缴而不投”问题慢慢被解决的前提。
现在该怎么做:三个方向看清楚再动
第一,先分清钱的性质。个人养老金账户里的钱是封闭的,退休前原则上取不出来,所以放进基金Y份额的部分,必须是你十年二十年用不上的长期资金,别拿应急的钱去搏高收益。
第二,别只看10.45%这个平均数字。它是浮动的、看市场脸色的,不是保底。321只里还有12%在上半年是负收益,选到哪一只、什么时候进,结果可能天差地别。宁可先选自己看得懂的品类:要稳选纯债或固收+,要搏长期增长再考虑权益类指数。
第三,把费率当成硬指标去比。同一类产品,Y份额管理费托管费差个0.1%、0.2%,放进二十年复利就是实打实的钱。下手前,先在同一风险档里挑费率最低的那一档,这是你能确定抓在手里的收益。
说穿了就一句
Y份额这波”规模涨54%、平均收益10.45%”的趋势,方向是清楚的:货架更全、费率更低、渠道更广。但落到你自己身上,关键不是追这个平均收益,而是先把”这笔钱能不能锁长期、你想承担多大波动、同类里哪只费率最低”这三个问题答清楚。你的1.2万现在放在账户里还是已经买了产品?留言说一声,我帮你看看该往哪个方向调。