
社保基金10年赚了5544亿,年化5.14%:你自己理财,跑得赢这口锅吗?
人社部所属的全国社会保障基金理事会2026年8月1日发布的《基本养老保险基金受托运营年度报告(2025年度)》里,有一个数字值得每个人停下来看一眼:受托运营十年来,地方养老基金累计投资收益额5544亿元,年均投资收益率5.14%。注意,这是把各省委托养老的钱交给专业机构去投资,滚出来的收益。你每个月从工资里扣的那笔养老金,有一部分就是这口”大锅”在替你理财。
问题来了:同样是养老钱,你放在自己手里,年化能做到5.14%吗?把这笔账摊开算一遍,答案可能让你有点意外。
同样一笔钱,交给”大锅”和你自己理,差在哪?
先设定一个具体的人:老周,男,40岁,账户里有10万元养老本金,准备用20年时间滚到退休。路径只有两条:一条是放进社保基金式的委托投资(按年化5.14%算),一条是他自己买银行理财、存定期、偶尔炒炒股票。
按年化5.14%复利滚20年,这10万元到退休时大约变成27.2万元。而如果老周自己理财,能稳稳拿到年化2%到3%,那这笔钱20年后只有14.9万到18.1万元。中间差出来的,就是5万到12万元——相当于少领了好几年的退休零花钱。
这个区别不在于老周笨,而在于两点:一是专业机构的配置能力,二是”长期、价值、责任”的纪律。这段数据来源于人社部《基本养老保险基金受托运营年度报告(2025年度)》(2026年8月1日发布)。社保基金理事会自己披露的配置策略是”坚持以进促稳”,把资金分散在固定收益和权益资产之间,而不是押在单一品种上。
收益率背后的真实账:5.52%是2024年,5.14%是十年均值
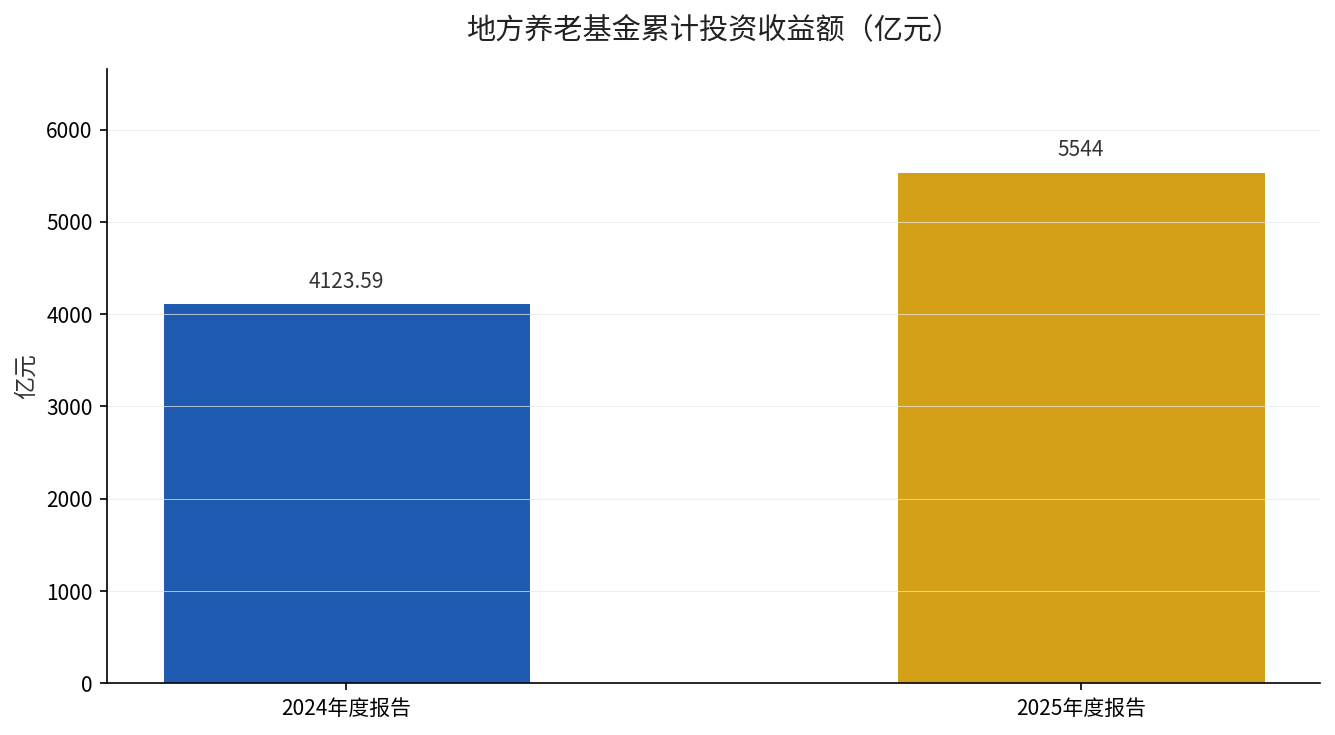
别急着拿5.14%直接当你的目标。报告里两个口径要分清楚。据人社部转发、全国社会保障基金理事会2025年9月29日发布的2024年度报告,地方养老基金2024年收益额1056.88亿元,当年投资收益率5.52%,其中已实现收益662.79亿元、已实现收益率3.50%。而自2016年12月受托运营以来的累计投资收益额4123.59亿元,年均投资收益率5.06%。
到了2025年度报告(人社部官网2026年8月1日发布),受托运营满十年,累计收益额更新为5544亿元,年均收益率5.14%。这里藏着一个信息:年均收益率5.06%到5.14%之间,波动并不大。养老基金追求的从来不是某一年暴赚,而是”年年不亏、稳步向上”。
| 对比项 | 社保基金受托运营 | 个人自己理财(常见情况) |
|---|---|---|
| 十年年均收益率 | 5.14% | 约1.5%–3%(存款/理财) |
| 2024年当年收益率 | 5.52% | 随行情波动,有亏有赚 |
| 投资纪律 | 长期、价值、责任,分散配置 | 易追涨杀跌、单押 |
| 本金安全 | 受托管理,独立核算、专款专用 | 自负盈亏 |
这张表不是要告诉你”把钱全交给机构”。而是要你看清一件事:专业化和纪律性,确实会实实在在地拉出收益的差距。那几万块的差距,就是时间站在你这边、还是站在别人那边的分野。
结论:要不要把养老钱交给专业机构?分两种人
如果你离退休还有15年以上,又不想自己天天盯盘,那基本养老保险本身就是你最大的”委托投资”。你每月固定缴费,国家受托运营,退休按月领。这个机制你已经自动参加了,不需要再做任何操作。真正要补的,是在第一支柱之外,用企业年金、个人养老金把第二、第三本账也攒起来。
关于这笔受托运营的钱到底跟你的退休金有什么关系,我们之前单独拆过一遍(养老金受托运营收益5.76%,累计赚了5544亿,这钱跟你的退休金有什么关系)。
如果你离退休很近,或者手里有闲钱想自己打理,那更要知道一个底线:别拿养老的本金去搏高收益。5.14%这个数字最大的意义,不是让你去复制,而是提醒你——保本加稳健增值,才是养老钱的正确姿势。高波动产品赚来的钱,不叫养老金,叫运气。
想算清楚自己退休后社保能领多少、还差多少,把你的缴费年限和月薪发给我,我帮你把这三本账一起捋一遍。