
养老金受托运营收益5.76%,累计赚了5544亿:这钱跟你的退休金有什么关系?
先抛一个数字:全国社保基金理事会8月1日发布的《基本养老保险基金受托运营年度报告(2025年度)》里,地方养老基金2025年投资收益率是5.76%,单年收益额1420.71亿元。
再抛一个大账:自2016年12月受托运营以来,这块地方养老基金累计投资收益额5544.30亿元,年均收益率5.14%,比年均保底收益率2.63%高出了约2.51个百分点。
很多人听到这会先松口气:钱在赚钱,好事。但”收益5.76%”跟”你明年能多领多少”之间,隔着好几道门。今天就把这层关系掰开讲清楚。
第一个信号:收益率跟调待,是两码事
先说清楚最容易被误会的一点。养老金的上涨,走的是”提标调待”这条线——由人社部、财政部根据职工平均工资增长、物价上涨等因素统一下达调整比例。它不是直接拿投资收益率来折算的。
投资收益的作用,是让基金池子更厚、更扛得住老龄化高峰期的支出压力,属于”长期压舱”,不是”当年直接分钱”。所以别把5.76%当成你个人账户明年必涨5.76%。
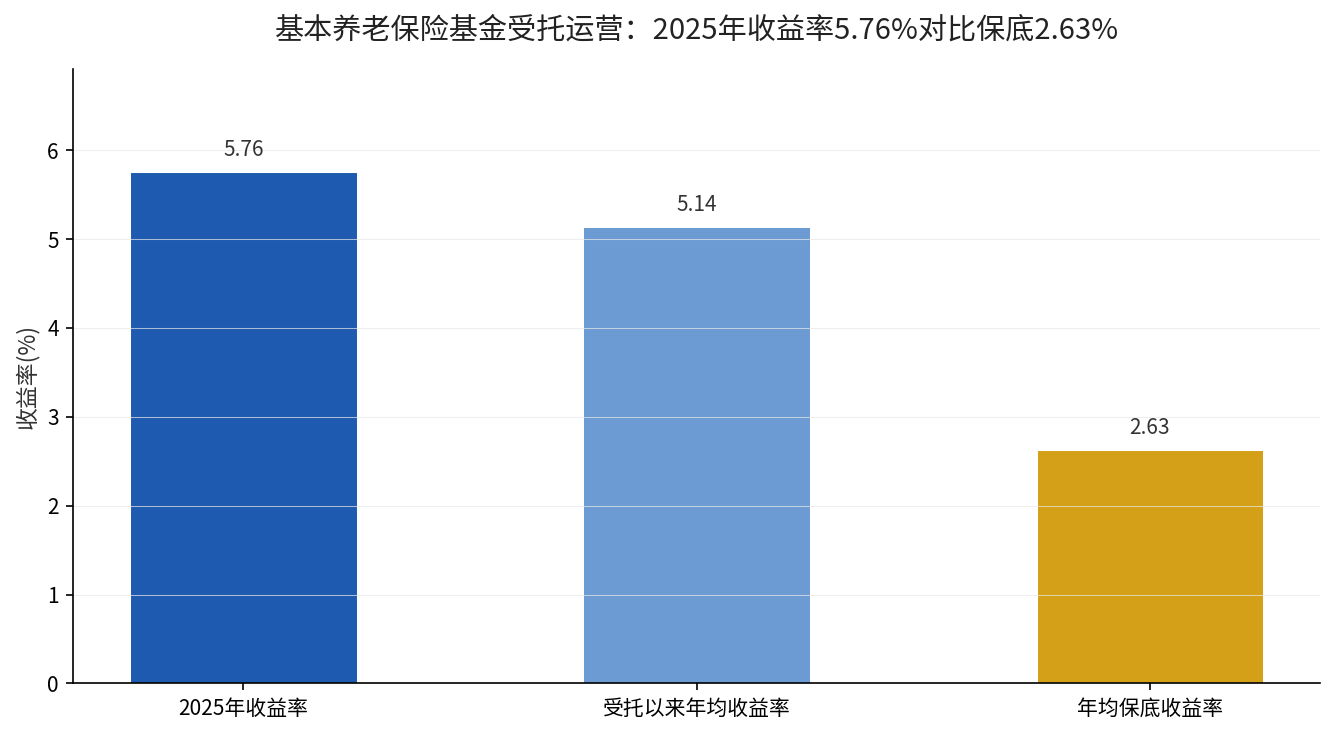
来源标注:全国社会保障基金理事会《基本养老保险基金受托运营年度报告(2025年度)》,2026年8月1日发布,地方养老基金2025年投资收益率5.76%、收益额1420.71亿元;受托以来累计收益额5544.30亿元、年均收益率5.14%、年均保底收益率2.63%。
第二个信号:5.14%的年均线,意味着什么
从2016年底算起,近十年年均5.14%。这个数看着不惊艳,但要放到两个语境里看。一是它稳稳跑赢了保底收益2.63%,”不亏本”是底线,”有赚头”是常态。
二是它跑在通胀和多数存款利率之上。对一笔以”安全、长期、分散”为第一目标的钱来说,5.14%的年均是相当扎实的答卷。这恰恰说明受托运营的机制,比躺在活期账户里强太多。
对比一下你自己的养老钱正在经历什么:个人账户记账利率已经从当年8.31%一路降到1.5%,我们之前算过这笔账。详见:社保个人账户记账利率从8.31%跌到1.5%,10万本金一年少拿4620元利息。同样是养老的钱,受托运营的年均5.14%,和个人账户记账利率1.5%,处境完全不同。
第三个信号:池子大了,管理更要压舱
收益背后是规模。报告显示,地方养老基金资产总额35046.61亿元,权益总额29685.84亿元。这么大的盘子,任何一个点的波动,背后都是几百亿的浮盈浮亏。
所以理事会每年的配置都强调”战略资产配置为锚、战术配置再平衡”。翻译成大白话:大方向定死不动摇,小幅度灵活调仓,不追涨杀跌,也不死扛不动。这种打法,是长钱的通用姿势。
值得一提的是,同一天前后,全国社会保障基金这份”战略储备”账本也出来了——2025年投资收益率13.22%,收益额3906.72亿元(全国社保基金2025年度报告,2026年9月1日发布,据新华社)。这是国家的战略储备池,跟地方养老基金是两笔钱,但同样在证明一件事:把养老钱交给专业机构长期管,比攥在手里强。
第四个信号:结余增速在慢下来,别只看收益
收益漂亮是一面,另一面是基金的”池子水位”正在承压。我们之前拆过一个数据:社保结余11.2万亿元,但结余增速在往下走。详见:社保结余11.2万亿参保10.79亿,结余增速为什么在慢下来。
换句话说,投资赚来的这5544亿,本质是在给一个”支出增速快于收入增速”的池子续命。收益越高,越能推迟”现收现付崩紧弦”的时间点,给制度多留几年腾挪空间。这才是5.76%对普通人最真实的意义——它不是你的分红,是你的安全垫。
现在你该做什么:看清楚自己的两本账
对普通人来说,与其操心养老金基金赚没赚,不如先厘清自己的两本账。一本是基本养老金——这跟你的缴费年限、缴费基数、退休时计发基数绑在一起,长缴多得、多缴多得。
另一本是个人养老金这个”第三支柱”——每年最高12000元的税优额度,是你自己能主动加码的部分。基金收益再稳,也补不了你个人账户里的空。指望国家赚的5544亿填你自己的缺口,不现实;你只能自己把第二支柱、第三支柱这两块补起来。
想知道自己退休大概能领多少,把缴费年限和缴费指数留言告诉我,我来帮你拆一笔。你的缴费指数在电子社保卡里就能查。