
个人养老金每年12000元,节税是不是”高收入才划算”?三个误区一次拆清
临近年底,很多银行和基金公司都在发提示:12月31日前把12000元存进个人养老金账户,今年才能享受税前扣除。于是不少人开始纠结一个问题——这12000元到底值不值得为”省税”去存?是不是只有高收入的人才有赚头?
先直接给结论:只要你的个税税率高于3%,节税这件事就是净赚的。下面把三个最常见的误解一个一个拆开。
先问两个问题,看你有没有踩坑
第一个问题:你知不知道个人养老金的省税,是”两头”的?很多人以为只有”存进去”那一刻扣一次税,其实它少税的地方不止一处。
第二个问题:你分得清个人养老金的扣除,和子女教育、房贷利息那七项专项附加扣除吗?不少人去找入口时找错了地方,白白错过。
误解一:”只有年薪百万的高收入才值得存”
这个说法流传很广,但算一笔账就破了。个人养老金的缴费扣除,是按你实际适用的个税税率来省的:存进去的12000元,直接从应纳税所得额里减掉,税率越高,省的越多。
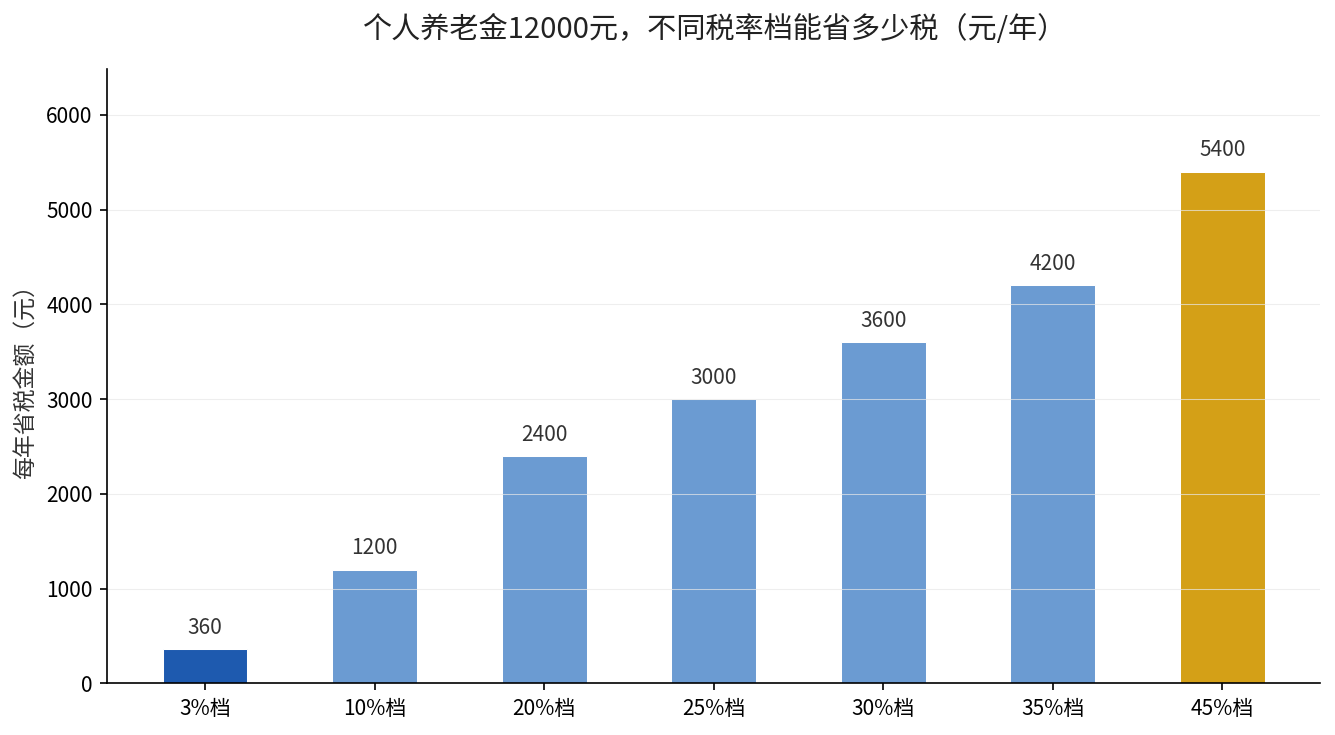
45%那一档,一年最多能省5400元;10%这一档,省1200元。1200元看着不多,但它不是你”多花钱买来的”,而是把你本来就要存的钱,换了个能抵税的账户放进去。存不存这一年钱都是你的,区别只在于有没有白拿这1200元。
所以关键不是”收入够不够高”,而是”你的边际税率是不是高于3%”。因为领的时候,个人养老金是按3%单独计税的——只要你现在税率高于3%,存进去就是正的。
误解二:”节税就是存钱时扣那一下”
个人养老金用的是”递延纳税”,政策原文白纸黑字就写在这一份文件里:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月3日)。
这三个环节是:缴费环节,按12000元/年的限额,在综合所得或经营所得中据实扣除;投资环节,账户里的投资收益暂不征个税;领取环节,才按3%单独计税。
也就是说,中间的收益税是”暂免”的,这才是最能拉开差距的地方——尤其是年轻人,钱在账户里滚十几年,投资收益一分税不交,比普通理财又省下一块。
误解三:”申报太麻烦,干脆不弄了”
其实现在是一站式申报,手机个税APP上几步就能完成。国家税务总局天津市税务局2024年12月16日发布过一份图解,把流程拆成”两步走”。
具体操作是:打开个税APP,进【办&查】→【个人养老金扣除管理】→【”一站式”申报(免下载凭证)】。系统会直接对接个人养老金管理服务平台,自动拉出你的缴存信息,不用再手动下载缴费凭证。
选凭证类型时有个小细节:你要让单位每月发工资时就帮你扣,就选【月度】+【通过扣缴义务人申报】;想年底汇算时一次性汇总,就选【年度】+【年度自行申报】。灵活就业、拿劳务报酬的人,统一走年度自行申报。
一句话给你答案
只要你现在的个税边际税率大于3%,把钱存进个人养老金账户去抵减,就是净赚的——税率越高赚得越多,最高一年省5400元。
如果你也正在想这些问题
问:我今年还没存,现在存还来得及吗?答:来得及,12月31日前存进去,就能享受当年扣除,别拖到跨年。
问:存了之后一定要退休才能取吗?答:基本上到达到领取条件才能取,个人养老金是”锁定到退休”的长期账户,存之前想清楚这笔钱短期用不上。
问:子女教育那些专项附加扣除,和个人养老金是一回事吗?答:不是一回事,个人养老金不属于七项专项附加扣除,入口是单独一栏,别走错门。
你现在的个税税率是几档?打开个税APP的工资条看一眼”税率”就知道,值不值得存这一把,一算就明白。