
弹性退休早3年还是晚3年,养老金每月差多少钱?同一个账户算给你看
延迟退休落地后,很多人卡在同一个问题上:到底选择弹性提前退休,还是跟单位商量弹性延迟退休?
这两个选择写在《实施弹性退休制度暂行办法》里,前后差最多 6 年。落到每月到手的养老金上,差的可不止一两百块。
这份办法由人力资源社会保障部、中共中央组织部、财政部三部门于 2025 年 1 月 1 日联合发布施行。今天不重复讲条文,就设一个具体的人,把他早退和晚退两笔账摆在桌面上,一项一项算清楚。
同样一个人,60岁退和63岁退,差在哪
先设一个参考人:老李,缴费指数按 0.6 算,个人账户退休时累计储存额 10 万元。
养老金只有两块:基础养老金,加上个人账户养老金。分开拆,看晚退 3 年每个月多拿多少。
个人账户养老金这块最直观。公式是个人账户储存额除以计发月数,而计发月数跟退休年龄直接挂钩。
现行计发月数表出自 2005 年 12 月国务院发布的《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)。海南省人民政府网对此作过公开说明:50 岁退休 195 个月、55 岁 170 个月、60 岁 139 个月、65 岁 101 个月。
同样 10 万元账户,60 岁退是 100000÷139,约等于每月 719 元;63 岁退按 117 个月除,是 100000÷117,约等于每月 855 元。光这一个账户,每月就差 136 元。
基础养老金也跟着涨,不只是个人账户
个人账户账算完,再看基础养老金。它的计算式是:退休地计发基数,乘以(1+本人平均缴费指数)除以 2,再乘以累计缴费年限,最后乘 1%。这也是国发〔2005〕38号定下来的全国统一计发办法。
为了把账算清楚,这里假设计发基数是 7000 元(仅为举例,各地以官方公布为准,可参考我们之前整理的2025年养老金计发基数最新排行核对本地的数)。
老李如果 60 岁退,缴费年限按 30 年算:7000×(1+0.6)÷2×30×1%,基础养老金是 1680 元。
如果晚 3 年到 63 岁退,多缴了 3 年,年限变成 33 年:7000×(1+0.6)÷2×33×1%,基础养老金涨到 1848 元,多了 168 元。
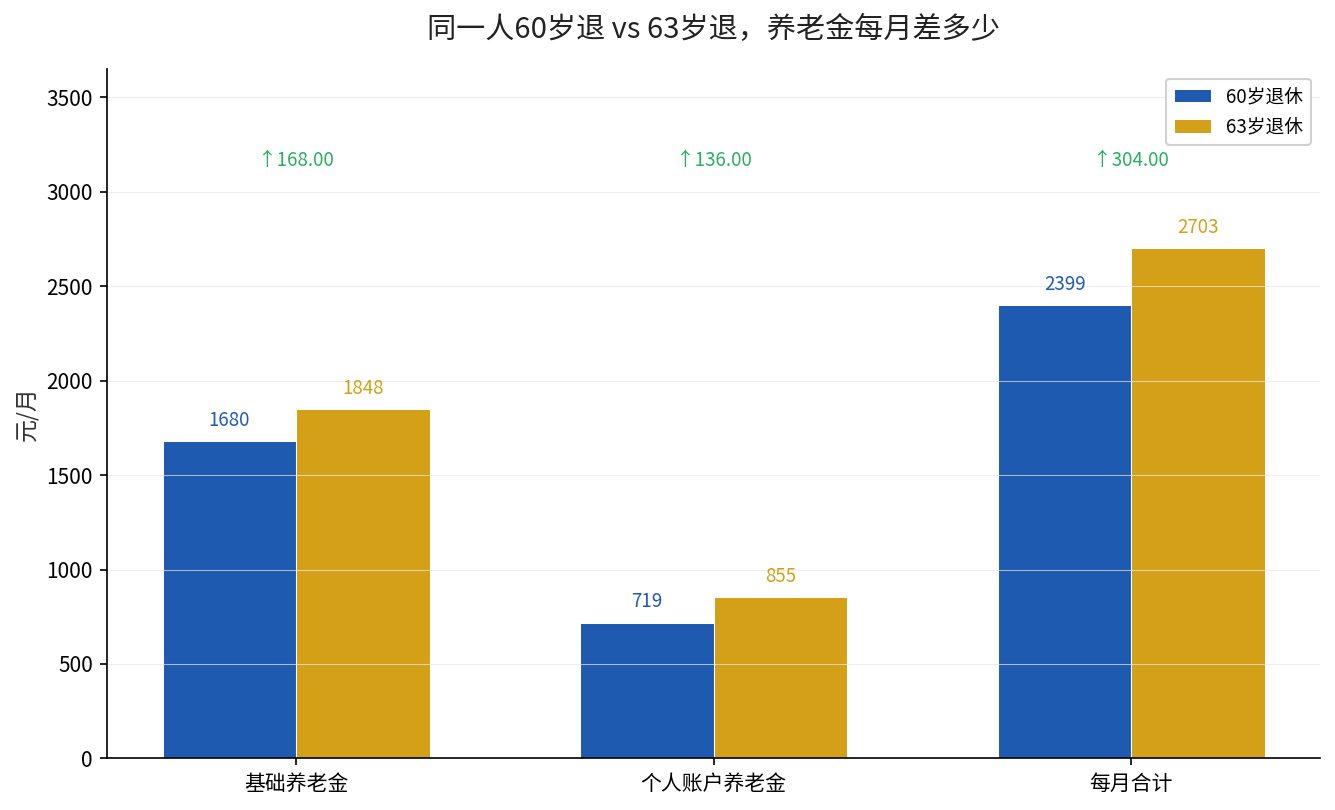
两块加起来:60 岁退,每月约 2399 元;63 岁退,每月约 2703 元。差额约 304 元。
一年就是 3648 元,20 年就是 7 万多。这个差距不是拍脑袋,是计发月数变小、缴费年限变长两件事同时作用的结果。
晚退多领的背后,是三件事同时发力
为什么晚退能多这么多?机制很清晰,一共三个开关同时打开。
第一,分母小了。计发月数从 139 缩到 117,同样一笔个人账户钱,摊到每个月的份量变大。
第二,年限长了。多缴 3 年,基础养老金里那个「缴费年限×1%」的乘数跟着变大,这是晚退多得的直接来源。
第三,账户更满。多干 3 年,这 3 年个人账户还在往里记账,储存额比早退时更高。
| 对比项 | 60岁弹性提前退 | 63岁弹性延迟退 | 差值 |
|---|---|---|---|
| 计发月数 | 139个月 | 117个月 | 减22个月 |
| 个人账户养老金(10万账户) | 约719元 | 约855元 | 加136元 |
| 缴费年限 | 30年 | 33年 | 加3年 |
| 基础养老金(计发基数7000假设) | 1680元 | 1848元 | 加168元 |
| 每月合计 | 约2399元 | 约2703元 | 约加304元 |
表格里的计发基数 7000 元和账户 10 万都是举例,但计发月数 139、117 是国发〔2005〕38号明文公布的,公式也是全国统一的计发办法。
结论:选早退还是晚退,不看钱看身体
如果只看数字,晚退 3 年每月多 300 多块,似乎稳赚不赔。但账不能只这么算。
早退那 3 年你已经领到钱,每月 2399 元,3 年是 8.6 万多。晚退的人这 3 年没领,得靠之后每个月多 304 元慢慢追回来。
粗算一下,8.6 万除以 304,大约要 283 个月,也就是 23 年多,才能追平早退领走的总额。这笔「回本账」其实并不短。
所以真正的判断不在谁多谁少,而在你自己的状态:身体扛得住、工作有价值,晚退更划算;身体吃不消、想早点歇,早退并不亏。
想知道自己哪天能退、按哪个计发月数算,直接用国家社会保险公共服务平台上的「法定退休年龄计算小程序」查出生年月;个人账户储存额在电子社保卡、掌上12333 的个人权益记录里都查得到,把上面的公式套进去算一遍就清楚。
如果你是灵活就业、一直在最低档缴费,先看看这篇灵活就业按最低档缴费,同样缴15年差在哪,把你自己的缴费指数搞清楚再来算这笔账。你的退休年龄对应哪一档计发月数?评论区告诉我。