
养老金个人账户除以139,领满139个月钱就没了?真相让你松一口气
“我账户里存了10万,60岁退休除以139,每个月才719块,领满11年半就领光了,往后是不是养老金就断崖式下跌?”这是最近很多人来问的问题,几乎成了临近退休朋友的一块心病。
别急着慌。这个问题之所以流传这么广,是因为大多数人把两件事混成了一件事:个人账户余额领完,和个人账户养老金停发,其实是两码事。
今天我们把它拆开,一问一答讲清楚。看完你就明白,那个”139″,远没有你想的那么可怕。
先问第一个问题:139这个数字,真的是”只能领139个月”吗?
不是。139的正式名字叫”个人账户养老金计发月数”,它是一个计算参数,不是领取期限。它的作用只有一个:在你退休那一刻,算出每个月从个人账户里先领多少钱。
这个计发月数,依据是国务院2005年12月3日印发的《关于完善企业职工基本养老保险制度的决定》,文号国发〔2005〕38号。它是国家根据当时城镇人口平均预期寿命、退休年龄、利息等因素精算出来的。
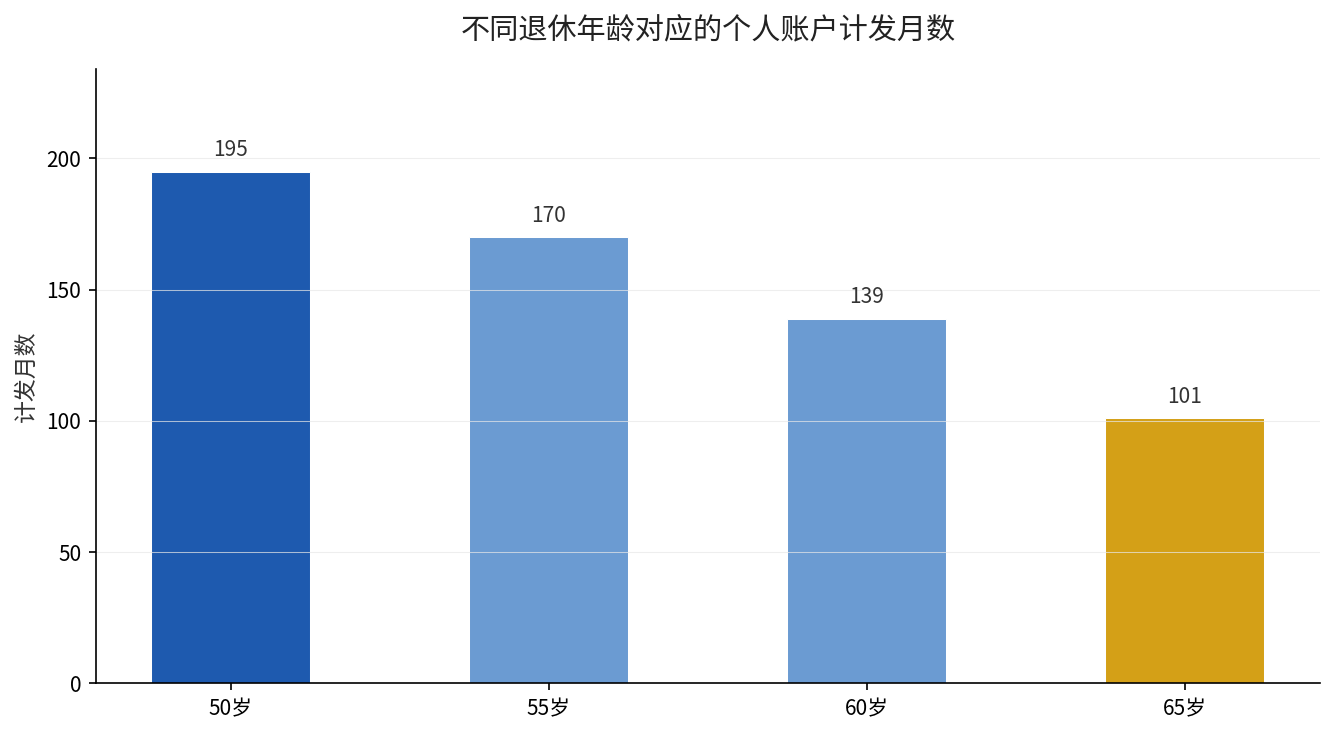
不同退休年龄对应不同计发月数:50岁退休是195,55岁是170,60岁是139,65岁是101。退休越早,计发月数越大,每个月从账户里领得越少;退休越晚,计发月数越小,每个月领得越多。
第二个问题:个人账户余额领完了,养老金会停吗?
不会停。这是最容易踩进去的误区。个人账户养老金,头139个月(以60岁退休为例)是从你自己的账户里划拨的;139个月之后,这笔钱照样每月发,只是出钱的来源换成了统筹基金。
说得再直白一点:个人账户余额领完,只是”这笔钱从哪个口袋出”换了个人,不是”你的待遇被砍掉了”。你的每月养老金总额并不会在某个时间点突然掉下去。
与此同时,你那份基础养老金一直按社会平均工资、缴费年限等因素计算、正常发放,还会随政策调整上涨。两部分加在一起,才是你每个月真正拿到手的钱。
拆开来看:一个具体的账,一眼就懂
我们拿个具体数字走一遍。假设老王60岁退休,个人账户累计储存额10万元,那么他退休当月的个人账户养老金就是100000 ÷ 139 ≈ 719元。
这719元,头139个月从老王的账户里划;139个月之后,还是这个719元(并随调整上涨),改由统筹基金付。基础养老金始终在发。所以老王不会因为”账户领穿”而少拿一分钱,更不会有”晚年失去保障”这回事。
城乡居民养老保险也是同样的道理——个人账户部分领完后,政府财政补贴的基础养老金依然持续发放,保底的那一层一直都在。如果你还卡在“缴满15年到底该不该停缴”这个选择上,可以看这篇:社保缴满15年就停缴等退休?三个扎心问题。
一句话给你答案
139是”计算用的除数”,不是”能领多久的倒计时”;个人账户领空只是资金来源切换,养老金待遇不会停、不会减。
如果你也在想这几个问题
延迟退休后,139会不会变?会。政策设计上退休越晚计发月数越小,同样一笔钱,晚退休每月能算出的个人账户养老金反而更多,这正是”长缴多得、晚退多得”的体现。
个人账户的钱是怎么涨的?个人账户会按国家规定的记账利率计息,逐年滚存,退休时是按累计本息一起除以计发月数的。
我怎么查自己账户有多少钱?打开”电子社保卡”或当地人社App,点开个人权益记录,就能查到个人账户的缴费、利息和累计储存额。
算自己退休能领多少,把基础养老金和个人账户两块分别算完再加起来就对了。你账户里现在攒了多少?去查一下,回来留言,我帮你把退休那笔账算明白。