个人养老金节税政策落地:12000元能抵多少个税?3%领取税率意味着什么?
个人养老金制度从2024年12月15日起全国铺开,很多人盯着的是它”能省税”这块。但节税到底能省多少、那3%的领取税率是怎么回事,不少人还是一头雾水。
这篇文章把这份税收优惠讲透,重点就三个数:12000、3%、递延。
政策核心:三个环节,三个规则
这份优惠政策的文件出处很清楚,是《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),依据是《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。
规则分三个环节,一环扣一环。
缴费环节:你向个人养老金资金账户缴的钱,每年上限12000元,可以在综合所得或经营所得中据实扣除。也就是说,这笔钱在算个人所得税时,直接从应纳税所得额里减掉。
投资环节:账户里的钱买了储蓄、理财、基金、保险之后产生的投资收益,暂不征收个人所得税。这部分钱在你退休取出来之前,一直递延,等于把钱留在账户里”滚”。
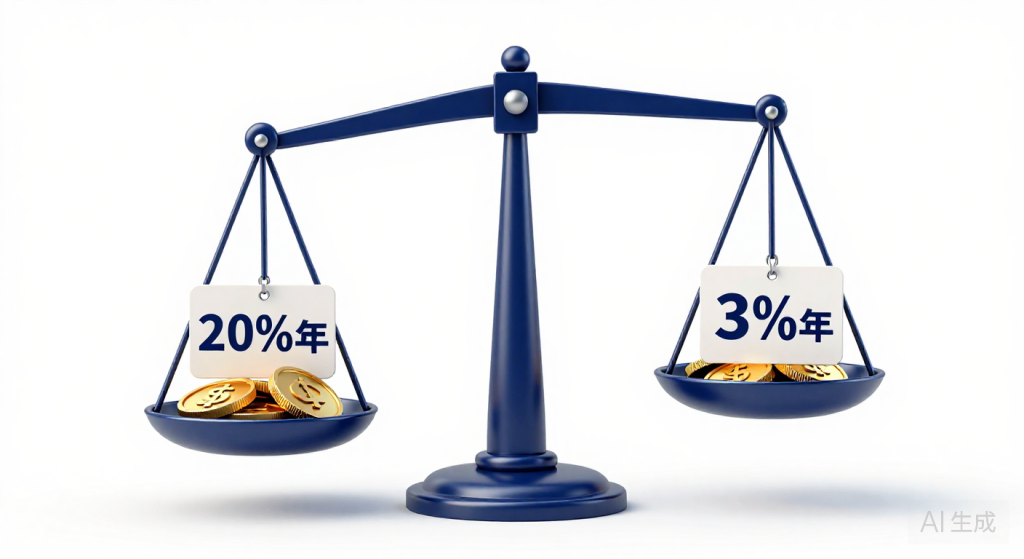
领取环节:等退休(或符合其他领取情形)时取出,这笔钱不并入综合所得,单独按3%的税率计算缴纳个税。3%是个固定数字,不再看当时收入高低。
对谁影响最大?高收入群体省得最多
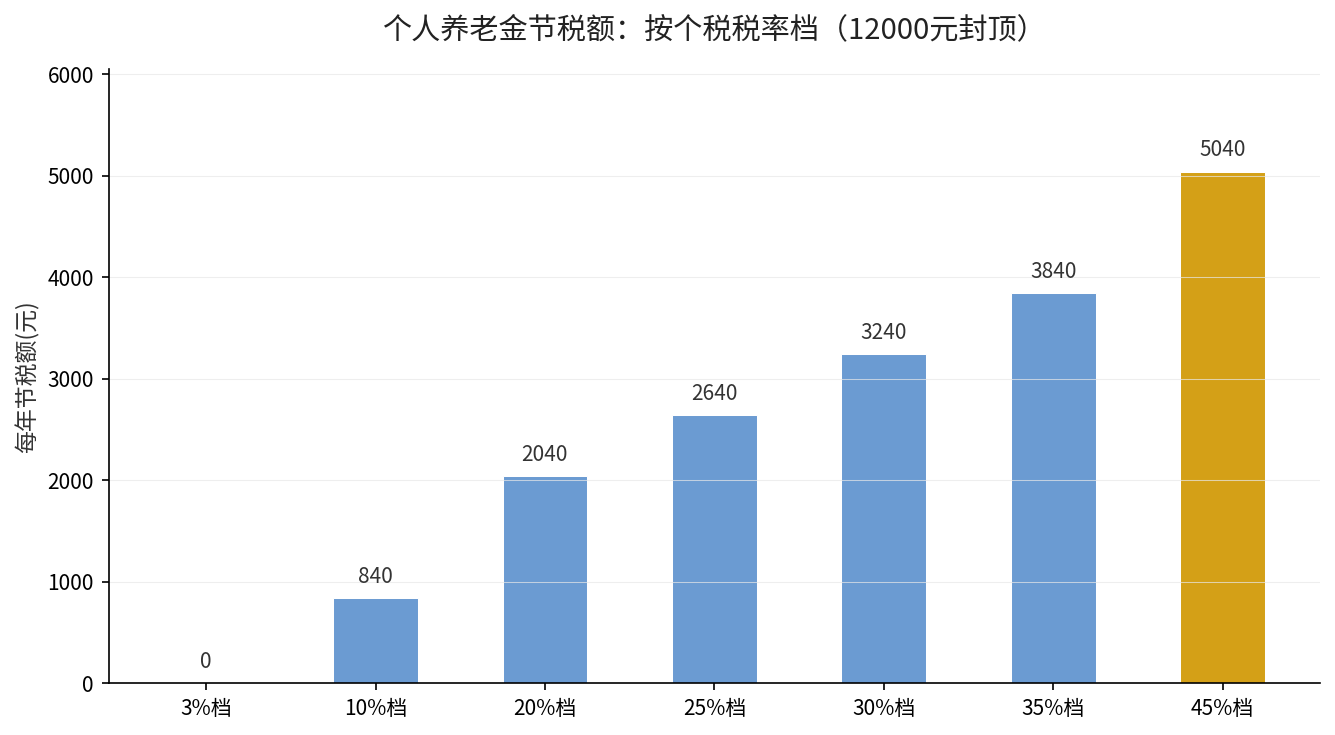
节税的多少,完全取决于你现在所处的个税边际税率档位。税率越高,12000元扣除额换来的税省得越多。
不妨把账摊开:处10%档的人,每年缴满12000元,缴费环节少缴1200元,领取时按3%补360元,净省840元。处20%档的人,缴费环节少缴2400元,领取补360元,净省2040元。处30%档的,净省3240元。
但如果你年收入落在3%这一档,也就是基本不用缴个税或税率很低的人群,那缴个人养老金在缴费环节几乎省不到税,领取时反而还要交3%,账面上不划算,这拨人更适合先顾好基本盘。
所以结论很直白:收入越高、档位越高,省得越多;3%档的人,意义不大。
什么时候开始执行?现在已经全国可办
时间线很清晰:2022年11月,个人养老金制度在36个城市先行试点;2024年12月15日起,依据人社部发〔2024〕87号,全面实施,全国范围都能开户缴存。自2024年1月1日起,递延纳税优惠政策在全国范围生效。
换句话说,你现在要做的,是赶在年内把当年的12000元缴进去,才能锁住这一年的扣除额度。年度缴费需在年内完成,跨了年额度作废,不补不追。
| 环节 | 规则 | 关键数字 |
|---|---|---|
| 缴费 | 据实税前扣除 | 每年上限12000元 |
| 投资 | 收益暂不征税 | 递延至领取 |
| 领取 | 单独计税 | 固定3%税率 |
这张表记住,整份政策就透了:钱进去抵税,中间不交税,出来只交3%。
同理,同样存12000元进个人养老金,月薪8000和月薪3万的人,退休到手能差多少,我们之前专门算过一笔,感兴趣可以点这篇《同样存12000元进个人养老金,月薪8000和月薪3万的人退休能差多少钱?》看完整拆解。
还有两点要单独拎出来提醒。第一,领取时按3%缴税,是单独计税、不并入综合所得,所以不管你将来到手多少,这块的税负就是固定的3%,不会因为收入高而爬档。
第二,个人养老金账户里的钱,原则上要退休或达到领取条件才能取,属于长期锁定,不是随存随取的活期;你要是短期可能急用钱,这笔钱的效果就要打折扣。
所以真正适合它的,是有稳定收入、且当下税率档位明显高于3%的那批人,既能在缴费当年实实在在抵掉一笔税,又能接受资金长期锁定。两头都不占的人,别为了省税硬存。
你现在能做的一件事
打开”个人所得税”App,查一下自己去年的综合所得落在了哪个税率档,再决定今年要不要在年内把12000元存满。你的税率档是3%、10%还是更高?评论区告诉我,我帮你算清楚这一笔能省几个点。