
个人养老金全国推开后,你的个税一年最高能省5400元?这3个信号要看懂
个人养老金从36个先行城市一步步推开到全国,最大的变化其实不在养老,而在你每年的个税账单上。同样每年存12000元,不同收入的人能省的税,差出了好几倍。
财政部、税务总局在《关于在全国范围实施个人养老金个人所得税优惠政策的公告》里写得很清楚:自2024年1月1日起,个人养老金递延纳税优惠在全国范围实施。缴费环节按12000元/年的限额据实扣除,投资收益暂不征税,领取时单独按3%计税。
一个信号:从”试点”到”全国”,递延优惠彻底铺开
2022年11月,财政部、税务总局发布第34号公告,先在36个先行城市试点个人养老金的税收政策。到了2024年12月,人社部等五部门印发通知,宣布从2024年12月15日起全面实施个人养老金制度,递延纳税优惠跟着全国落地。
这意味着,”每年往个人养老金账户存12000元、当年就少缴一笔个税”这件事,不再只是试点城市人的福利,全国参保人都能享受。节税的大门,正式对所有人打开。
影响一:短期看,存12000元当年能少缴多少税,看你的税率档
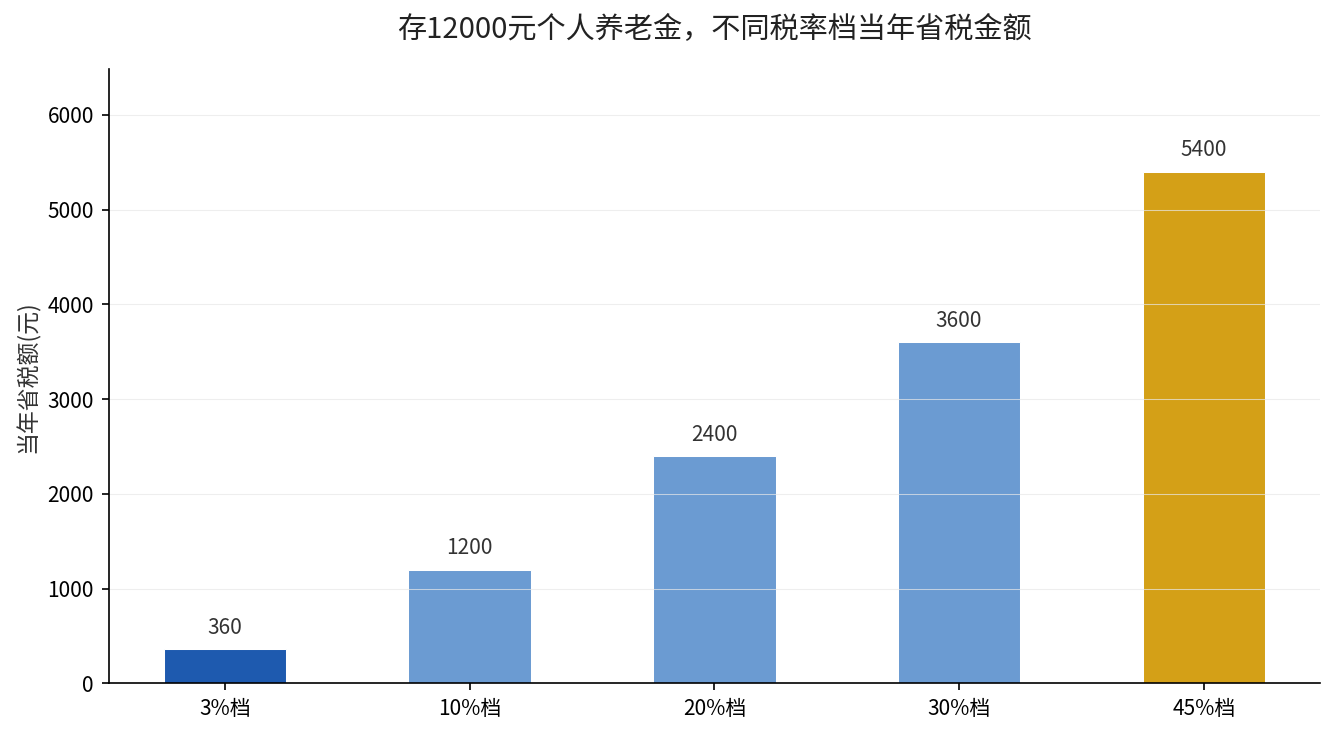
个人养老金的扣除,是直接在应纳税所得额里扣掉的。你适用哪一档税率,节税金额就是12000元乘以那一档税率。这就是为什么同样存12000,有人省几百,有人能省好几千。
湖南省人社厅给过一个官方算例:小王一年的应纳税所得额是50000元,对应10%的税率档。他存12000元进去,应纳税所得额就变成38000元,当年少缴12000×10%=1200元个税。
套这个逻辑,如果你已经到了45%的最高税率档,每年存满12000元,理论上当年就能少缴12000×45%=5400元。这就是”一年最高省5400元”的由来——当然,能到这一档的是高收入人群,多数人落在3%到20%的档位。
影响二:中期看,领取只按3%计税,才是划算的关键
很多人只盯着”当年抵税”,忽略了领取环节。个人养老金领取时,不并入综合所得,单独按照3%的税率算,税款记在”工资、薪金所得”名下,由银行代扣代缴。
这个3%意味着什么?意味着递延纳税的”递延”最终落点是3%。只要你现在适用的个税税率高于3%,当年抵掉的高税率,退休后按3%补回来,中间的税率差就是实打实省下来的。
反过来,如果你现在税率本来就在3%甚至更低的免税区间,那这笔账的吸引力就小很多——这也是为什么业内普遍说,个人养老金对月薪五到八千以上的工薪族,才真正”划算”。我们在《个人养老金每年缴12000元,到底能省多少个税》里把四个问题拆开讲透了,可以翻回去看(延伸阅读:12000元到底能省多少个税)。
影响三:长期看,账户里的钱是”锁定养老”,不是灵活存款
个人养老金账户的钱,不是随取随用的储蓄。缴存进去后,只有达到领取条件,比如达到法定退休年龄、完全丧失劳动能力、出国定居,或者国家规定的其他情形,才能按月、分次或一次性领取。
所以它更像一笔”强制型”的养老补充,节税是甜头,真正的价值是帮你把养老的钱提前锁住、养成积累的习惯。缴存上限每年12000元,额度按自然年度累计,次年重新计算,不能跨年补缴往年额度。
现在该做什么:照你的收入对号入座
如果你的应纳税所得额对应税率超过3%,尤其是10%以上的工薪族,每年额度允许的情况下,尽量存满12000元,节税幅度最实在。存完记得在个人所得税APP里做”个人养老金扣除信息”申报,扣税凭证以个人养老金信息管理服务平台出具的扣除凭证为准。
操作路径也不复杂:打开个人所得税APP,进”办&查”里的”个人养老金扣除管理”,做”一站式”申报(免下载凭证),或者扫码、手动录入缴费凭证,就能完成税前扣除。
想知道你存12000元到底能省多少税,把你的应纳税所得额发我,我帮你对着税率表算一笔。