
同样交15年,一个每月领几百块,一个每月领一两千——这不是谁更努力的问题,是两套制度从出生那天起就不是一回事。
我们把2025年度人力资源和社会保障事业发展统计公报里的两组数字摆在一起,一步步拆给你看。结论先不说,先看账。
先把两套制度的家底摆平
年报口径下,2025年末全国参加城镇职工基本养老保险54672万人,其中参保离退休人员15215万人;参加城乡居民基本养老保险52919万人,其中实际领取待遇18820万人。
收入端:城镇职工养老保险基金全年收入79170亿元,城乡居民养老保险基金全年收入9487亿元。支出端:城镇职工71203亿元,城乡居民6223亿元。
两份制度覆盖的人数差不多是一比一,基金支出却差了11倍多。再看人均,城镇职工一年支出摊到15215万退休人员身上,人均约4.68万元;城乡居民6223亿元摊到18820万领取人身上,人均约3307元。
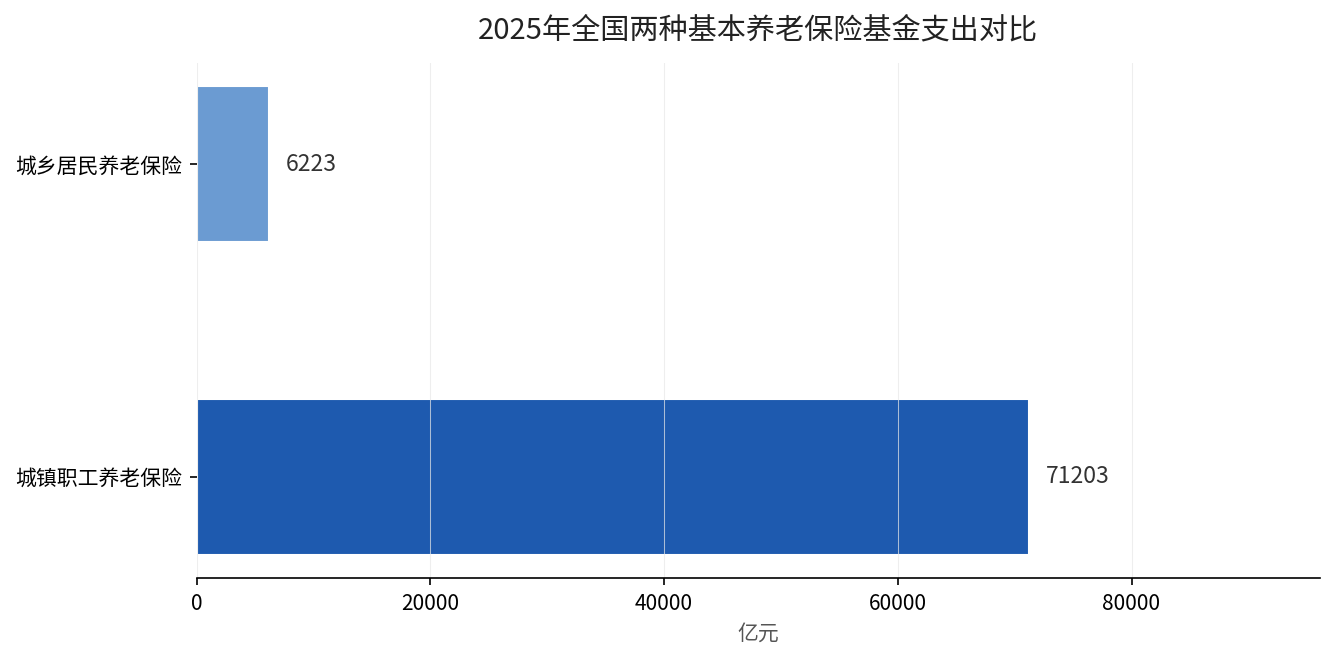
一年4.68万元对一年3307元,换算成月,大约是3900元对276元。这是全国总账的平均水平,不代表某个具体的人,但它已经把差距的量级说清楚了。
拆第一层:钱的构成根本不同
城镇职工养老金由两部分组成:基础养老金和个人账户养老金。基础养老金从统筹基金里出,跟在岗职工平均工资、你的缴费指数、缴费年限挂钩;个人账户养老金则是你自己账户里的钱除以计发月数。
这套公式的意思是,你交的钱进了两个池子,退休时两个池子都给你发钱。
城乡居民养老保险的构成是基础养老金加个人账户养老金,但基础养老金这一块主要靠财政补贴,中央定最低标准,地方可以加码;个人账户则是你自己按年缴的钱加政府补贴,再按公布的记账利率计息。
关键差别在这里:职工的基础养老金跟社会平均工资联动,工资涨、基数涨,退休待遇跟着水涨船高;居民的基础养老金是财政定额,一年调一次、一次加二十块,节奏完全不同。
拆第二层:15年这个数字的分量不一样
两套制度都说“缴满15年”,但15年在两边的含义完全不同。
对城镇职工来说,15年只是领取的最低门槛。按现行计发办法,基础养老金等于(当地上年度在岗职工月平均工资加本人指数化月平均缴费工资)除以2,再乘以缴费年限的1%。缴15年就是15%,缴30年就是30%,差一倍。
对城乡居民来说,15年同样是门槛,但超出部分在很多省份只是按年限加发几元一个月的基础养老金,各省标准不一,需要看本地文件。
换句话说,职工养老保险里“多缴几年”的回报是线性放大的,居民养老保险里“多缴几年”的回报主要看你个人账户里存了多少。
| 对比项 | 城镇职工基本养老保险 | 城乡居民基本养老保险 |
|---|---|---|
| 2025年末参保人数(万人) | 54672 | 52919 |
| 其中领取待遇人数(万人) | 15215 | 18820 |
| 2025年基金收入(亿元) | 79170 | 9487 |
| 2025年基金支出(亿元) | 71203 | 6223 |
| 年末累计结余(亿元) | 78685 | 19774 |
表格里最扎眼的是收入和支出的绝对量。职工制度的盘子是居民制度的八倍到十倍,这个体量差决定了单个人能领到的钱不在一个数量级。
拆第三层:谁在给你发钱
职工养老保险的钱,大头来自单位和职工每月按工资比例缴的费。你交8%进个人账户,单位交的部分进统筹;灵活就业人员是自己全额缴,20%里8%进个人账户、12%进统筹。
居民养老保险的钱,个人按年选档缴,政府按档给补贴,集体经济组织有条件也可以补。基础养老金这一块基本是财政出。
这就解释了一个常见困惑:为什么居民养老保险的待遇涨得慢?因为它的基础养老金涨多少,取决于财政能拿出多少钱,而不是取决于谁交了多少。
职工养老保险为什么不怎么听说“不够发”?因为它有全国统筹在兜底。2022年起企业职工基本养老保险实行全国统筹,基金在全国范围内调剂,个别地区收不抵支由全国池子平衡。
我们之前算过安徽灵活就业按最低档缴15年、退休每月只领1406元的那笔账,那个数字就是职工制度下限的真实样子:社保第一支柱有多硬:参保10.76亿人、基金结余近10万亿。
差距会不会继续拉大
看趋势比看单年数字更有用。公报里有两个细节:职工参保离退休人员比上年增加476万人,居民领取待遇人数也在增加;职工养老保险基金年末结余78685亿元,居民19774亿元。
职工制度的结余是居民制度的四倍左右,而领取人数还少3600万。这意味着同样面对老龄化,两边调节的空间完全不同。
再加上一条:2026年政府工作报告已明确,城乡居民基础养老金月最低标准再提高20元。这是连续多年按20元的节奏调整。对1.88亿领取人来说,这20元是实打实的增量,但它和职工养老金按社会平均工资联动的调整机制,速度上注定不同步。
说到这一步,就不难理解为什么很多人宁愿按灵活就业身份交职工养老保险,也不愿只交居民养老保险——哪怕每年多掏几千块。他们买的不是现在,是二十年后那个“跟着社平工资走”的机制。
到底该怎么选
如果你在单位上班,没得选,单位必须给你交职工养老保险,这是法定强制。
如果你是灵活就业、个体经营,或者在城乡之间来回流动,选择就真实存在。看三个条件:收入是否稳定、距离退休还有多少年、能不能接受每年上万元的缴费。
收入稳定、离退休还有十五年以上的,职工养老保险的长期回报更明确,因为基础养老金那一块跟社平工资联动。
收入波动大、年龄偏大、补缴能力有限的,居民养老保险选高档次缴费加政府补贴,比在职工制度里反复断缴要稳。
有一点必须提醒:两套制度之间可以衔接,但转移接续有具体规则,职工转居民、居民转职工的计算方式不一样,不要凭感觉操作,去当地社保经办窗口或电子社保卡里问清楚再动。
数据来源:人力资源和社会保障部《2025年度人力资源和社会保障事业发展统计公报》(官网栏目发布日期2026年7月16日);城乡居民基础养老金提标信息见2026年政府工作报告。
你身边有没有同一年退休、一个领职工养老金一个领居民养老金的人?把两个数发在评论区,我们对比看一下差在哪一环。