
职工养老还是居民养老:缴满15年,退休每月能差多少钱?
同样是交养老保险,同样是交满15年,为什么有人退休每月能领三四千,有人只领一两百?
这不是运气问题,是一开始选的”赛道”就不一样。今天咱们把两本账放在一起,算清楚到底差在哪、差多少。
先摆一个前提:两套制度,两套算法
我国的养老保险,分”职工基本养老保险”和”城乡居民基本养老保险”两套。前者面向企业职工、机关事业单位人员和灵活就业人员,后者主要覆盖农村居民、城镇无业居民等群体。
两套制度的缴费方式、账户结构、待遇公式完全不同,这也是差距的根源。把这点记住了,后面的账才看得懂。
同样缴满15年,居民这边能领多少?
城乡居民养老金由两部分组成:基础养老金加个人账户养老金。基础养老金是政府的”打底钱”,个人账户是你自己缴进去、逐年积累出来的本钱。
先说基础养老金。2026年,全国城乡居民基础养老金最低标准为每月163元,这一标准由人社部、财政部在2026年调整确定,各地可在此之上叠加本地补贴。
个人账户这边,按每年缴费300元档次、缴满15年简单估算,个人账户累计本金约4500元。个人账户养老金按”账户总额除以139″计发,每月大约几十元。
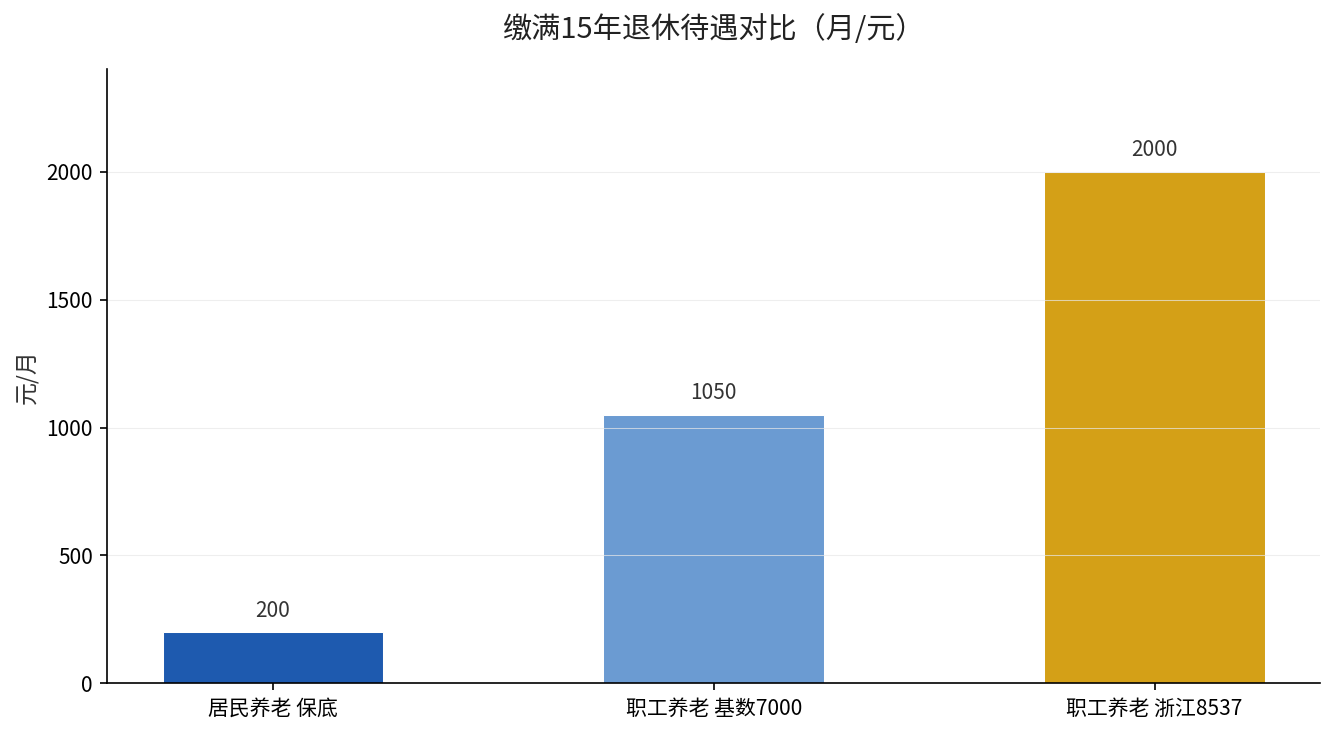
两项相加,在最低标准地区,缴满15年退休每月能领到的居民养老金,大约在两百元左右。这就是”起步价”。数据来源:人社部、财政部2026年城乡居民基础养老金调标文件。
同样缴满15年,职工这边能领多少?
职工养老金的公式复杂一些,但也分两部分:基础养老金加个人账户养老金。基础养老金用的是”计发基数”这个关键指标。
基础养老金=退休时当地计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。缴费指数就是你历年的缴费档次相对于平均水平的系数。
以计发基数7000元为例、本人平均缴费指数为1、缴满15年:仅基础养老金一项就是 7000×(1+1)÷2×15×1%=1050元。这只是个示范性的假设例子,方便看清楚公式怎么套。
再看真实基数。浙江省2026年养老金计发基数为8537元,同样按指数1、缴满15年算,基础养老金就是 8537×(1+1)÷2×15×1%≈1280元,再加上个人账户养老金,每月能到两千元上下。数据来源:浙江省人社厅2026年养老金计发基数公告。
计发基数越高的地区,同一个人的退休金越高。我们之前算过同缴30年的这笔账:广东9493元、山东7831元的基数,退休每月能差出500多元。
差距到底从哪来?
表面看是”缴得多领得多”,但更深一层,是两套制度的”里子”完全不同。下面这张表把关键差异放在一起对比。
| 对比维度 | 城乡居民养老 | 职工基本养老 |
|---|---|---|
| 基础养老金来源 | 政府补贴(定额,全国最低163元/月) | 统筹基金(与计发基数、缴费指数挂钩) |
| 个人账户计发 | 账户总额÷139 | 账户总额÷139 |
| 缴费水平 | 年缴费几百到几千元 | 按工资比例,月缴费数百到数千元 |
| 缴满15年典型待遇 | 约两百元/月 | 千元到三千元/月,随地区差异 |
看清楚这张表,核心就一句:居民养老的”打底钱”是定额的,全国保底163元;职工养老的”打底钱”和缴费水平、当地计发基数直接挂钩,缴费越高、基数越高,领得越多。
那普通人该怎么选?
如果你是有单位的职工,由单位代扣代缴,其实没得选,也最划算,跟着走就行。真正需要做选择的是灵活就业人员和农村、城镇无业居民。
对灵活就业人员,能按职工身份参保、且负担得起,尽量按职工参保。缴费虽然高,但”多缴多得”的放大效应最明显,退休待遇差距是倍数级的。
对暂时缴不起职工标准的群体,居民养老依然是”有比没有强”的兜底选择,至少退休后有了一份稳定的、政府保障的基础养老金。
无论哪一条路,共同的方向都是”早缴、长缴”。缴费年限越长、账户积累越多,退休后的落差就越小。
想知道你是否符合职工参保条件、每月能领多少,把你的年龄、缴费年限和所在城市留言告诉我,我帮你对着公式算一算。