
北京计发基数12049元,最低档缴15年退休只领2199元
交了15年最低档就停了,一直盯着北京12049元的计发基数,心里盘算着退休怎么也能拿个一万出头。等真把账摊开算清楚,到手只有2199块,连计发基数的零头都没摸到。这笔落差,就藏在一个绝大多数人都没算明白的地方。
先摆账:60%档一个月掏1454块,15年总共砸进去26万
北京的养老金计发基数,2025年是12049元/月。这是北京市人社局、财政局、税务局联合发文(京人社发〔2025〕13号)定下来的,2025年退休办手续的人,都按这个数当核算基准。听着确实高,全国排得上前列。
但”计发基数”不是”到手数”,它只是算账的起点。真正跟你钱包挂钩的,是你按什么档、交了几年。
北京灵活就业人员按最低档(60%)缴费,2026年7月起月缴费基数下限是7270元,上限36348元。最低档一个月交多少?7270×20%=1454元。一年17448元。缴满15年,总共掏出去26万1720元。这笔钱听着肉疼,那退休能拿回多少?往下算你就明白了。
先记住一个原则:退休金能拿多少,永远由三样东西决定——计发基数、缴费档位、缴费年限。档位和年限动一样,结果就差一大截。很多人分不清计发基数和社平工资,计发基数是退休算待遇专用的基准,比社平工资略高一点,缴费时看社平工资定出的上下限,领钱时看计发基数,两者不是一回事。
拆成两笔:基础1446加个人账户753,合起来才2199
养老金就两笔钱,一笔基础养老金,一笔个人账户养老金,分开算不迷糊。
基础养老金的公式:计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。按60%档缴,平均缴费指数就是0.6,代入:
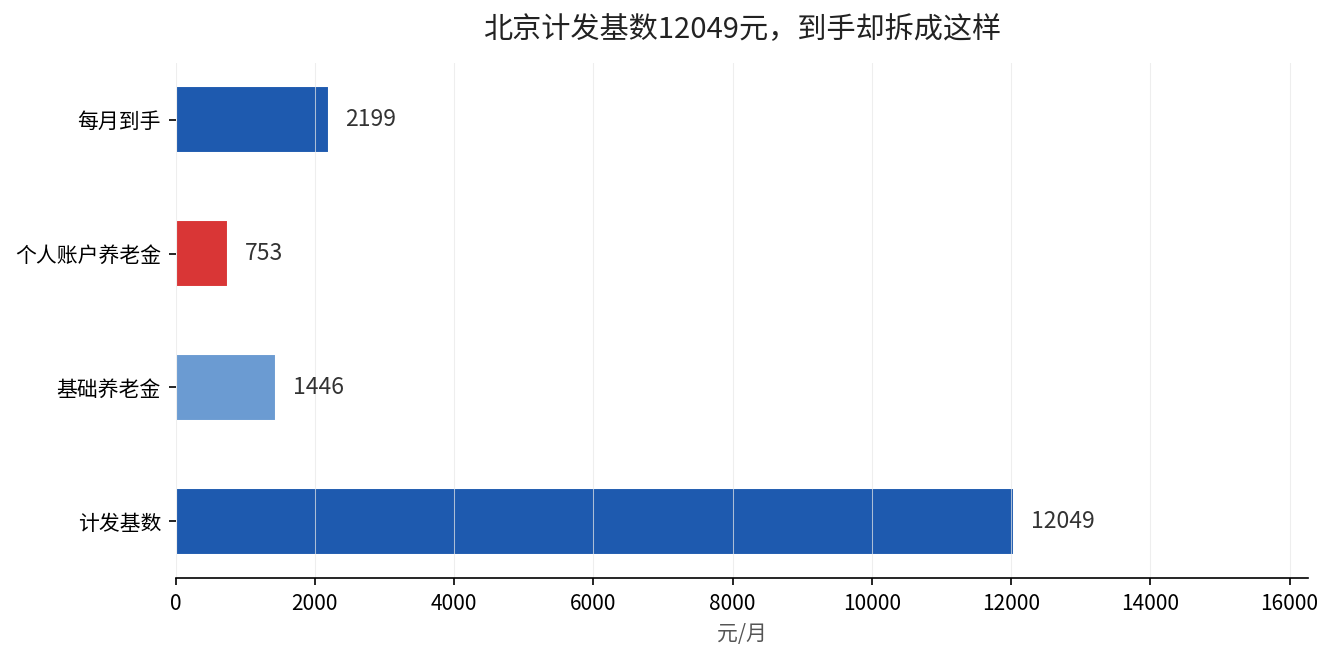
12049 ×(1+0.6)÷2 × 15 × 1%=12049 × 0.8 × 0.15=1445.88元,约1446元。
个人账户这笔,每月按缴费基数的8%滚进去。按最低基数7270元算,每月进7270×8%=581.6元。15年就是581.6×180=104688元。60岁退休按139个月发:104688÷139=753.15元,约753元。
两笔相加:1446+753=2199元/月。这就是交了15年最低档、退休首月的真实数字。
算完每月领多少,还得算一笔更狠的账:15年总共掏了26万1720元,每月领2199元,要领119个月、约9.9年才能把本金领回来。六十岁退休,差不多七十岁才回本。这还没算物价上涨,也没算这笔钱如果存起来能生多少利息。
多缴10年、15年,差距从2199一路拉到4398
同样的60%档,把年限拉长,数字会怎么跳?
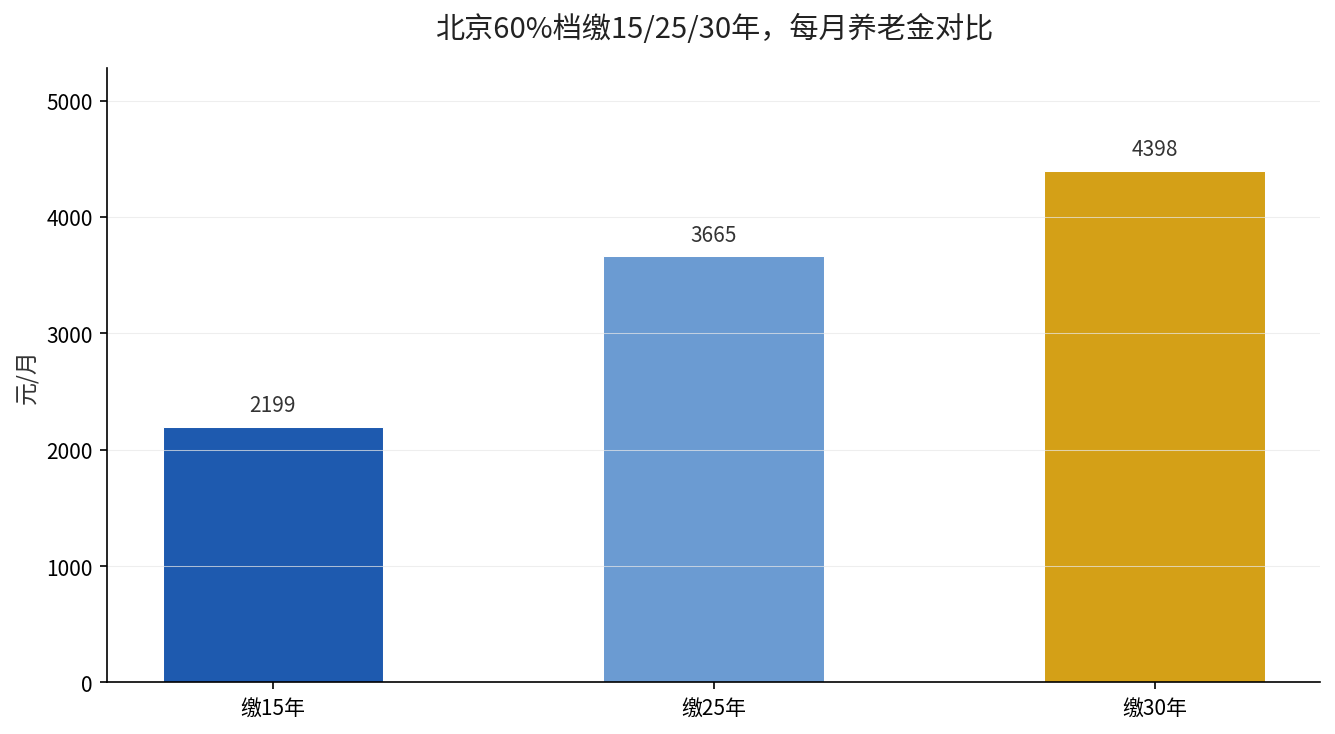
缴25年:基础养老金=12049×0.8×25×1%=2409.8元;个人账户=581.6×300=174480元,除以139得1255元;合计3665元/月。
缴30年:基础养老金=12049×0.8×30×1%=2891.8元;个人账户=581.6×360=209376元,除以139得1506元;合计4398元/月。
从2199到3665再到4398,每多缴5年,每月多拿六七百块,而且多出来的部分会一直领到人走。年限越长,这笔账越划算。
| 缴费年限 | 基础养老金 | 个人账户养老金 | 每月合计 |
|---|---|---|---|
| 15年 | 1446元 | 753元 | 2199元 |
| 25年 | 2410元 | 1255元 | 3665元 |
| 30年 | 2892元 | 1506元 | 4398元 |
最扎心的一笔:12049的基数,到手2199,差了快5倍
看到这,最大的误区就浮出来了:很多人以为”计发基数是多少,退休就能拿多少”。北京计发基数12049,结果按最低档缴15年,到手2199,差了快5倍。
差在哪?差在两个系数上。第一,平均缴费指数只有0.6,公式里(1+0.6)÷2=0.8,等于先把计发基数打了个八折;第二,年限只有15年,再乘个0.15。12049被这两个系数一压,基础养老金就只剩1446了。
再看一个更容易被忽略的细节:缴费基数下限是7270元,计发基数却是12049元,中间差了4779元。缴费按7270算,领钱按12049算,听着像是占了便宜,其实12049这个数还要被指数0.6和年限0.15再打两次折,落到手里就只剩1446块的基础养老金。
换句话说,计发基数只是起跑线,缴费档位和缴费年限,才是决定你能拿多少的两根杠杆。档位越低、年限越短,打折越狠。
已经断缴停缴的,现在往回补还来得及吗
如果中间断了,别慌,先分清”累计”和”连续”。养老金看的是累计缴费年限,中间断几年不影响之前的记录,只要退休时累计够15年就能按月领。差的只是”少了几年”,不是”前面白交”。
真到退休时累计不够15年的,有两条路:一是往后延,继续交到够15年再领;二是转城乡居民养老保险,但待遇会低不少,不建议轻易转。
更值得纠结的是另一个问题:手里这笔钱,是拿去提档,还是拿去延年?北京的账算下来,答案是——先堆年限,再谈档位。因为基础养老金里,年限是直接乘数,多一年就多1%,而档位从60%提到100%,指数只从0.6升到1,性价比远不如多缴一年。这个规律,放在北京这种高基数城市尤其明显。
三件事,看完就去做
第一件事,打开电子社保卡,把缴费月数和历年缴费档位截图存下来,这是算账的地基。
第二件事,用上面的公式代入你所在城市的计发基数,把自己”按现在档位、现在年限”能拿多少算一遍,跟2199这个数比一比,差距一目了然。
第三件事,如果手里有余钱,优先补年限而不是提档——年限是退休后二十年里每个月都在发钱的乘数,越早补越值。
差的从来不是每月那几百块,是退休后二十多年,面对每一张账单时,手里有没有这份算得清的底气。