
同样是灵活就业人员,为什么有人每月养老金能多领一千多,有人却只能拿几百块?差别往往不在”交没交”,而在”按哪个档次交”。本文用同一个人、同样的年限,把60%、100%、300%三个缴费档次的账一笔笔算清楚。
三个档次,缴费基数差在哪?
根据《国务院办公厅关于印发降低社会保险费率综合方案的通知》(国办发〔2019〕13号,2019年4月1日印发),个体工商户和灵活就业人员参加企业职工基本养老保险,可以在本省全口径城镇单位就业人员平均工资的60%至300%之间自主选择缴费基数。
也就是说,同样一个省、同样一名灵活就业参保人,缴费基数最低可以按社平工资的60%核定,最高可以顶到300%。基数越高,个人账户累计记账金额越多,退休后核算出的基础养老金和个人账户养老金也相应越高,但每年要掏的保费也越多。
同样缴费,档次不同,差距有多大?
缴费基数是养老保险待遇核算的核心变量之一。职工基本养老金由基础养老金和个人账户养老金两部分构成,两部分都直接与缴费基数挂钩:基数越低,进入个人账户的钱越少,基础养老金的计发基数也越低。
| 缴费档位 | 占全口径社平工资比例 | 缴费压力 | 个人账户积累 |
|---|---|---|---|
| 最低档 | 60% | 低 | 少 |
| 中档 | 100% | 中 | 中 |
| 最高档 | 300% | 高 | 多 |
三个档次的基数区间关系,见下图:
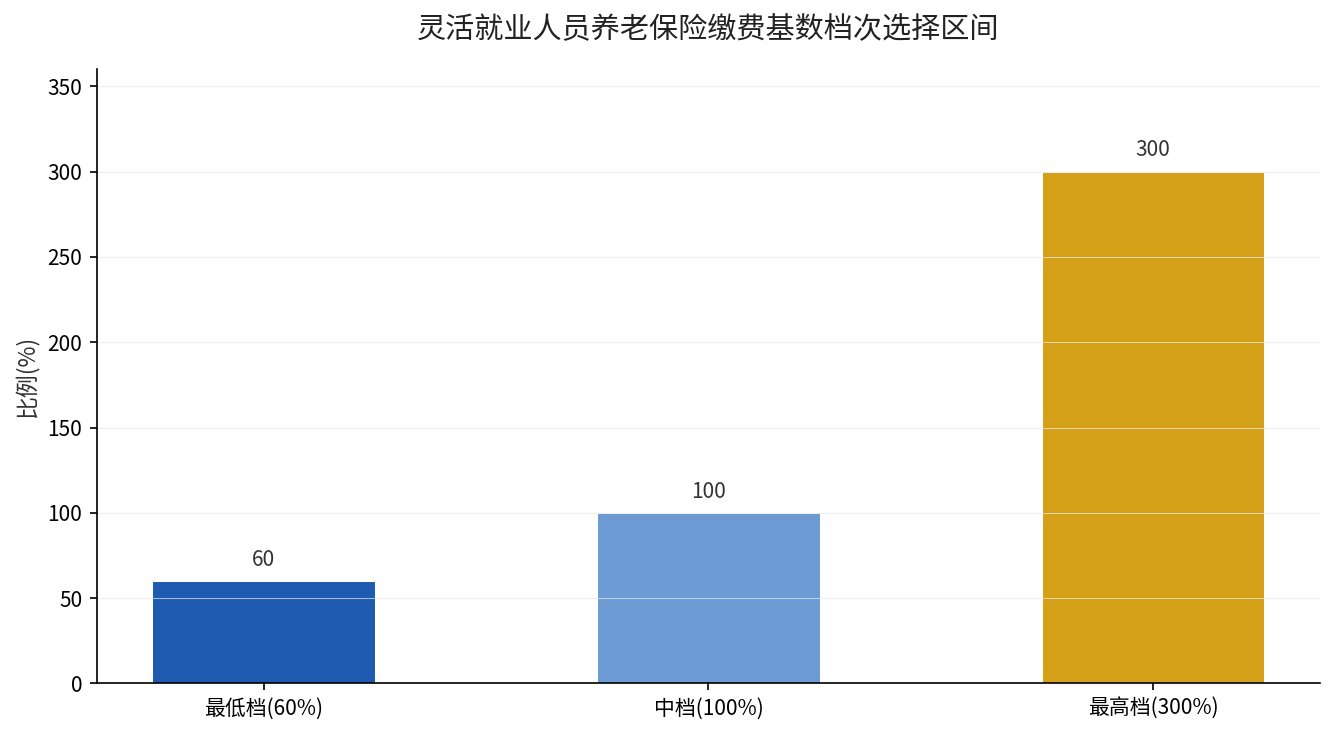
核心结论是:其他条件完全相同(同省、同年龄段、同样的缴费年限),缴费基数越高,退休时能领的养老金就越高,但缴费的当期压力也越大。这不是一道”谁高谁低”的单选题,而是一道”现在省一点,还是老了多领一点”的取舍题。
除了基本养老保险,还能再叠一层
如果你已经有基本养老保险,还想在国家政策支持下多攒一笔养老钱,可以关注个人养老金制度。根据《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日印发),在中国境内参加城镇职工基本养老保险或者城乡居民基本养老保险的劳动者,可以参加个人养老金,每人每年缴纳个人养老金的上限为12000元。
个人养老金实行个人账户制度,缴费完全由个人承担、完全积累,账户资金用于购买符合规定的银行理财、储蓄存款、商业养老保险、公募基金等运作安全、成熟稳定的金融产品,参加人自主选择,并承担相应风险。到达到领取基本养老金年龄等情形时,可以按月、分次或一次性领取。
你应该怎么做?
1. 先摸清本省社平工资口径:缴费基数上下限都以本省全口径城镇单位就业人员平均工资为基准,开户前先查清本省最新公布的数据。
2. 量力选档、避免断缴:缴费年限和缴费基数同样重要。与其硬撑高档次导致中断,不如选一个能长期稳定缴下去的档次。
3. 有余力再看第二、三支柱:基本养老保险缴足后,可再叠加个人养老金(每年最高12000元),形成”基本+补充”的组合。
4. 年轻人优先看长期:养老金是”多缴多得、长缴多得”,起步阶段尽早参保、稳定缴费,比临近退休再突击更划算。
数据来源:国务院办公厅《降低社会保险费率综合方案》(国办发〔2019〕13号,2019年4月1日印发);国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日印发)。