
很多人只知道个人养老金能”存钱养老”,却忽略了它最实用的一层——省税。本文用问答的方式,把个人养老金递延纳税政策里最容易搞混的5个问题一次讲清楚。
问题一:个人养老金到底怎么省税?
答案藏在”递延纳税”四个字里。根据《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月3日发布),自2022年1月1日起,对个人养老金实施递延纳税优惠政策,分三个环节:
1. 缴费环节:个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得或经营所得中据实扣除;
2. 投资环节:计入个人养老金资金账户的投资收益,暂不征收个人所得税;
3. 领取环节:个人领取的个人养老金,不并入综合所得,单独按照3%的税率计算缴纳个人所得税,税款计入”工资、薪金所得”项目。
关键在于:缴费时这笔钱先不交税,等到几十年后领取时,只按3%的固定低税率交一次,而不是按当时的高边际税率交。
问题二:每年能省多少税?
缴费扣除的税额,取决于你落入的个人所得税边际税率。根据《中华人民共和国个人所得税法》(2018年8月31日第七次修正),居民个人综合所得适用3%至45%的超额累进税率。
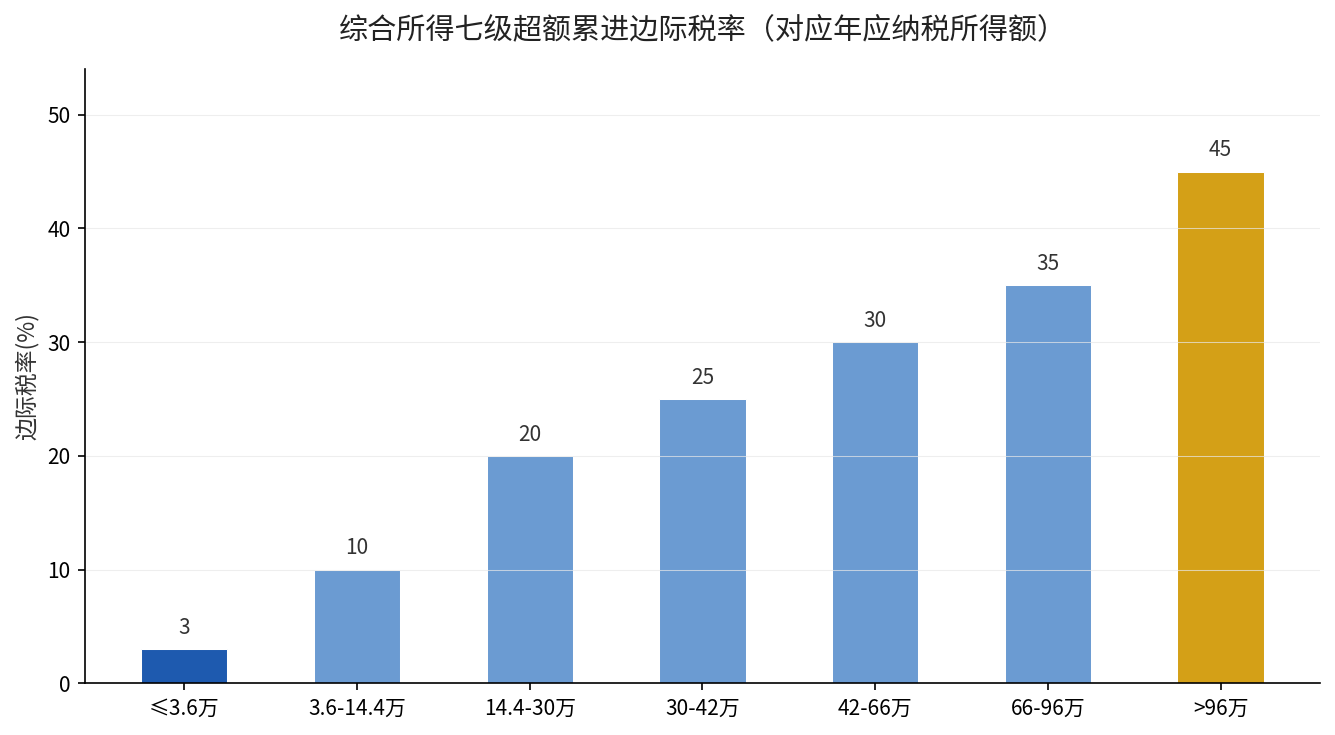
因为缴费上限是12000元/年,所以单凭这一项,不同边际税率的人省下的税大致如下:
| 边际税率 | 对应年应纳税所得额区间 | 每年最多可省税 |
|---|---|---|
| 3% | 不超过3.6万元 | 约360元 |
| 10% | 3.6万–14.4万元 | 约1200元 |
| 20% | 14.4万–30万元 | 约2400元 |
| 25% | 30万–42万元 | 约3000元 |
| 30% | 42万–66万元 | 约3600元 |
| 35% | 66万–96万元 | 约4200元 |
| 45% | 超过96万元 | 约5400元 |
需要注意:上表是”税前扣除环节”能少交的税,是递延而非永久免除——将来领取时还会按3%再交一次。但对大多数处于10%以上边际税率的人来说,“当下按高税率省、将来按3%低税率交”的差额,才是真正落袋的节税收益。
问题三:缴费扣除要在什么时候办理?
根据公告2022年第34号,取得工资薪金所得、按累计预扣法预扣预缴个人所得税的劳务报酬所得的,缴费可以选择在当年预扣预缴时扣除,或者在次年汇算清缴时扣除;取得其他劳务报酬、稿酬、特许权使用费所得或经营所得的,在次年汇算清缴时据实扣除。个人缴费享受税前扣除优惠时,以个人养老金信息管理服务平台出具的扣除凭证为扣税凭据。
问题四:是不是所有人都能参加、都能省税?
不是。根据《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号),参加个人养老金的前提是在中国境内参加城镇职工基本养老保险或者城乡居民基本养老保险的劳动者。已经退休、没有基本养老保险的,不在参加范围内。此外,收入低到本身无需缴税的人,缴费的税前扣除意义不大,节税空间有限。
问题五:是不是缴得越多越好?
不完全是。个人养老金每年缴费有12000元的上限(国办发〔2022〕7号),超过部分不能享受税前扣除;同时,这笔钱账户封闭运行,除达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居或符合国家规定情形外,不得提前支取。所以它更适合有长期养老规划、且眼下有稳定现金流的人,而不是想随取随用的人。
一句话总结:个人养老金的节税,不是”不交税”,而是”现在按高税率省下来,将来按3%交回去”,差价越大的人越划算。
数据来源:财政部 税务总局公告2022年第34号(2022年11月3日发布);国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日印发);《中华人民共和国个人所得税法》(2018年8月31日第七次修正)。