
参保超10亿的社保,为什么你还是担心养老金不够花?
最近不少朋友私信问我一个扎心的问题:全国已经有这么多人参加基本养老保险,为什么我算来算去,还是觉得退休后那点钱不够用?
这个问题,我先用一个数字回答你:根据国家统计局2026年2月28日发布的《中华人民共和国2025年国民经济和社会发展统计公报》,到2025年末,全国参加基本养老保险的人数已经达到107599万人,也就是超过10.7亿人,比上年末又增加了316万人。队伍越来越大,但大家的焦虑,看起来一点没少。
先问两个问题
第一个问题:社保养老金到底能兜住多少钱的底?
第二个问题:同样是交社保,为什么有人退休每月能领四五千,有人只领一两千,差在哪?
这两个问题,其实背后是同一个误解——很多人以为”交了社保,退休就能躺平”,却不知道第一支柱(基本养老保险)的设计初衷,是”保基本、兜底线”,而不是”让你过得滋润”。
拆开来看
先看大盘。同样是这份统计公报,把基本养老保险拆成两块:城镇职工基本养老保险参保54680万人,城乡居民基本养老保险参保52919万人。这两块,待遇差距非常大,很多人第一眼看到”52919万”和”54680万”差不多,就以为领到的钱也差不多,这是最容易踩的坑。
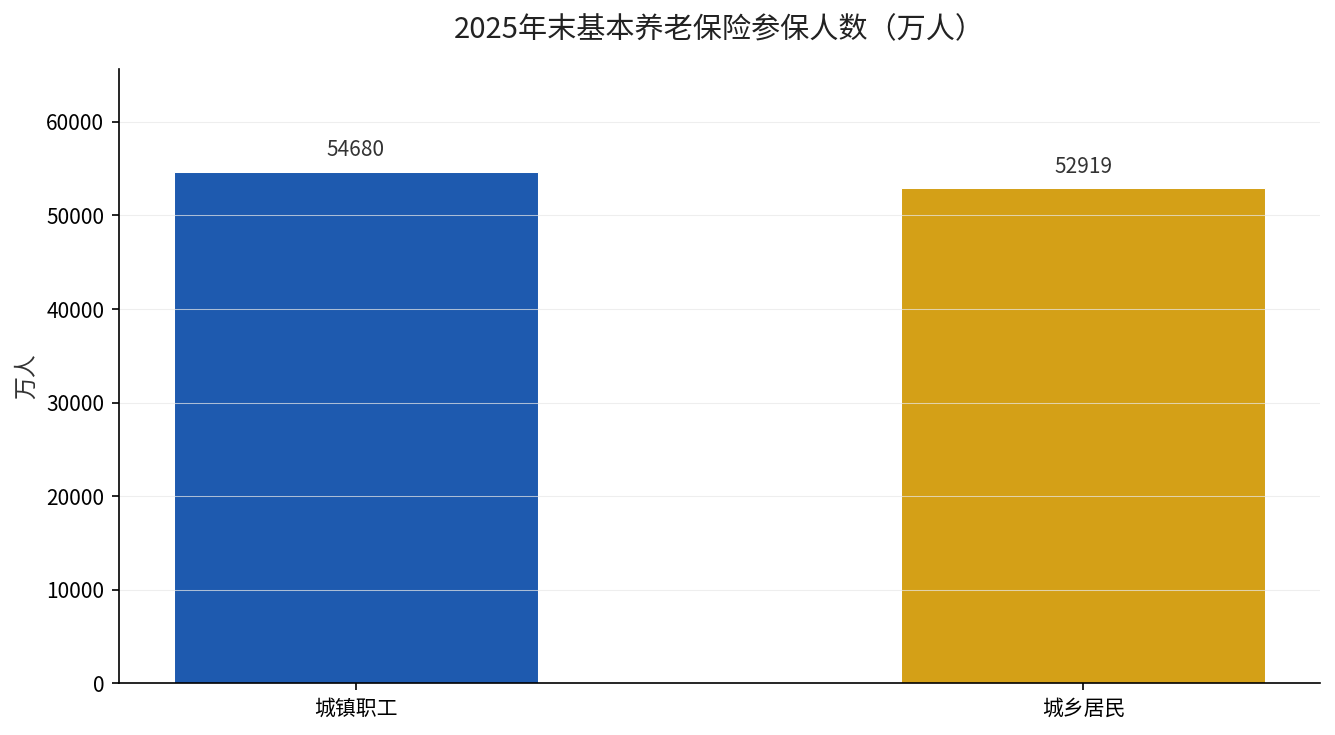
城镇职工养老保险,是随工资按比例缴费的,缴得多、缴得久,个人账户积累就厚,退休待遇自然高。而城乡居民养老保险,很多地方一年也就交几百块钱,基础养老金水平相对有限。两者不是一个量级,混在一起比,当然越比越慌。
再看收入端。统计公报显示,2025年全年全国居民人均可支配收入是43377元,比上年增长5.0%。其中城镇居民56502元,农村居民24456元,城乡居民收入比值是2.31。你退休后的养老金替代率,很大程度上就跟你退休前在哪个收入区间、交了多久、交了多少有关。
所以,你的养老金够不够花,本质上是三件事的乘积:你缴费的档次、你缴费的年限、你退休地的计发水平。任何一项偏弱,结果都会差一截。
数据来源:国家统计局《中华人民共和国2025年国民经济和社会发展统计公报》,2026年2月28日发布。
一句话总结
社保第一支柱是”地板”,不是”天花板”——它保证你不至于老无所依,但要想退休后过得好,光靠它基本不够,得自己提前把第二、三支柱补起来。
如果你也在想……
问题一:我只交满15年最低档,退休能领多少?答:15年是领取养老金的最低缴费年限门槛,按最低档缴满15年,绝大多数地方退休后月养老金在千元上下,只能覆盖基本吃饭。
问题二:城乡居民养老保险和职工养老保险能同时领吗?答:不能,一个人退休只能选择其中一种领取,不能重复享受。
问题三:多缴几年到底划不划算?答:划算。养老金遵循”多缴多得、长缴多得”,缴费年限每多一年,基础养老金和个人账户都会相应增加。
问题四:单位没给我足额缴社保怎么办?答:可以要求单位按规定补缴,也可以向当地社保稽核或劳动监察部门投诉举报,这是你的合法权益。
说到底,社保这张安全网已经越铺越大,但”够不够花”这个问题,永远取决于你提前做了多少准备。别等到退休才想起来算这笔账。