
个人养老金每月定投还是每年一次性存满?3个常见误解,看清再决定
同样是往个人养老金账户存钱,有人一开年就把12000元全转进去,有人习惯每个月转1000元。两种做法最后到底差多少?很多人凭感觉选,结果漏掉了税收和复利上的一些细节。今天用问答的方式,把定投和一次性存满里最容易踩的三个坑一次说清。
先问两个问题,看你能不能答上
第一个问题:每年赚的钱里,有12000元和没那12000元,交的税一样吗?第二个问题:同样是一年12000元,分12个月转进去,和1月份一次转进去,最后账户里的钱一样多吗?
这两个问题答不准的人,占了大多数。答案就藏在递延纳税和复利两个词里,下面一层层拆开。
拆开来看:三个误解背后的真相
误解一:”存多少、什么时候存,跟税没关系。”实际上有关系。根据《财政部 税务总局关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号,2022年11月3日发布),个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得或经营所得中据实扣除。
也就是说,只要你当年缴费不超过12000元,这笔钱在缴费年度就能从应纳税所得额里扣掉,直接少交税。至于你是一次存满还是分多次存,只要年度合计不超过12000元,扣除的额度就是实际缴费金额。
误解二:”早存晚存都一样,反正一年内到账就行。”对收益来说不一样。缴费进入账户后,能买的产品收益计入账户、暂不征收个人所得税(同一份公告规定),这笔钱越早进场,复利积累的时间越长。
举个能验证的例子:同样一年存12000元,一笔在1月一次性转入、一笔按月分12次转入,假设账户里产品年化收益不变,1月一次性转入的那笔钱多赚了将近一年的利息,而分12次转入,只有最后一个月转入的那1000元是当年几乎没产生收益的。
误解三:”领取时按自己的税率来,高收入的人亏。”实际上是按3%的固定低税率。公告明确,个人领取个人养老金时不并入综合所得,单独按3%的税率计算缴纳个人所得税。这个3%是固定的,跟领取时你落入哪一档综合所得税率无关。
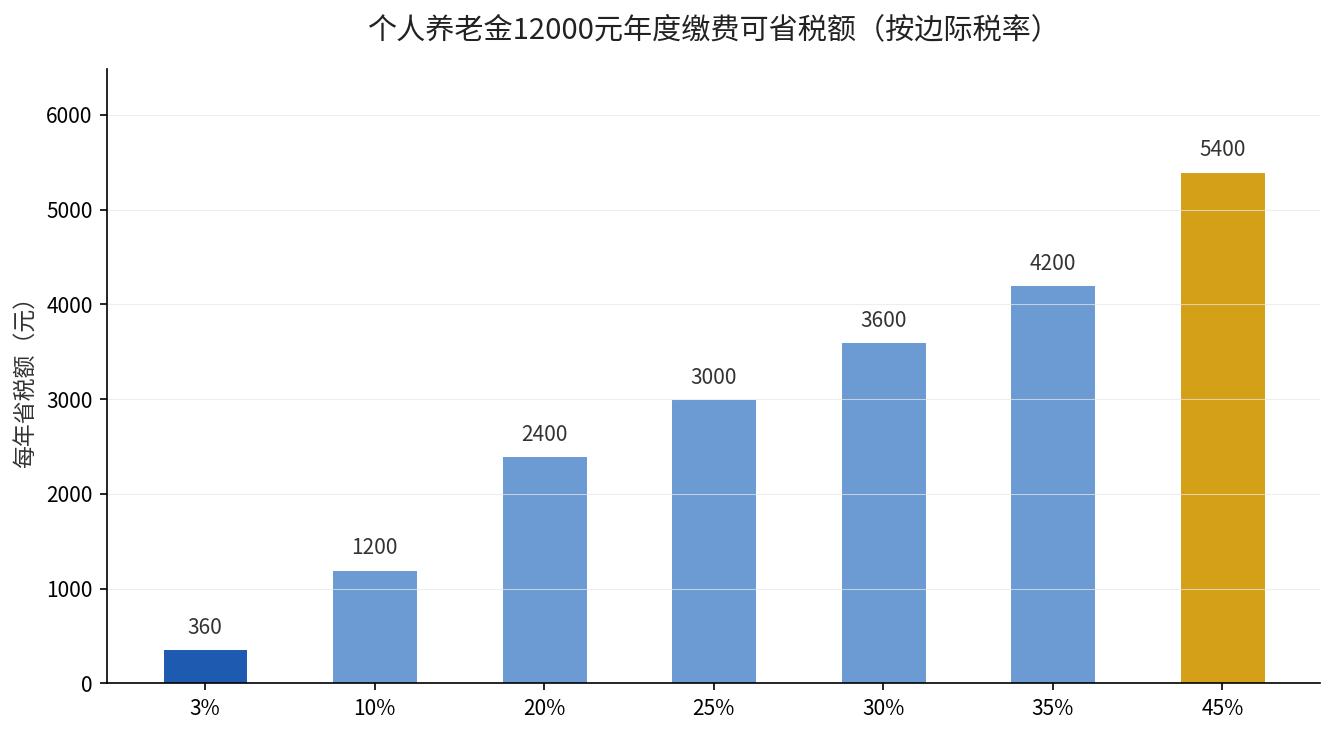
综合所得税率从3%到45%分七档,这是《中华人民共和国个人所得税法》(2018年8月31日第七次修正)定的,收入越高、缴费时扣掉的税越多,省税空间越大。具体每一档能省多少,之前专门拆过,可以点这里看相关产品的求稳逻辑。
一句话总结
个人养老金这条策略的核心就两句:缴费年度内尽早把钱存进去,既能当年全额扣除、又能抢到更长的复利时间;领取时统一按3%交税,别被”未来高税率”吓住。
换句话说,同样12000元,早一个月进场,就多一个月的收益在账户里滚;分12次慢慢转,等于让最后几个月的那笔钱白白少赚了时间。
如果你也在想这些问题
问:我每年赚的钱不到3%那档税率,还有必要存个人养老金吗?答:递延纳税对高边际税率的纳税人更划算,但即便退税空间小,账户里的产品收益暂不征税、复利累积,长期仍是一笔划算的养老储备。毕竟账户里的每一分钱,都在替你慢慢复利。
问:当年忘了存,能不能攒到第二年补?答:不能跨年结转。个人养老金的年度缴费限额是每年12000元,当年的额度当年用,用不完不结转到下一年。
问:账户里的钱能随时取出来吗?答:不能。个人养老金资金账户封闭运行,达到领取条件(如达到法定退休年龄)后才能领取,这是制度设计的关键约束,也是人社部门反复提醒的”长钱长投”原则。关于账户里基金到底怎么配,可以回去翻翻之前写的《目标日期基金还是指基+FOF分仓》。
你的具体情况适合早存还是分批存,把你的税前年收入留言,我帮你算定投和一次性到底差多少税、差多少利息,把每一档税率对应的实实在在中奖金额列给你看。