
个人养老金四类产品摆到货架上,一个普通人的选择困境怎么破
老李今年42岁,上个月在银行柜员的引导下开了个人养老金账户,一年往里面存了12000元。真到了挑产品那天,他对着手机屏幕上的目录傻了眼:商业养老保险、公募基金、储蓄存款、银行理财,四大类上百只产品铺了一屏,到底该往哪儿投,柜员和网上说法还不一样。
这不是老李一个人的困惑。国家社会保险公共服务平台的个人养老金产品目录里,保险、基金、储蓄、理财四类产品数量差距悬殊,收益和风险的逻辑也完全不同。今天用一个具体的人——就拿老李当样本——把这四类产品拆开,讲清你到底该怎么选。
先把货架摆开,四类产品差在哪
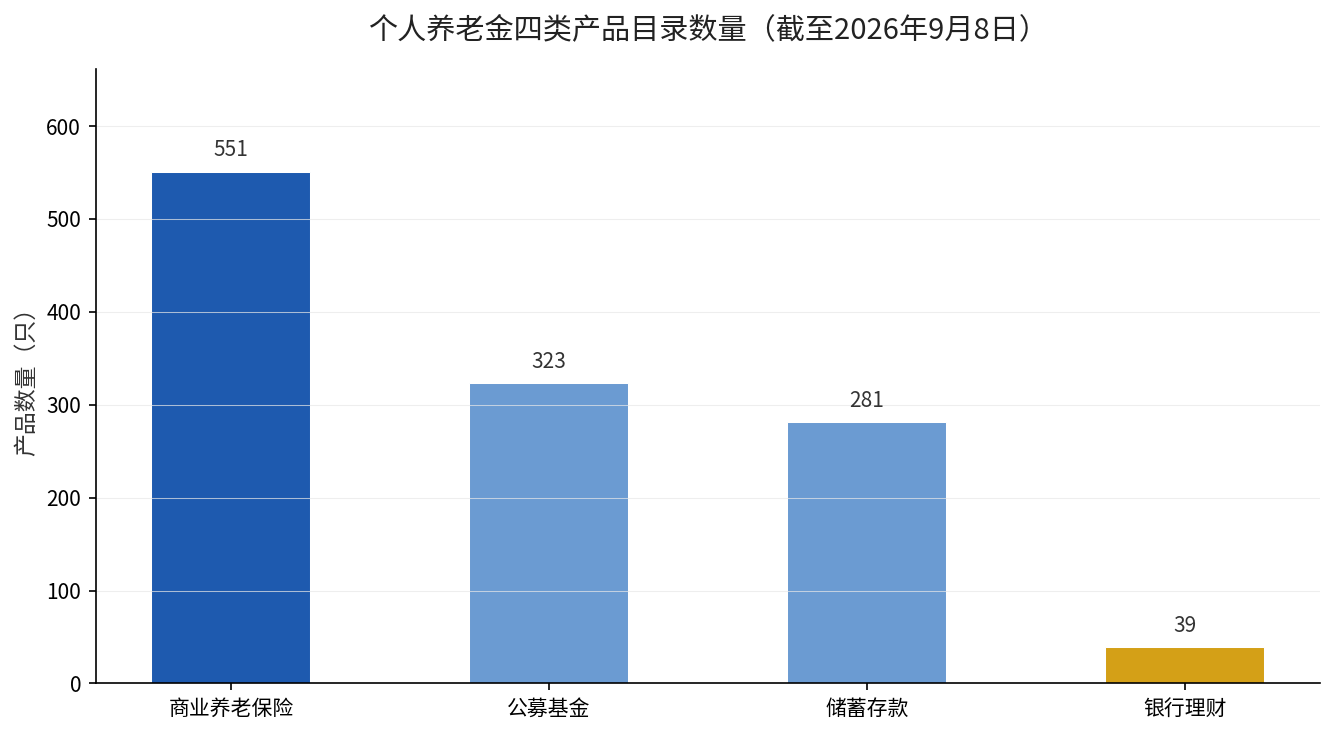
个人养老金账户里的钱,只能投进纳入目录的产品。截至2026年9月8日,国家社会保险公共服务平台个人养老金产品目录显示,商业养老保险已经有551只,是四类产品里的第一大项。
紧随其后的是公募基金323只,储蓄存款281只,银行理财39只。四类产品加起来,保险这一项就占了货架里的近一半。这个数量差异不是随便排的,它对应着四类产品在收益和风险上的本质差别。
来源:国家社会保险公共服务平台”个人养老金产品目录”(截至2026年9月8日)。
| 产品类型 | 目录数量(截至2026年9月8日) | 收益特征 | 风险特征 |
|---|---|---|---|
| 商业养老保险 | 551只 | 保底+浮动,长期锁定 | 低,主打保本 |
| 公募基金 | 323只 | 净值波动,长期收益弹性大 | 中高,可能亏损 |
| 储蓄存款 | 281只 | 固定利率,收益确定 | 极低,保本保息 |
| 银行理财 | 39只 | 净值型,收益略高于存款 | 低至中,可能破净 |
到底差在哪:用老李的12000元算笔账
我们把老李这12000元放进四类产品里,看看一年后大致是什么结果。这里不用预测值,只用产品本身的收益机制来推演方向。
放进储蓄存款,利率是写在产品说明书里的固定数字,比如3年期定存利率,收益确定、到期就能算出来;放进商业养老保险,是保底利率加上浮动收益,长期持有才能看到复利效果;放进公募基金,净值随市场走,可能一年涨20%,也可能一年跌十几个点。
关于公募基金里的目标日期型和目标风险型到底怎么分,之前专门写过一篇,回去翻翻《个人养老金买”目标日期基金”还是自己”指基+FOF”分仓》。
需要提醒一句的是,个人养老金产品目录由人社部会同金融监管部门按规更新,产品进入目录都经过准入筛选,这四类产品的风险等级差异本身,就是人社部门为不同风险偏好的人留出来的选择空间。老李的时间维度是关键:他今年42岁,离法定退休还有十几年甚至更久,这笔钱封存在账户里几十年,时间越长,基金的长期收益弹性越有机会兑现;时间越短,越该靠近保本那一端。这也是为什么同一笔钱,年轻人可以更从容地配基金,快要退休的人却要反过来以稳为主。
你应该怎么做:四步给自己定个选品规矩
第一步,先看自己的年龄和距离退休的时间。离退休还有15年以上,可以给公募基金留出比例;不足10年,重心就该往储蓄存款和商业养老保险上靠。
第二步,看自己对波动的承受度。能接受账户短期浮亏的,才适合多配基金;看到净值下跌就睡不着觉的,老老实实选存款和保险。商业养老保险为什么能冲到551只排第一,背后的”求稳”逻辑,之前拆过,可以点这里看。
第三步,别把12000元全砸进一类。哪怕再看好基金,也可以分一部分进储蓄存款打底,一部分进基金追求长期增值。
第四步,认准目录再下手。个人养老金账户里只能买目录内产品,认准国家社会保险公共服务平台的产品目录,别被场外”高收益养老产品”带偏。
你的年龄、距离退休还有多少年、能不能扛住波动,这三个答案定下来,选哪类产品其实就清楚了。省下的税、锁住的复利、贴近自己风险承受力的配置,才是这笔养老钱真正值回票价的地方。想知道你自己的年龄最适合怎么配,把你的出生年份留言,我帮你算一笔。